大学生の平均貯金額と中央値は?100万円貯める秘訣とリアルな実態
友人同士の会話でも、お互いに気まずくて面と向かっては聞きづらいのが「リアルな懐事情」です。記録的な物価高や学費負担が叫ばれる2026年現在、日々の講義やサークル活動、アルバイトに追われる現役大学生たちの銀行口座には、一体いくらの残高があるのでしょうか。
独立行政法人日本学生支援機構(JASSO)が公表している「学生生活費実態調査」や各種金融データを綿密に紐解くと、世間で語られる「平均」の数字には大きな罠が隠されていることが分かります。一部の多額貯蓄者が平均値を押し上げる一方で、日々の生活費で手一杯な層との二極化が進む現場の生々しいリアルと、無理なく100万円の壁を突破する実践的なノウハウを詳しく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生の貯金額は平均値で約30万〜50万円だが、実態に近い中央値は10万〜20万円前後にとどまる。
- 要点2:全体の約2割〜3割は「貯金ゼロ」であり、一人暮らしと実家暮らしの間で固定費負担による深刻な格差が存在する。
- 要点3:100万円以上を貯める学生は「先取り貯蓄」「固定費削減」「長期インターン等のスキル収益化」を徹底している。
【2026年最新データ】大学生の貯金額の平均と中央値|驚きの格差と「貯金ゼロ」の実態
ネット上の情報やSNSを見ていると、「大学生なら50万円以上は持っているのが当たり前」という声もあれば、「毎月のバイト代は使い切りで残高は常に数千円」という嘆きも散見されます。この極端な意見のズレは、統計上の大学生貯金平均と大学生貯金額中央値の乖離によって生じています。
各種金融調査や学生アンケートを総合すると、大学生全体の平均貯金額は約35万円から50万円前後のレンジに収まります。ただし、この数値は起業して数百万円を稼ぐ学生や、実家からの手厚い仕送り・お年玉などを長年プールしている一部の「超富裕層学生」が数値を大きく引き上げているのが実態です。
より実態を正確に反映する指標である「中央値(貯金額の少ない順から並べたちょうど真ん中の数値)」を見ると、その額は10万円〜20万円程度まで一気に下がります。つまり、半数近くの学生は手元に10万円から20万円前後の現金しか持っていません。
さらに注目すべきは大学生貯金なし割合です。調査データによると、全大学生のおよそ25%〜30%は「貯金額が実質ゼロ、または1万円未満」と回答しています。日々の食費や交通費、教科書代、交際費で毎月のバイト代が綺麗に消えていく生活を送っており、決して「みんなが余裕を持って貯金できている」わけではない現実が浮き彫りになっています。
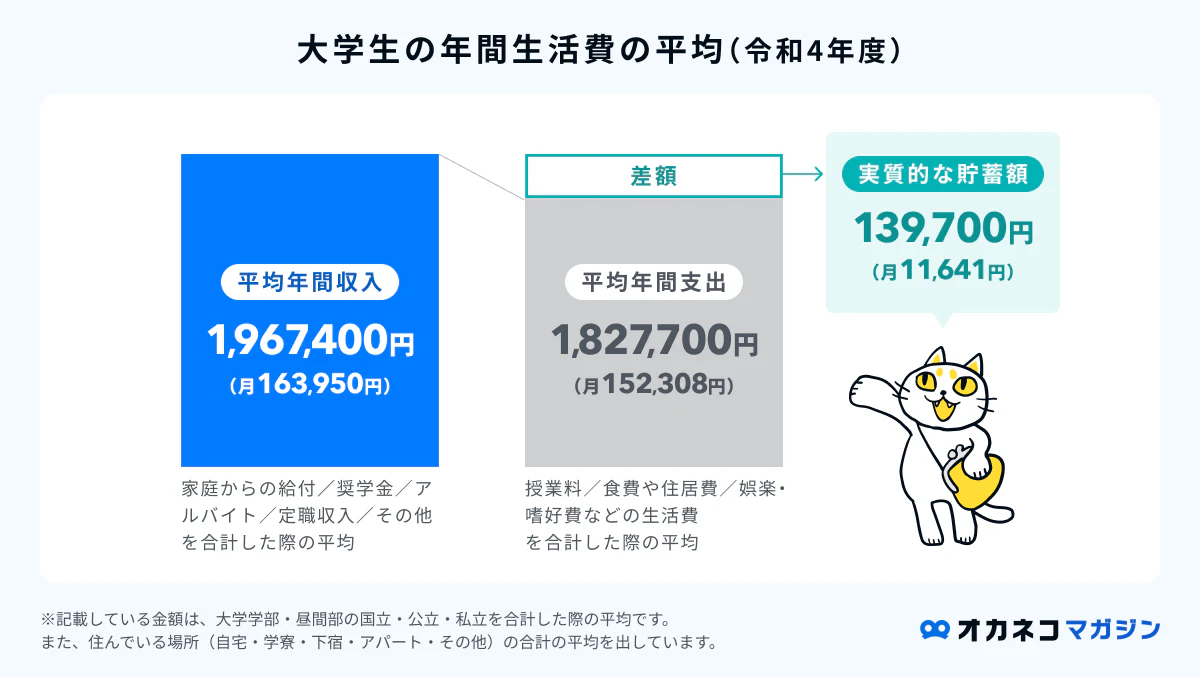
一人暮らしvs実家暮らし|生活形態でここまで開く貯金格差の構造
大学生の懐事情を決定づける最大の分岐点が「居住形態」です。親元を離れて自炊や家賃支払いに追われる一人暮らしと、生活インフラが整っている実家暮らしとでは、可処分所得に天と地ほどの差が生まれます。
大学生アルバイト平均月収は、全国平均でおよそ3万5,000円〜6万円前後、都市部の活発な学生でも7万〜9万円程度です。この限られた収入の中から、どれだけ固定費を差し引かれるかが貯蓄スピードを決定づけます。
| 生活形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 実家暮らし | 平均貯蓄額:約50万〜80万円 (中央値:30万円前後) | 月々の生活費支出が少なく、バイト代の5割以上を貯金に回す学生も多い。 | 実家暮らし大学生貯金は圧倒的に有利。計画的に貯めれば大学4年間で150万円以上の資産形成も十分射程圏内。 |
| 一人暮らし(仕送りあり) | 平均貯蓄額:約20万〜35万円 (中央値:10万円前後) | 家賃補助や仕送りがあるものの、光熱費や自炊コストが重くのしかかる。 | 突発的な体調不良や家電故障で残高が一気に削られるリスクがあり、毎月1万〜2万円の防衛資金確保が生命線。 |
| 一人暮らし(自活・仕送りなし) | 平均貯蓄額:0万〜15万円 (中央値:5万円未満) | 家賃・学費・生活費の全額を自己負担するため、毎月の収支は常にギリギリ。 | 大学生一人暮らし貯金額の中でも最も過酷な層。貯蓄よりも「奨学金の適切な活用」と「学業維持」が最優先課題。 |
学生生活費実態調査の最新推移を分析しても、一人暮らしの学生は家賃や水道光熱費といった「削れない固定費」が高騰しており、実家生との資産形成格差は広がる一方です。同じアルバイト収入であっても、環境によって残る金額が構造的に異なる点を認識しておく必要があります。
【実態検証】大学生で「貯金100万円」を達成する人の共通点とリアルな声
一方で、学生でありながら大学生貯金100万という大台を軽々とクリアしている層も確実に存在します。彼らは単に「遊びをすべて我慢している」わけではありません。独自調査や現役生の生の声から見えてきたのは、極めて合理的で戦略的な資金管理術です。
都内の私立大学に通う大学3年生の手記やインタビューでは、次のような生々しい証言が寄せられています。
「1年生の春から毎月3万円を別口座に自動振替する『先取り貯蓄』を徹底しました。残ったお金だけで遊ぶルールにすると、不思議と無理な我慢をしなくても2年間で80万円近く貯まりました」(私立文系3年・男子学生)
「居酒屋の深夜バイトで体を壊しかけてからは、時給の高いWebマーケティングの長期有給インターンに切り替えました。時給1,500円で実務経験も積めて就活のネタにもなり、3年生の夏には貯金120万円を突破しました」(国立大3年・女子学生)
大台を達成する学生に共通している要素は以下の3点に集約されます。
- 「給料が入ったら先に貯金分を隔離する」仕組み化ができている
- 労働集約型の単純労働だけでなく、高時給バイトや有給インターンを賢く選んでいる
- コンビニでの衝動買いや不要なサブスクなど「無意識の出費」を徹底的に排除している
ただし、注意すべきは「単位を落としたり健康を害してまでシフトを入れる」本末転倒なパターンです。学生の本分である学業を疎かにして留年してしまえば、余計な学費で数百万円の損失を被ることになります。

就活にかかる費用は平均10万円超?迫る出費と資産防衛の重要性
大学生が貯金をしておくべき最大の現実的理由は、大学3年生の後半から本格化する就職活動です。オンライン面接が普及した現在でも、最終面接やインターンシップでの対面参加、身だしなみの準備などでまとまった費用が必要になります。
就活情報各社のデータによると、大学生就活費用貯金として実際に支出される金額は全国平均で約10万〜15万円、地方から東京や大阪の企業を受験する場合は交通費・宿泊費が上乗せされ、20万〜30万円以上に達することも珍しくありません。
「最終面接の交通費が立て替え払いで、カードの引き落とし日までに口座残高が足りず焦った」「リクルートスーツや証明写真代、SPI対策本で一気に5万円が飛んだ」という失敗談は後を絶ちません。直前になって慌ててシフトを増やそうとしても、選考やES(エントリーシート)作成でバイトに入る時間すら取れなくなります。大学2年生のうちから、最低でも15万〜20万円の「就活防衛資金」を確保しておくことが決定的な差を生みます。
【資産形成の真相】大学生の「つみたてNISA」やポイ活は本当にやるべきか?
金融教育の必修化や新NISAの浸透に伴い、大学生つみたてNISA資産運用に関心を持つ若者が急増しています。18歳から口座開設が可能になったこともあり、「バイト代から毎月5,000円をインデックスファンドに積み立てている」という学生も増えています。
結論から言えば、少額での投資体験は金融リテラシーを高める上で非常に有益です。複利効果を長期間活かせる若年期からのスタートは、行動経済学的にも大きなアドバンテージとなります。
しかし、ここには重大な落とし穴が存在します。手元に生活防衛資金(最低でも生活費の3か月分、一人暮らしなら30万円程度)がない状態で投資に資金を突っ込むと、急な出費に対応できず、相場が下落している最中に泣く泣く元本割れで解約せざるを得ない事態に陥ります。
まずは確実な大学生おすすめ節約術を実践し、盤石な現金のクッションを作ることが先決です。格安SIMへの乗り換え(通信費を月2,000円前後に圧縮)、大学の図書館や生協割引の徹底活用、使っていない動画・音楽サブスクの解約など、固定費のメス入れを行うだけで、誰でも月1万〜2万円の余剰資金を生み出すことが可能です。

【プロの結論】貯金額を増やすべき人と今はお金を使うべき人の決定的な判断基準
ここまで大学生貯金実態2026年最新の動向を見てきましたが、すべての学生が一律に「貯金額の最大化」を目指すべきとは限りません。20代前半の貴重な時間は、将来への「自己投資」によって何倍ものリターンを生み出す可能性を秘めているからです。
ファイナンシャルプランニングおよびキャリア形成の観点から、貯蓄に注力すべきタイプと、あえてお金を使うべきタイプの明確な判断基準を提示します。
▼ 貯金を最優先に増やすべき人の条件
- 一人暮らしで仕送りが少なく、突発的な事故や病気で生活が破綻するリスクがある人
- 地方在住で、都市部での就職活動や長期インターンを計画している人
- 将来の留学や大学院進学、資格取得のために明確な目標金額が決まっている人
▼ 貯金よりも「意味のある消費・投資」に回すべき人の条件
- 海外バックパッカーや留学、語学学習など「今しかできない経験」に投資したい人
- プログラミングやデザイン、専門スキルのスクールなど将来の稼ぐ力に直結する学習をしたい人
- 交際費やサークル活動を削りすぎて、学生時代の人間関係や人脈を損ないかけている人
手元に数十万円の残高を残すことだけを目的にして、青春期の挑戦や出会いをすべて犠牲にしては本末転倒です。「守りのための防衛資金(15万〜30万円)」を確保した後は、残りの資金を自分の成長や視野を広げる体験へと積極的に配分していく姿勢こそが、10年後の大きな経済的・人間的リターンにつながります。
【大学生 貯金 額】に関するよくある質問(FAQ)
Q1:大学生は毎月いくら貯金するのが理想ですか?
A1:実家暮らしであればアルバイト収入の30%〜50%(月2万〜4万円程度)、一人暮らしであれば10%〜20%(月5,000円〜1万5,000円程度)を目標にするのが現実的かつ健全なラインです。金額の多寡よりも「給料日に自動で別口座へ移す習慣」を作ることが重要です。
Q2:貯金が全くない大学3年生ですが、今から就活費用を貯めても間に合いますか?
A2:十分に間に合います。まずは固定費(スマホ代や不要なサブスク)を即座に見直し、単発バイトや長期休暇中の短期集中アルバイトを活用して、3か月以内に10万円の「就活専用プール金」を作る計画を立てましょう。不用品をフリマアプリで売却するだけでも数万円の即時資金を作ることができます。
Q3:大学生のうちに貯金100万円がないと社会人になってから困りますか?
A3:決してそんなことはありません。新社会人のスタート時に引越しやスーツ代などで20万〜30万円程度のまとまったお金があれば十分に対応可能です。学生時代に無理に100万円を貯め込むことよりも、「収支を黒字で維持する家計管理能力」を身につけておくことの方が社会人になってから何倍も役に立ちます。
まとめ:周りと比べず「目的を持った資金計画」で学生生活を充実させよう
大学生の貯金額は、表面的な平均値(30万〜50万円)に惑わされる必要はありません。中央値を見れば10万円台であり、貯金ゼロの学生も3割近く存在します。大切なのは、SNSで見かける派手な蓄財自慢に焦ることなく、自分の生活形態(実家か一人暮らし巡か)に合わせた適切な「生活防衛ライン」を把握することです。
まずは就活や突発的な出費に耐えうる15万円〜30万円を確実に手元に残す仕組みを作り、それを超える余力は惜しみなく学びや経験、一生モノの思い出作りに投資してください。堅実な資金防衛と積極的な自己投資のバランスを保つことこそが、後悔のない学生生活を送り、社会へ力強く羽ばたくための最良の戦略です。 (出典: 大学生 貯金 額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
