分割払いとリボ払いの決定的な違い!手数料の罠と損しない選び方
クレジットカードの決済時に提示される「分割払い」と「リボ払い(リボルビング払い)」。どちらも手元にまとまった資金がないときに重宝する支払い方法ですが、両者の根本的な仕組みの違いを正確に把握しないまま利用し、思わぬ利息負担に苦しむケースが後を絶ちません。毎月の支出をコントロールできる便利さの裏には、返済期間や総支払額を大きく左右する決定的な構造差が存在します。
国民生活センターへの相談件数でも常に上位に挙がる支払いトラブルを防ぐには、手数料の発生ルールと金利計算の仕組みを正しく見極める視点が欠かせません。本記事では、金融業界の実態データや返済シミュレーションをもとに、分割払いとリボ払いの違いを徹底比較し、損をしないための最適な使い分け基準を明快に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を確定させるのに対し、リボ払いは「毎月の支払額」を固定するため残高が増えるほど返済が長期化する。
- 要点2:リボ払いに多い「残高スライド元利定額方式」は、支払額の多くを手数料が占めて元金が減りにくくなる構造的なリスクを抱えている。
- 要点3:2回払いなら手数料無料で利用できるカードが多く、高額決済では実質年率や繰り上げ返済の可否を比較して賢く選択することが必須である。
【徹底比較】分割払いとリボ払いの決定的な違いとは?手数料や毎月の返済額に隠された仕組み
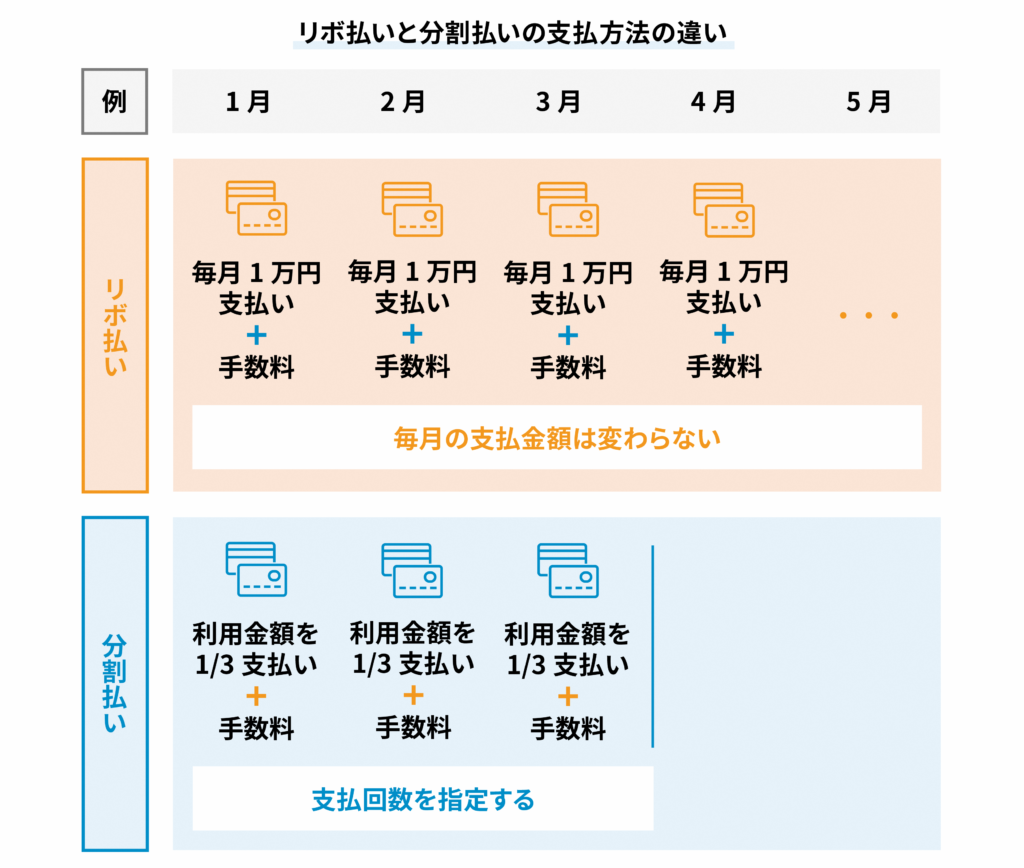
分割払いとリボ払いの最大の違いは、「支払回数を決めるか」「毎月の支払額を決めるか」という軸にあります。店頭やオンライン決済で「3回」「10回」と指定するのが分割払いであり、「毎月1万円」と指定して残高全体を徐々に均していくのがリボ払いです。
分割払いでは、利用した金額に対して指定した回数に応じた手数料が上乗せされ、各回の支払額が算出されます。購入時点で最終的な完済月と総支払額が確定するため、返済計画が立てやすい点が大きな特徴です。一方、リボ払いはどれだけ大きな買い物をしても、あらかじめ設定した定額(例:毎月5,000円や1万円)のみが口座から引き落とされます。一見すると家計管理が楽に見えますが、借入残高全体に対して日割りで手数料が課されるため、追加でカードを利用すると返済期間が際限なく延びていく危険性をはらんでいます。
クレジットカードの支払方法には、ほかにも「ボーナス一括払いとの違い」や「分割払い2回払い手数料無料」という選択肢が存在します。一般的なクレジットカード会社では、1回払いはもちろん、2回払いやボーナス一括払いを選択した場合、手数料(金利)は一切発生しません。手数料を1円も払わずに支払いを先延ばしにしたい場合、まずは2回払いやボーナス一括払いが利用可能かを確認することが賢明な判断です。
【一目でわかる】どっちが得?10万円・30万円利用時の手数料シミュレーション
実際に買い物をした場合、どちらの支払い方法を選択するとどれだけの手数料差が生まれるのでしょうか。一般的なクレジットカードの実質年率(年15.0%)を基準に、具体的なクレジットカード手数料計算の比較データをまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 分割払い(10万円・6回) | 毎月約17,400円/手数料総額 約4,400円 | 実質年率 12.0%〜15.0% | 短期間で確実に完済でき、手数料負担も最小限に抑えられる。 |
| 分割払い(30万円・12回) | 毎月約27,100円/手数料総額 約25,000円 | 実質年率 13.5%〜15.0% | 1年で終了するため出口が見えやすいが、手数料率はやや高め。 |
| リボ払い(10万円・月5千円返済) | 返済回数 24回/手数料総額 約16,000円 | 実質年率 15.0%〜18.0% | 毎月の負担は軽いが、6回分割払いに比べて手数料が3倍以上膨らむ。 |
| リボ払い(30万円・月1万円返済) | 返済回数 38回/手数料総額 約78,000円 | 実質年率 15.0%〜18.0% | 完済まで3年以上を要し、商品価格の25%以上を手数料として失う。 |
このリボ払い手数料シミュレーションが示す通り、「分割払いリボ払いどっちが得か」という問いに対しては、総支払額と手数料の観点から明白に分割払いが有利であるといえます。リボ払いで月々の返済設定額を低く抑えれば抑えるほど、金利負担は加速度的に増大します。
【罠の真相】「リボ払いがやばい」と言われる構造的理由と心理的トラップ
ネット上や金融関係者の間で「リボ払いがやばい理由」として強く警告される背景には、カード各社が採用している返済計算の構造と、人間の金銭感覚を狂わせる心理的メカニズムがあります。
多くのカードで採用されている「残高スライド元利定額方式」は、利用残高に応じて毎月の最低支払額が自動的に変動する仕組みです。例えば、残高が10万円未満なら月々5,000円、10万円を超えると月々1万円といった設定がなされます。しかし、この支払額の中には「元金」だけでなく「手数料(利息)」も含まれている点が重大な落とし穴です。
実質年率の計算方法は「利用残高 × 実質年率 ÷ 365日 × 利用日数」で算出されます。残高が30万円あり、実質年率15.0%で月1万円の返済を行う場合、初月の手数料は約3,750円に達します。つまり、1万円支払っても元金は6,250円しか減りません。この状態のまま追加で数万円の買い物を重ねると、支払っている金額の半分近くが手数料に消え、元金がまったく減らない「リボ地獄」と呼ばれる悪循環に陥ります。
行動経済学の観点からも、リボ払いは「現在バイアス(将来の損失よりも現在の快楽や負担軽減を過大評価する心理)」を刺激します。高額な商品を購入しても口座からの引き落とし額が変わらないため、自分が借金を重ねているという痛覚が麻痺し、返済能力を超えたカード利用を誘発してしまうのです。

【実態検証】利用者の生の声から判明したトラブルの現場と後悔のパターン
消費生活センターやSNSの投稿で頻繁に見られるのが、「気づかないうちにリボ払いになっていた」というトラブルです。カード入会時に「リボ払い登録で数千ポイント進呈」といったキャンペーンに惹かれて自動付帯(登録型リボ)を選んでしまい、数年後に明細を見て初めて膨大な手数料に気づくケースが散見されます。
現場の実態として特に注意すべきは、以下の3つの典型パターンです。
第一に、初期設定の誤認です。年会費無料カードの発行時に標準設定が「自動リボ」になっているプランを選んでしまい、店頭で「一括払い」と指定したにもかかわらず自動的にリボ払いに変換されているパターンです。第二に、クレジットカード支払い方法変更の安易な利用です。請求額が大きくなった月に「あとからリボ」を使ってしまい、そのまま解除を忘れて累積残高を膨らませるケースです。第三に、明細書の確認不足が挙げられます。ペーパーレス化によりWeb明細が主流となった結果、引き落とし総額だけを見て内訳(元金充当分と手数料充当分)を確認しない利用者が増加しています。
トラブルを未然に防ぐためには、定期的な「リボ払い残高の確認方法」を把握しておくことが不可欠です。各カード会社の公式アプリや会員サイト(Vpass、MyJCB、楽天e-NAVIなど)の「リボ利用残高」「お支払いコース設定」の項目を月に一度は点検する習慣を持ちましょう。
【救済と脱出】クレジットカード支払い方法変更と繰り上げ返済の鉄則
すでにリボ払いや多面的な分割払いで残高が膨らんでいる場合、放置すればするほど毎日利息が積み上がります。最優先で実行すべき対抗策は「クレジットカード繰り上げ返済」です。
繰り上げ返済(一部繰上返済または全額一括返済)を行うと、支払った金額の全額が直接「元金」の返済に充当されます。元金が減れば、翌日以降に発生する日割り計算の手数料も劇的に圧縮されます。ATMからの入金や指定口座への銀行振込、Web会員ページからの増額申請など、各社が用意している臨時返済ルートを活用することで、数万円単位の手数料を削減することが可能です。
また、家計の資金繰りに応じて「クレジットカード支払い方法変更」を検討する場合、リボ払いではなく回数が固定される「あとから分割」への変更や、ボーナス月に合わせた繰り上げ返済を組み合わせることが、無駄な損失を食い止める確実なアプローチとなります。
【プロの結論】分割払い・リボ払いに向いている人・絶対避けるべき人の判断基準
キャッシュレス決済を健全に活用するために、支払い方法ごとの向き不向きを客観的な基準で整理しました。
▼ 分割払いが向いている人
・冷蔵庫やパソコンなど、生活・仕事に直結する高額必需品を急ぎで購入したい人
・数カ月〜1年以内に確実に完済できる見通しが立っており、毎月の支出計画を固定したい人
・2回払いやボーナス一括払いを活用して手数料をゼロに抑える工夫ができる人
▼ リボ払い・分割払いを避けるべき(一括払いのみにすべき)人
・現在のリボ利用残高や実質年率のパーセンテージを即答できない人
・日々の食費や日用品、交際費など、形に残らない消費を後払いで決済している人
・ポイント還元や入会特典を目的に、支払い設定の仕組みを理解せず登録しようとしている人

【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払いはどちらが信用情報(CICなど)に影響しやすい?
A1:どちらを利用しても期日通りに返済していれば信用情報に傷はつきません。ただし、リボ払いで残高が高止まりしている状態は「借入残高が多い」とみなされ、住宅ローンや新規クレジットカードの審査で不利に働く可能性が高くなります。完済時期が確定している分割払いのほうが、審査上のリスク評価は比較的低く抑えられます。
Q2:分割払いの手数料は途中で一括返済すれば安くなりますか?
A2:安くなります。分割払いの手数料は利用残高と期間に応じて計算されるため、繰り上げ返済によって期間を短縮すれば、未経過分の手数料は免除または返戻されます。資金に余裕ができた段階でカード会社へ連絡し、繰り上げ返済を申請するのがお得です。
Q3:店頭で「1回払い」と言ったのにリボ払いになっていた時の対処法は?
A3:カードの設定が「自動リボ(スマリボ、楽Pay、リボ宣言など)」になっている可能性が高いです。速やかにWeb会員サイトから自動リボ設定を解除してください。すでに発生した残高については、翌月一括返済の手続きを取ることで手数料の発生を最小限に食い止めることができます。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済や後払いサービス(BNPL)が普及するなか、クレジットカードの支払い方法を適切に選択する金融リテラシーはますます重要性を増しています。分割払いとリボ払いは、どちらも借入であることに変わりはありませんが、「返済の終わりが最初から決まっているか否か」という点においてリスクの性質が根本的に異なります。
原則として支払いは1回払い、または手数料無料の2回払い・ボーナス一括払いを基本とし、やむを得ず高額決済を分割する場合でも、支払回数を最小限に設定して短期間で完済する計画性が求められます。手数料のシミュレーションと自身の残高管理を徹底し、カード会社にコントロールされる側ではなく、便利に使いこなす側として賢く活用してください。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
