退職金の相場はいくら?大企業と中小企業の差や手取り計算を徹底解説
終身雇用の前提が揺らぎ、転職やキャリアアップが一般的な選択肢となった今、多くの働く人々が直面するのが「自分はいったい退職金をいくら受け取れるのか」という切実な疑問です。将来設計や老後資金の計画を立てるうえで、退職金の概算を把握しておくことは欠かせません。
退職金の支給額は、企業規模(大企業か中小企業か)をはじめ、学歴、勤続年数、そして「自己都合」か「会社都合」かという退職理由によって何倍もの格差が生じます。また、提示された額面がそのまま口座に振り込まれるわけではなく、税金が差し引かれた「手取り額」を正確に知る必要があります。厚生労働省の公式統計や最新の公的データをもとに、退職金のリアルな相場と手取りの計算手順、知っておくべき注意点を分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:大企業の定年退職金平均が約2,000万〜2,500万円前後であるのに対し、中小企業は約1,000万〜1,200万円程度と、企業規模で約2倍の開きが存在します。
- 要点2:自己都合退職は会社都合や定年退職に比べて支給率が60〜70%程度に減額される傾向があり、勤続10年・20年の節目でも受給額に大きな差が生じます。
- 要点3:退職金は「退職所得控除」によって税制上の優遇措置が手厚いものの、受取方法(一時金か年金か)や申請手続きの有無で最終的な手取り額が大きく変わります。
【2026年最新データ】退職金の平均相場|大企業・中小企業・勤続年数別の実態
退職金の相場を正しく把握するためには、公的な調査データを基準にするのが確実です。厚生労働省が実施する「就労条件総合調査」や、東京都産業労働局「中小企業の賃金・退職金事情」などの最新統計から、学歴や企業規模に応じた定年退職金の全体像が見えてきます。
一般的に、大卒で定年(勤続35年程度)まで勤め上げた場合の平均退職金は、大企業(従業員1,000人以上)で約2,000万〜2,500万円、中小企業(従業員数300人未満)で約1,000万〜1,200万円が相場とされています。大企業では勤続1年あたり約60万円、中小企業では勤続1年あたり約30万円の積み上げがひとつの概算指標です。
| 勤続年数・退職事由 | 大企業(大卒・概算相場) | 中小企業(大卒・概算相場) | 編集部の見解・評価 |
|---|---|---|---|
| 勤続5年(自己都合) | 約50万〜80万円 | 約20万〜40万円 | 早期退職時は支給係数が低く設定されるケースが目立ちます。 |
| 勤続10年(自己都合) | 約150万〜250万円 | 約80万〜150万円 | 転職の節目となる年数。会社都合なら1.2〜1.4倍程度に増加します。 |
| 勤続20年(自己都合) | 約500万〜800万円 | 約250万〜450万円 | 退職所得控除の枠が拡大する境界線であり、税制メリットが大きくなります。 |
| 定年退職(勤続30〜35年) | 約2,000万〜2,500万円 | 約1,000万〜1,200万円 | ピーク時(平成初期の3,000万円超)と比較すると減少傾向が続いています。 |
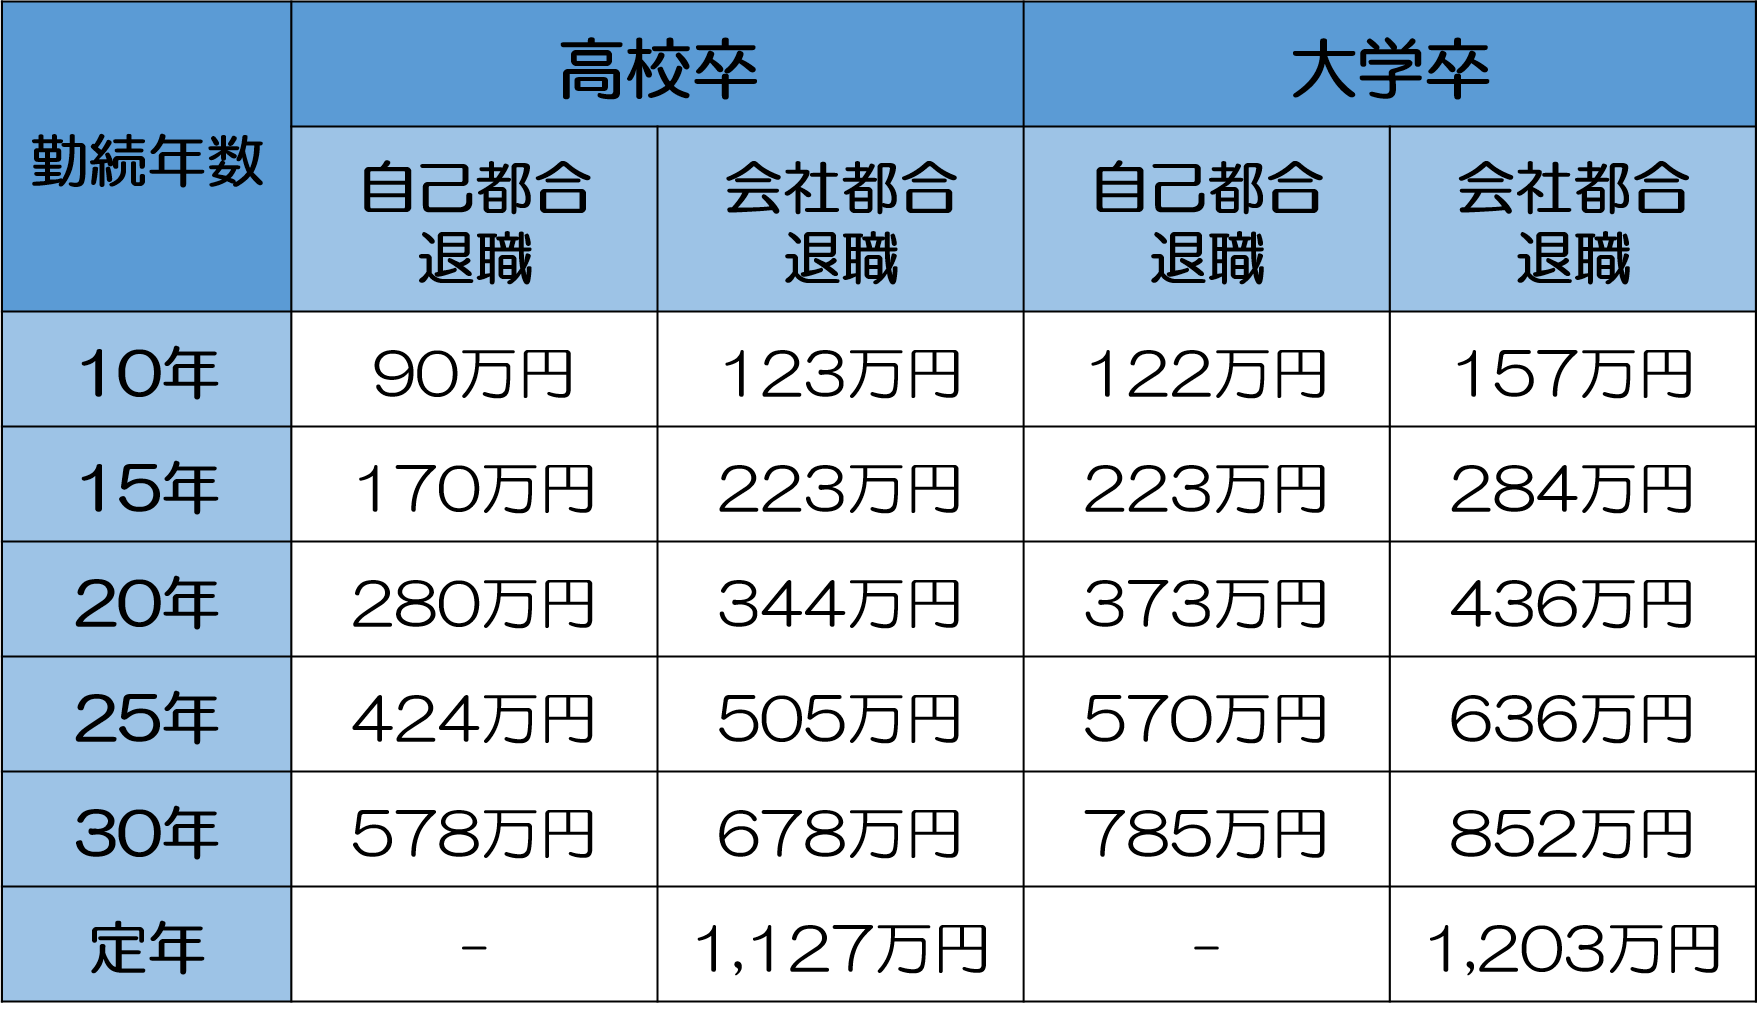
高卒社員の場合、定年時の支給額は大卒の70〜80%前後となるケースが一般的ですが、勤続年数が4年ほど長くなるため、若年層の段階では大卒と同等以上の支給額になる事例も見られます。業種別では、金融・保険業、電気・ガスなどのインフラ産業、情報通信業が高水準を維持している一方、飲食・宿泊業やサービス業では退職金水準が控えめになる傾向があります。

退職金の手取り計算方法|税金控除後のリアルな受給額をシミュレーション
退職金を受け取る際、額面全額が振り込まれるわけではありません。所得税と住民税が課税されます。ただし、退職金は長年の勤務に対する慰労や退職後の生活基盤を支える資金という性格を持つため、給与所得に比べて退職所得控除と呼ばれる極めて手厚い税制優遇が設けられています。
退職金の手取り額を算出する流れは、以下の3ステップです。
ステップ1:退職所得控除額の算出
勤続年数に応じて、非課税となる控除枠を計算します。勤続年数に1年未満の端数がある場合は切り上げ(例:勤続10年2ヶ月→11年)として扱われます。
- 勤続20年以下の場合:40万円 × 勤続年数(最低80万円)
- 勤続20年超の場合:800万円 + 70万円 ×(勤続年数 − 20年)
ステップ2:課税退職所得金額の計算
額面の退職金から控除額を引き、残った金額をさらに半分(1/2)にします。この「2分の1課税」が手取りを大きく引き上げる要因です。
課税退職所得金額 =(退職金支給額 − 退職所得控除額)× 1/2(1,000円未満切り捨て)
ステップ3:所得税・住民税の算出と手取りの確定
算出した課税退職所得金額に、所定の所得税率(超過累進税率)と復興特別所得税(基準所得税額の2.1%)、および住民税(一律10%)を掛け合わせて税額を求めます。
具体的な事例でシミュレーションしてみましょう。
- ケースA:勤続10年・退職金200万円(自己都合退職)
退職所得控除額は「40万円 × 10年 = 400万円」です。退職金200万円は控除枠の400万円を下回るため、課税対象額は0円となり、税金は引かれず200万円がそのまま手取りとなります。 - ケースB:勤続35年・退職金2,000万円(定年退職)
退職所得控除額は「800万円 + 70万円 × 15年 = 1,850万円」です。差引残額は「2,000万円 − 1,850万円 = 150万円」となり、課税退職所得は「150万円 × 1/2 = 75万円」です。
所得税(約3.8万円)+住民税(7.5万円)=合計税額約11.3万円となり、手取り額は約1,988万7,000円となります。
自己都合と会社都合の違い|退職理由で支給額が大きく変動する理由
退職金制度において、支給額を左右する大きな要因が「退職事由」です。自己都合退職と会社都合退職(倒産、解雇、事業所閉鎖、希望退職募集への応募など)では、計算式に適用される「支給係数」が異なります。
企業の退職金規程では、自己都合退職の場合に一定の減額率を設けるのが一般的です。勤続3年〜5年未満での自己都合退職は支給額がゼロ、もしくは大幅に減額される規程を設けている企業も珍しくありません。勤続10年〜20年の中堅期であっても、自己都合退職の支給額は会社都合退職の60〜80%程度にとどまるケースが多く見られます。
なぜ自己都合退職の支給額が低く抑えられているのでしょうか。日本の退職金制度は歴史的に「優秀な人材の長期囲い込み」を目的として発展してきた経緯があります。早期の離職にはペナルティ的な減額を行い、長期間会社に貢献した社員に対して報いる設計になっているためです。転職を検討する際は、退職理由による減額幅をあらかじめ就業規則で確かめておく必要があります。

【実態検証】退職金はいつもらえる?受給者の声と支給までのタイムラグ
退職を経験したビジネスパーソンから頻繁に聞かれるのが、「退職金は最終出社日や退職日当日に振り込まれると思っていたのに、なかなか入金されない」という戸惑いの声です。知恵袋やSNSなどのコミュニティでも、支給時期に関する相談が後を絶ちません。
実際の事務手続き上、退職金の振込時期は「退職日から1ヶ月〜3ヶ月後」になるケースが一般的です。民間企業では、退職に伴う社内手続きの完了後、翌月の給与支払日や翌々月の所定日に支払われる運用が多く採用されています。中小企業退職金共済(中退共)などの外部共済を利用している場合、退職後に会社から交付された請求書を元に本人が共済機構へ請求手続きを行うため、書類提出から入金まで約1〜2ヶ月を要します。
公務員の場合も、退職月の翌月下旬から翌々月にかけて振り込まれるのが通例です。退職直後にまとまった資金が必要な場合、退職金が即座に入金される前提でキャッシュフローを組むと、資金繰りに行き詰まるリスクがあります。退職後の当面の生活費や税金(翌年課税される前年所得分の住民税など)は、手元の預貯金でまかなえるよう準備しておくことが不可欠です。
一般に知られていない盲点とネットの誤解
ネット上の情報や一般的なイメージと、実際の制度運用の間にはいくつかの危険な落とし穴が存在します。損をしないために知っておくべき盲点を整理しました。
盲点1:「すべての会社に退職金がある」という思い込み
法律上、企業に退職金制度を設ける義務はありません。厚生労働省の「就労条件総合調査」によると、退職給付制度を持たない企業の割合は約25〜30%に達しています。特に従業員30〜99人規模の中小企業では約3割の企業に退職金制度が存在しません。入社時や在職中に自社の「退職金規程」を閲覧し、そもそも自社に退職金制度があるのか、どのような計算体系になっているかを確認することが第一歩です。
盲点2:「退職所得の受給に関する申告書」の提出漏れ
退職時に勤務先から提出を求められる「退職所得の受給に関する申告書」を提出しないと、退職所得控除が適用されず、一律20.42%の所得税(復興特別所得税含む)が源泉徴収されてしまいます。確定申告を行えば過大に納めた税金は還付されますが、受取時の手取り額が大幅に減少し、還付までに時間を要することになります。
盲点3:勤続5年以下の役員・従業員に対する「短期退職手当特例」
近年見直された税制改正により、勤続年数5年以下の従業員や役員が受け取る退職手当については、控除額を引いた後の「1/2課税」の恩恵が制限されるケースがあります。短期で高額な退職金を受け取る転職・離職パターンでは、事前の税額シミュレーションが欠かせません。
盲点4:一時金(一括)と年金(分割)の受取方法による税金の違い
企業によっては、退職金を「一括の一時金」か「分割の年金形式」、あるいは「両者の併用」から選択できます。一時金は手厚い退職所得控除が使えますが、年金形式で受け取ると「雑所得」として扱われ、公的年金等控除が適用されるものの、毎年の所得税・住民税・国民健康保険料等の算定基礎を押し上げる要因になります。表面上の受取総額だけでなく、社会保険料まで含めた手取り総額での比較検討が重要です。
【プロの結論】キャリアプランに合わせた退職金の賢い付き合い方
かつてのように「1つの会社に40年勤め上げ、2,000万円以上の退職金と公的年金で悠々自適の老後を送る」という単一の人生モデルは終焉を迎えつつあります。企業の退職給付額は長期的に減少傾向にあり、成果主義の導入に伴って基本給連動型からポイント制退職金や確定拠出年金(企業型DC)へと移行する企業が増加しています。
こうした構造変化を踏まえ、働く個人が取るべき判断基準を提示します。
- 転職に踏み切るべき人:現職での昇給見込みが薄く、退職金の積み上がり以上に他社での年収アップ(市場価値の向上)が見込める場合。勤続年数に縛られて低賃金に甘んじるより、生涯獲得賃金の最大化を目指す方が合理的です。
- 現職に留まり退職金を活用すべき人:退職金規程が旧来の手厚い年功型であり、あと数年で勤続20年などの支給係数・控除枠が急伸する節目に達する場合。退職金の税制メリットを最大限に享受してから動くのが有利です。
- すべてのビジネスパーソンに必要な視点:退職金を「会社の好意による不確実な臨時収入」と位置づけ、退職金だけに依存しない資産形成を進めることです。iDeCo(個人型確定拠出年金)や新NISAを活用し、自らの手で非課税枠を使った「じぶん退職金」を積み立てていく自助努力が、将来の経済的自立を支える決定打となります。
【退職金はいくらもらえる?】に関するよくある質問(FAQ)
Q1:勤続10年で自己都合退職した場合、退職金はどのくらいが目安ですか?
A1:大企業であれば約150万〜250万円、中小企業であれば約80万〜150万円程度が相場の目安です。ただし、基本給連動型やポイント制など自社の計算式によって幅があります。勤続10年の場合、退職所得控除枠が400万円あるため、支給額が400万円以下であれば所得税・住民税は課税されず、全額を手取りとして受け取れます。
Q2:退職金は退職後いつ自分の口座に振り込まれますか?
A2:企業の事務処理サイクルによって異なりますが、退職日の翌月〜2ヶ月後の支払日に振り込まれるのが一般的です。外部の中退共制度を利用している場合は、退職後に申請書類を提出してから概ね1〜2ヶ月程度かかります。正確な支給日は会社の総務・人事部または退職金規程で確認できます。
Q3:就職した会社に退職金制度がない場合、違法ではないのですか?
A3:違法ではありません。労働基準法上、企業に退職金制度を導入する法定義務はなく、制度の有無は各企業の裁量に委ねられています。現在、国内企業の約4分の1には退職金制度がありません。制度がない会社に勤めている場合は、月々の給与水準や賞与、確定拠出年金(iDeCoや企業型DC)の有無を確認し、自発的な資産形成を行う必要があります。
まとめ:自社の規定確認と手取り把握が後悔しない第一歩
退職金の金額は、企業規模や勤続年数だけでなく、退職理由や税制控除の適用によって大きく左右されます。平均相場はひとつの目安に過ぎず、最も重要なのは「自社の退職金規程がどう定められているか」を直接確認することです。
転職を考えている人も、定年後の生活設計を描いている人も、まずは自社の規程で計算方法を調べ、税引き後のリアルな手取り額を試算してみてください。正確な受取額を把握することが、後悔のないキャリア選択と安定した資産形成を実現するための確固たる第一歩となります。 (出典: 退職 金 いくら(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
