手書き領収書の書き方完全ガイド!上様・品代が無効な理由とインボイス対応
📌 【この記事の重要ポイントまとめ】
- 要点1:「上様」や「品代」は税務調査で取引の実態確認が取れず、経費否認やインボイス無効を招くリスクが極めて高い。
- 要点2:5万円以上の手書き領収書には200円の収入印紙が必要であり、税抜金額の記載がないと税込判定で余計な印紙税が発生する。
- 要点3:インボイス対応の手書き領収書(適格簡易請求書など)には「登録番号」「税率ごとに区分した消費税額等または適用税率」の正確な追記が必須である。
【現場見本付き】手書き領収書の基本項目と書き方テンプレート
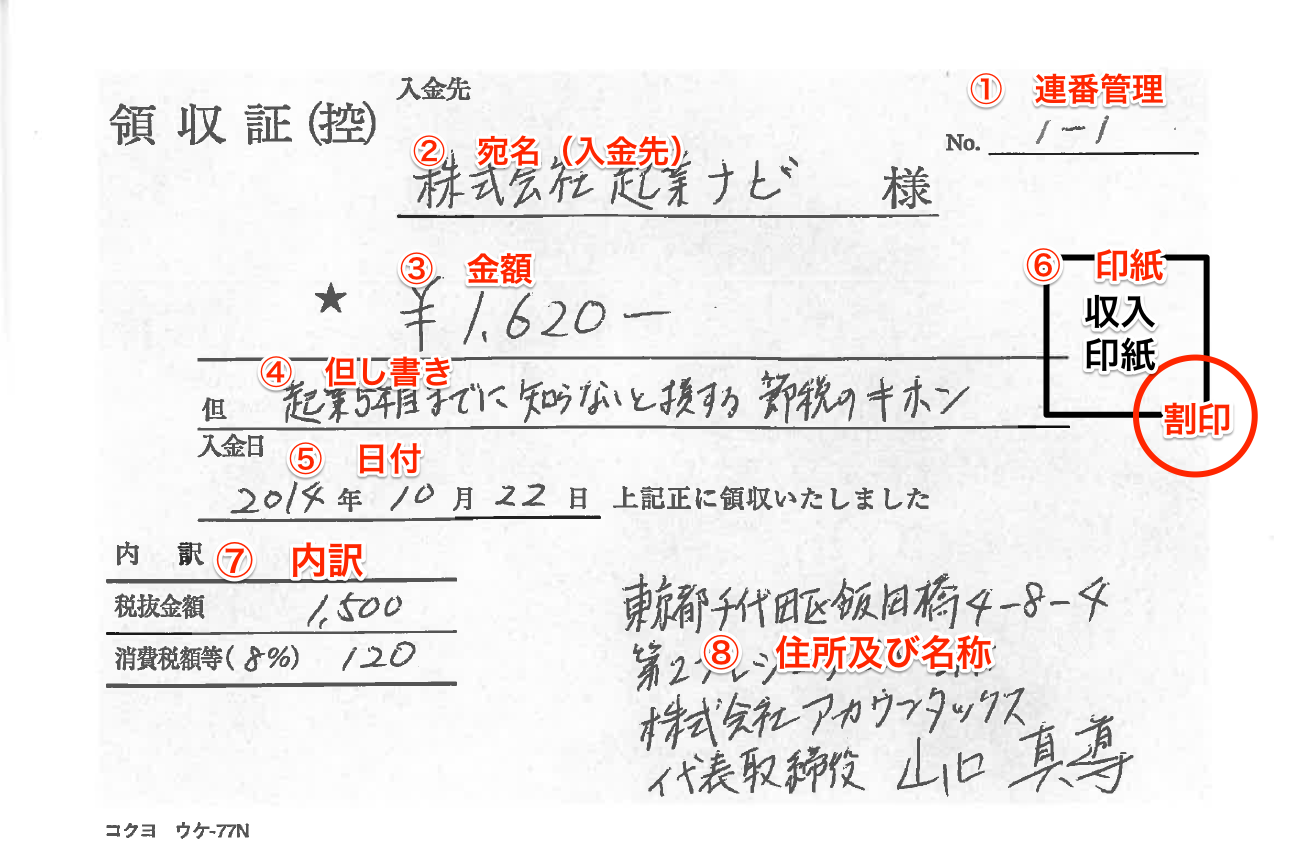
市販されている複写式の手書き領収書や単票の伝票を使用する際、記載漏れが1箇所でもあると証憑としての法的効力が揺らぎます。まずは必須となる各項目の配置と、現場でそのまま使える書き方見本を確認しましょう。(200円)
※割印要
合同会社サンプルオフィス
代表社員 山田 太郎
登録番号:T1234567890123
TEL: 03-1234-5678 【社印・角印】
金額の改ざん防止ルール|「¥」「※」「-」記号の絶対的な配置作法
手書き領収書において最もトラブルや不正のリスクが集中するのが「金額欄」です。ボールペンで書かれた数字は、前後に数字を書き足すだけで簡単に桁数を水増しできてしまいます。これを法的に防ぐため、厳格な金額の改ざん防止ルールが存在します。 数字の前に「¥」を記す場合は、先頭に余計な数字を書き足されないよう、最初の数字との間にスペースを一切空けずに詰めて書くことが鉄則です。漢数字で記載する場合は「金」を頭に付けます。さらに、末尾には数字を足せないよう「-」「※」「也」などの記号を必ず密着させて記入します。 数字自体の表記にも細心の注意を払いましょう。アラビア数字(算用数字)を用いる場合は、可読性を高めて桁間違いを防ぐために「3桁ごとのカンマ(,)」を必ず打ちます。一方で、改ざんを極度に警戒する不動産取引や高額な決済では、漢数字であっても単純な「一、二、三」ではなく、「壱、弐、参、拾」といった大字(だいじ)を指定されるケースも珍しくありません。わずかな隙間や曖昧な記号配置が、横領や脱税を疑われるリスクに直結します。なぜ「上様」「品代」は危険なのか?税務調査で否認される現場の真相
日本の商店街や飲食店で長らく重宝されてきた「上様」という宛名と「品代」という但し書きですが、現在これらを安易に使用することは極めて危険な行為です。国税庁の査察や税務署の税務調査において、真っ先に調査官の目が留まるのがこの2点です。宛名の書き方 上様 が招く税務リスク
宛名の書き方 上様が危険視される理由は極めて単純で、「誰がその対価を支払ったのか」を客観的に証明できないためです。「上様」で切られた領収書は、社内の人間が私的な飲食や買い物の領収書を拾い集め、会社の経費として不正精算する行為の温床となってきた歴史があります。 税務調査では、実態が伴わない経費は容赦なく否認され、重加算税や過少申告加算税のペナルティが課されます。そのため、受け取る側の経理部門でも「上様の領収書は精算不可」と社内規定で弾くケースが圧倒的多数を占めています。宛名は必ず「株式会社〇〇」「〇〇合同会社」といった正式名称を相手に確認し、省略せずに記載してください。但し書き 品代NG理由 と具体的な書き換え例
「品代」と書かれた領収書が通用しないのも同様のロジックです。但し書き 品代NG理由の本質は、「事業に必要な購入であったかどうかが第三者に判別不能だから」に尽きます。事業用の文房具を買ったのか、それとも個人の趣味のゲーム機や贈答品を買ったのかが分からない領収書を、税務署が経費として認める余地はありません。 現場では、以下のように具体性を伴った品名やサービス内容を明記する必要があります。 * NG:お品代として * OK:オフィスクリーニング代として * OK:会議用茶菓子代として(〇月〇日打合せ分) * OK:事務用パソコン周辺機器(キーボード・モニター)代として 購入点数が多い場合は、主要な品目を1つ挙げた上で「書籍(〇〇関連書)ほか3点代として」と記載し、購入明細がわかるレシートをホチキス留めで裏付けとして添付するのが最も安全な実務対応です。
【比較表】手書き領収書における通常発行とインボイス制度対応の違い
2023年10月に開始された適格請求書等保存方式(インボイス制度)は、手書き領収書にも根本的な変革をもたらしました。適格請求書発行事業者が発行する領収書と、免税事業者や従来の領収書では求められる法的記載事項が大きく異なります。| 項目 | 従来の領収書(一般) | 適格請求書(手書き一般) | 適格簡易請求書(手書き簡易) |
|---|---|---|---|
| 宛名の記載 | 必須(実務上「上様」も散見) | 必須(正式名称のみ) | 省略可能(宛名なし可) |
| 登録番号の記載 | 不要 | 必須(T+13桁の番号) | 必須(T+13桁の番号) |
| 消費税の表記 | 内訳の明記は任意(税込のみ可) | 税率ごとの対価&消費税額等を両方明記 | 「税率ごとの消費税額等」または「適用税率」のいずれか一方 |
| 交付対象事業者 | 全事業者(免税事業者含む) | インボイス発行事業者全般 | 飲食・小売・タクシー等に限定 |
| 実務負担・評価 | 最も簡便だが控除不可リスク大 | 手書き記入の手間が最も重い | レジ混雑時も迅速に発行可能 |
インボイス制度下の手書き領収書|適格簡易請求書の記載要件と登録番号の記載例
事業間取引(BtoB)において、取引先から「インボイスとして手書き領収書を出してほしい」と要求された場合、事業者は国税庁に登録した事業者であることを証明する情報を手書き、もしくはスタンプで正確に落とし込まなければなりません。適格簡易請求書 記載要件 の押さえどころ
小売業、飲食業、タクシー業、駐車場業など、不特定多数の顧客に対して商品やサービスを提供する事業者は、要件が緩和された「適格簡易請求書(簡易インボイス)」を手書き領収書として発行することが認められています。 適格簡易請求書 記載要件は以下の5点です。 1. 適格請求書発行事業者の氏名または名称および登録番号 2. 取引年月日 3. 取引内容(軽減税率の対象である場合はその旨) 4. 税率ごとに区分して合計した対価の額(税抜または税込) 5. 消費税額 税率ごとの区分表記、または適用税率(どちらか一方の記載で可) 通常のインボイスと異なり、「書類の交付を受ける相手方の氏名または名称(宛名)」が不要とされているため、店頭レジで顧客から「宛名はなしで」と言われた場合でも、簡易請求書の交付要件を満たす業種であれば税法上まったく問題ありません。登録番号 記載例 とゴム印活用の推奨
事業者番号の記載ミスは致命的です。登録番号 記載例としては、法人であれば「T+法人番号13桁(例:T1234567890123)」、個人事業主であれば「T+13桁の固有番号」となります。 手書き領収書だからといって、この14文字に及ぶコードを毎回ボールペンで手書きしていると、書き間違いや読み取り不可のトラブルが多発します。現場の実務としては、屋号や住所、電話番号とともに登録番号をあらかじめ彫り込んだ「インボイス対応ゴム印」を作成し、領収書の発行者欄に押印する運用が最も安全かつ確実です。 また、消費税額 税率ごとの区分表記については、標準税率(10%)と軽減税率(8%)の商品が混在する場合、「10%対象:¥11,000(内消費税¥1,000)」「8%対象:¥5,400(内消費税¥400)」のように、明確に区分して明記しなければインボイスとしての効力を失います。
収入印紙は5万円以上から!貼り方・消印(割り印)の税務ルール
領収書作成におけるもう一つの関門が印紙税です。受取金額が一定ラインを超えると、領収書は印紙税法上の「課税文書(第17号の1文書)」に該当し、印紙を貼らなければ脱税(過怠税の対象)とみなされます。収入印紙 5万円以上 の判定における「消費税の罠」
印紙を貼る必要があるのは、記載された受取金額が5万円以上(非課税基準)の場合です。5万円以上100万円以下の領収書には「200円」の収入印紙を貼り付けます。 ここで現場が最も陥りやすい落とし穴が「税込と税抜の計算」です。印紙税の判定において、領収書内に消費税額が明確に区分記載されているか、あるいは税込価格と税抜価格が明記されている場合、消費税額を除いた「税抜金額」で判定してよいという明確な通達があります。 * 事例A:領収金額「¥52,800(内訳記載なし)」 → 5万円を超えているとみなされ収入印紙が必要(200円) * 事例B:領収金額「¥52,800(税抜価格¥48,000、消費税¥4,800)」 → 税抜判定となり5万円未満のため収入印紙は不要 このように、内訳に消費税額をきちんと手書きするだけで、印紙代を合法的に節約できます。コスト管理の観点からも、内訳の記載を習慣化すべきです。収入印紙 消印 割り印 の正しいルールと過怠税リスク
印紙を貼るだけで満足してはいけません。印紙の再利用を防ぐために行う収入印紙 消印 割り印まで完了して初めて納税が成立します。消印は、領収書の用紙と印紙の彩紋(模様部分)の両方にまたがるように押印します。 印鑑がない場合は、ボールペンによる明確な自筆署名(フルネームや社名)でも消印として税法上有効です。ただし、鉛筆やシャープペンシルなど容易に消せる筆記具での消印は認められません。また、手元にあるからといって斜線をサッと引くだけの「チョン消し」は、消印と認められず過怠税の対象となった判例があるため厳禁です。 もし印紙を貼り忘れたり消印を怠ったりした場合、税務調査で発覚すると本来の印紙税額の3倍(自ら申告した場合は1.1倍)に相当する過怠税が課されるため、十分な警戒が必要です。書き損じの対処法|手書き領収書 訂正印 二重線は通用するのか?
どれほど注意していても、手書きである以上、金額や宛名の書き間違いは発生します。その際、現場でしばしば見られるのが「二重線を引いて訂正印を押す」という処理です。法的有効性と商慣習における「決定的な乖離」
法律論および民法上の原則から言えば、手書き領収書 訂正印 二重線による訂正は無効ではありません。発行者が自らの意思で修正した証拠として、誤記箇所に二重線を引き、発行者印(角印や認印)を押せば、書類としての証拠力は法的に残ります。 しかし、現代のビジネスマナーおよび企業の経理統制においては、「訂正印のある領収書は受け取り拒否」とする運用が標準化しています。金額や日付が改ざんされたのではないかという疑念を取引先の監査部門や税務調査官に抱かせる原因となり、相手に余計な経理負担やリスクを背負わせることになるからです。修正液や修正テープの使用に至っては、その時点で証憑としての信憑性が完全に崩壊します。誤記が発生した場合の絶対的な現場手順
手書き領収書を書き間違えた際の唯一無二の正しい選択肢は「破棄して初めから再発行すること」です。複写式の領収書を使用している場合は、以下の手順を厳格に遵守してください。 1. 書き損じた領収書(相手に渡す原本)に大きく赤ペンで「無効」または「破棄」と二重線で書く。 2. その原本をちぎって捨てず、手元に残る「控え」にホチキスなどで留めてそのまま帳簿に綴じ込む。 3. 新しい用紙を使って最初から書き直し、連番管理(ナンバリング)の連続性を証明できるようにする。 控えだけを残して原本をゴミ箱に捨ててしまうと、税務調査時に「連番が飛んでいるが、裏で領収書を不正発行して売り上げを除外したのではないか」という売上除外(脱税)の疑惑を招きます。書き損じたミスプリントこそ、不正をしていない最大の物的証拠になります。【領収 書 書き方 手書き】に関するよくある質問(FAQ)
現場で領収書を手書きする際、実務担当者や個人事業主が直面しがちな疑問をQ&A形式で整理しました。Q1:クレジットカード決済をされた場合、手書き領収書に収入印紙は必要ですか?
A1:不要です。クレジットカード決済は金銭の授受を伴わない「信用取引(信用購入あっせん)」にあたるため、印紙税法上の課税文書には該当しません。受取金額が5万円以上であっても印紙を貼る必要はありません。ただし、領収書内に「クレジットカード利用」と明確に記載することが法律上の免除要件です。この記載がないと通常の現金受領とみなされ、印紙税の納付義務が生じます。
Q2:個人事業主で屋号がない場合、発行者名はどのように書けばよいですか?
A2:個人事業主本人の本名(フルネーム)を記載します。インボイス登録をしている場合は、屋号の有無にかかわらず「登録されている氏名」および「登録番号(T+13桁)」の記載が必須です。事業用の活動拠点である事務所や自宅の住所、日中連絡が取れる電話番号も併記してください。
Q3:インボイス制度が始まってから、レシートの手書き領収書への引き換えを断る店が増えたのはなぜですか?
A3:レジシステムから出力されるレシートは、インボイスに必要な項目(税率区分、登録番号、端数処理計算など)がシステム的に完全自動化されているためです。これを手書きで書き換えると、計算ミスや記載漏れによるインボイス無効化リスクが生じる上、レジレシートと手書き控えの二重発行による脱税リスクを経理上抱え込むことになります。そのため、大手チェーンや飲食店を中心に「レシートが正式な適格請求書(簡易インボイス)であるため手書き発行は不可」と統一する企業が急増しています。 (出典: 領収 書 書き方 手書き(Yahoo!ニュース))
まとめ:法改正時代に恥をかかない手書き領収書の実務指針
かつては「上様・品代」で通用していた日本の領収書文化は、税務調査の厳格化とインボイス制度の定着によって完全に過去のものとなりました。現在の手書き領収書は、単なる金銭受領のメモではなく、受け取った側の仕入税額控除や経費計上を担保する重い法的責任を伴う証憑書類です。 手書き領収書を作成する際は、宛名を正確な会社名で記載し、取引の実態が第三者に伝わる但し書きを添え、金額の前後に改ざん防止の記号(¥や-)を隙間なく配置してください。さらに5万円以上の決済では税抜金額を併記して印紙税の要否を正しく判定し、インボイス発行事業者であれば登録番号と税率ごとの区分記載を徹底することが不可欠です。 正しい書き方のルールを一度身につけてしまえば、店頭や現場での慌ただしいやり取りの中でも、取引先に信頼される隙のない書類をスムーズに手渡せるようになります。適正な実務フローを整え、税務リスクのない健全な商取引を維持しましょう。

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
