住民税決定通知書の見方と届く時期|ふるさと納税控除の確認法
毎年5月から6月にかけて、手元に届く細長い帳票やデジタル通知に目を通さず、引き出しの奥やスマートフォンの保存フォルダへ直行させていないでしょうか。自治体が前年の所得をもとに算定する住民税決定通知書は、単なる納税額の告知にとどまりません。前年の所得金額や各種所得控除の内訳、さらには「ふるさと納税」の寄附金税額控除が1円の狂いもなく処理されているかを証明する、家計防衛における最重要書類です。
税制改正や行政手続きのデジタル化が進展するなか、特別徴収税額通知書の電子データ配信を選択する企業が急増しています。一方、紙と電子の二極化に伴い、「いつ届くのか分からない」「手元に届かない」「控除の確認方法が難解」といった現場の混乱も散見されます。給与明細の手取り額を左右する住民税の決定プロセスと、手元に届いた瞬間に必ず点検すべき急所を徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員は毎年5月中旬〜6月(特別徴収)、個人事業主は6月上旬〜中旬(普通徴収)に自治体から交付される。
- 要点2:ふるさと納税の税額控除額は「摘要欄」または「税額控除額」欄で【寄附総額 − 2,000円】が正しく反映されているか照合が必須。
- 要点3:紛失しても原本の再発行は原則不可だが、自治体窓口やマイナンバーカードによる「課税証明書」取得で住宅ローン審査等の公的証明に対応できる。
【2026年最新】住民税決定通知書はいつ届く?会社員と個人事業主の決定的な違い
住民税の決定通知書が手元に届くスケジュールは、納税方法が「給与からの天引き(特別徴収)」か「自身での直接納付(普通徴収)」かによって明確に分かれます。自治体が毎年5月上旬から順次発送業務を開始するため、雇用形態や申告形態に応じた配送ルートを把握しておく必要があります。
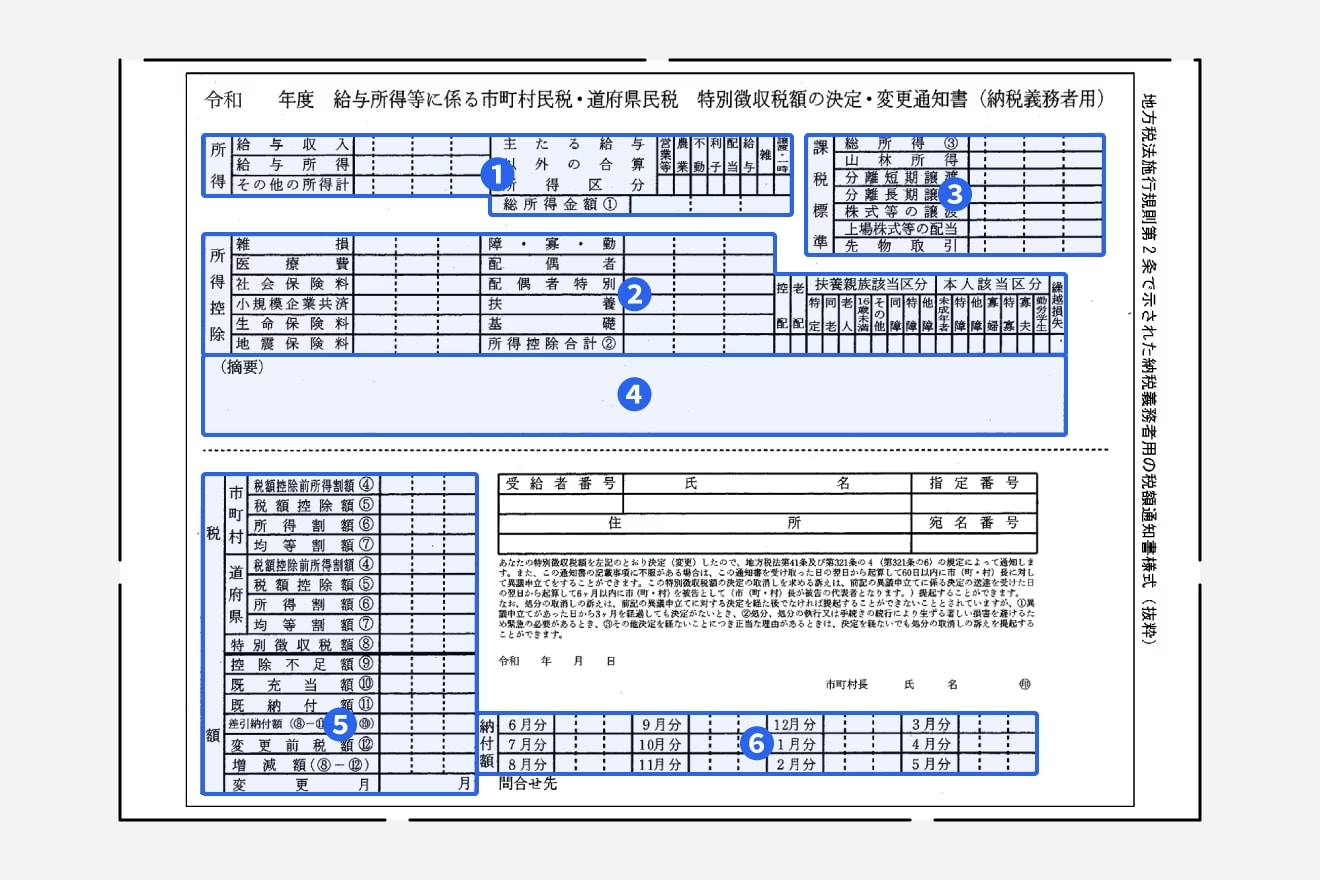
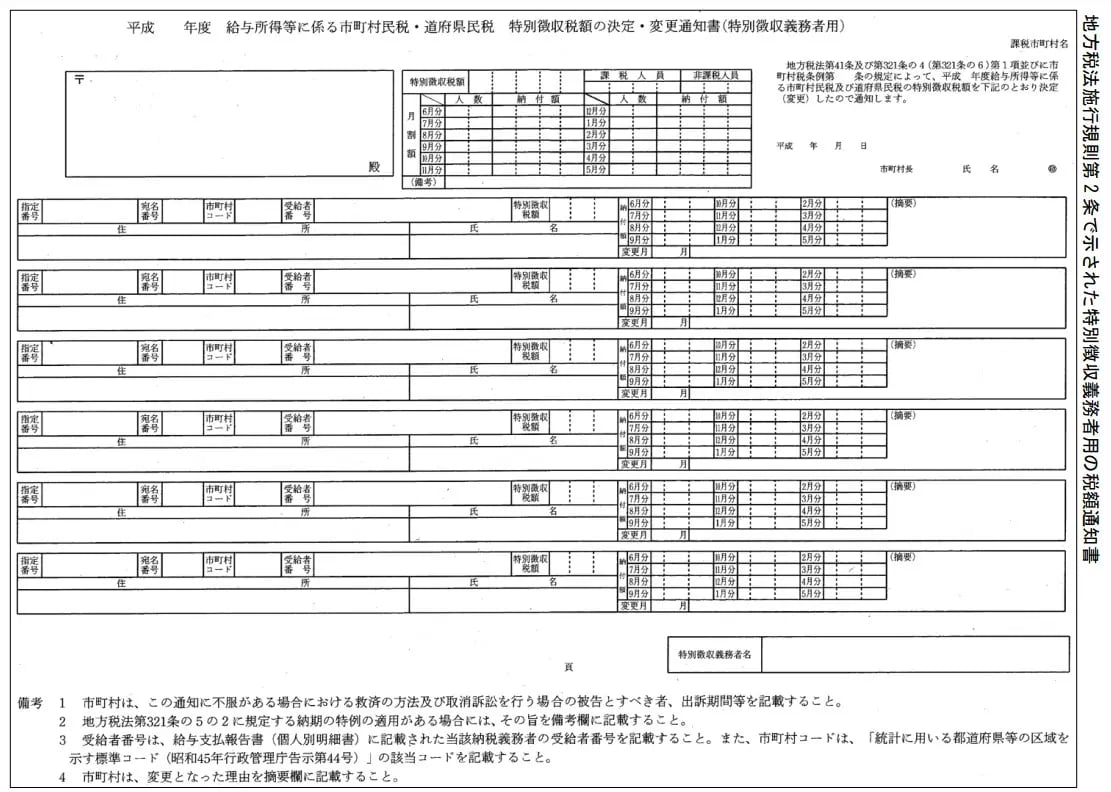
会社員や公務員、一定規模以上の企業で勤務するパート・アルバイトの場合、自治体から勤務先企業へ「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額通知書(納税義務者用)」が一括送付されます。企業の人事・総務部門が仕分けやデータ処理を行い、5月中旬から6月の給与明細配布時にかけて従業員へ手渡されるか、社内ポータル等を通じて電磁的に交付されます。
一方、フリーランス・個人事業主や退職者、複数箇所の勤務で普通徴収を選択している場合は、5月下旬から6月上旬にかけて自治体から納税者の自宅住所宛てに直接「普通徴収 納付書(住民税決定通知書兼納付書)」が郵送され、6月上旬〜中旬にポストへ投函されます。全4回(通常6月、8月、10月、翌年1月)の分割納付または一括納付の振込用紙が同封されている点が特別徴収との大きな相違点です。

【図解・比較】手取りを守る住民税決定通知書の見方|ふるさと納税の税額控除の確認方法
通知書を手にした際、多くの人が「納付額」だけを見て一喜一憂しがちですが、本質はそこではありません。最も注視すべきは、「総所得金額」「所得控除合計」「税額控除額(特にふるさと納税)」の3ブロックです。
自治体の税務システムも人間が介在する確定申告書や給与支払報告書の入力データに依存しているため、控除の転記漏れやワンストップ特例申請の不備による反映漏れが一定割合で発生します。以下の基準データと照合しながら、記載内容を点検する必要があります。
| 確認項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 総所得金額 | 前年1月1日〜12月31日の給与所得控除後の金額 | 源泉徴収票の「給与所得控除後の金額」と完全一致 | 副業収入がある場合は合算数値を確認。不一致なら申告漏れ・入力ミスを疑う |
| 所得控除合計 | 社会保険料、生命保険料、扶養控除、基礎控除などの合算 | 住民税の基礎控除は一律43万円(所得税の48万円とは5万円の差異あり) | 人的控除の差額によるズレは正常。配偶者・扶養の人数漏れがないか厳重確認 |
| ふるさと納税(ワンストップ) | 寄附金税額控除額 = 【年間寄附総額 − 2,000円】 | 全額が住民税(市民税・県民税)から直接控除される | 「税額控除額」または「摘要欄」の合算値が計算式と一致しているか確認 |
| ふるさと納税(確定申告) | 所得税還付金 + 住民税控除額 = 【寄附総額 − 2,000円】 | 所得税分は春に指定口座へ還付済、残額が住民税から控除 | 確定申告書の控(所得税還付分)と通知書の住民税控除分を合算して照合 |
ふるさと納税の控除確認において、自治体ごとのレイアウト差異には注意が必要です。政令指定都市や多くの自治体では「税額控除額」欄に市民税(6%分)と県民税(4%分)が分かれて記載されるか、「摘要欄(備考欄)」に「寄附金税額控除額:市民税〇〇円、県民税〇〇円」と明記されます。住宅ローン控除(住宅借入金等特別税額控除)や調整控除も同じ「税額控除額」に含まれるため、内訳の数字を正確に足し引きして検証しなければなりません。
届かない理由と紛失時の対処法|再発行の裏ワザと「課税証明書」の決定的な違い
6月中旬を過ぎても住民税決定通知書が手元に届かない場合、複数の構造的原因が存在します。給与所得者の場合、勤務先の人事・給与担当部署での配布遅延や、入社・転職直後で普通徴収から特別徴収への切替処理が間に合っていないケースが目立ちます。パートやアルバイトで年収が一定基準(自治体により異なるが概ね年収100万円前後)を下回り、住民税が非課税となっている場合はそもそも通知書が発行されません。
万が一、通知書を破棄・紛失してしまった場合の対処法には厳格な法的ルールがあります。地方税法の規定上、住民税決定通知書そのものの「再発行」には原則として自治体は応じません。行政処分としての税額確定告知は一度完了しているためです。
しかし、公的証明としての代替手段は完全に確立されています。市区町村の窓口、郵送請求、またはマイナンバーカードを用いたコンビニエンスストアのマルチコピー機から「課税証明書(所得・課税証明書)」を取得すれば、通知書と全く同じ法的効力を持つ書類として各種手続きに利用可能です。
【実態検証】税制改革と電子化の現場リアル|マイナポータル連携と給与担当者の声
税務行政の現場では、eLTAX(地方税ポータルシステム)を通じた「特別徴収税額通知書(納税義務者用)の電子データ交付」が普及しました。企業側にとっては、これまで数千人分の紙通知書を圧着ハガキから切り離して手作業で封入・配布していた膨大なコストが削減された一方、従業員側からは戸惑いの声も上がっています。
大手金融機関の総務担当者は「電子化により5月下旬の発送作業負荷は激減したが、従業員から『パスワード付きPDFが開けない』『マイナポータルでの閲覧方法が分からない』といった問い合わせが初年度に殺到した」と現場の実態を明かします。
SNSやネット掲示板上でも「給与明細アプリに突如格納されていて見落としていた」「紙の圧着ハガキが来ないからふるさと納税の控除確認を忘れるところだった」という投稿が散見されます。電子データであれ紙のハガキであれ、通知が届いた通知メールや社内アナウンスを看過せず、速やかにデータを開いて数値を保存する運用が各個人に求められています。
一般に知られていない盲点とネットの誤解|「捨ててはいけない」3つの理由
「税金の通知書は金額を確認したら不要」と考え、即座に破棄してしまう人が少なくありません。しかし、住民税決定通知書は以下の3つの重要局面で効力を発揮します。
第1に、住宅ローン審査や不動産賃貸契約の審査書類としての利用です。直近の安定所得を証明する際、源泉徴収票に加えて住民税決定通知書の提出を義務付ける金融機関は多数存在します。課税証明書を有料(1通300円〜400円程度)で取得する手間とコストを省くことができます。
第2に、認可保育園の保育料算定や高校無償化(高等学校等就学支援金)の判定基準の把握です。これらの公的支援や公的負担金の多くは、前年の住民税における「市町村民税の所得割額」を基準に階層区分が決定されます。通知書の所得割額を把握していれば、次年度の家計支出を事前に正確に予測できます。
第3に、副業の会社バレ防止の成否確認です。副業収入を確定申告する際、住民税の納付方法を「自分で納付(普通徴収)」に選択したはずが、自治体側の処理ミス等で会社の給与天引き(特別徴収)に合算されてしまう事故が稀に発生します。通知書の主たる給与以外の所得区分を確認することで、早期に自治体へ是正を申し立てることが可能になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税制とマネーリテラシーの観点から、住民税決定通知書に対するスタンスは明確に二分されます。
【必ず厳重に精査・保管すべき人】
・前年にふるさと納税(ワンストップ・確定申告問わず)を行った人
・住宅ローン控除の初年度または2年目以降で住民税からの控除枠を活用している人
・医療費控除やセルフメディケーション税制の確定申告を行った人
・転職、副業、退職など前年の雇用形態や所得形態に変動があった人
・近々、住宅ローン申請や子どもの認可保育園入園・教育無償化申請を控えている家庭
【最低限の確認で問題ない人】
・単一の勤務先で給与所得のみを得ており、各種控除の申請が年末調整の生命保険料控除等に限られる人
・ふるさと納税や医療費控除などの追加手続きを前年に一切行っていない人
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:転職や退職をした場合、住民税決定通知書はどこから届きますか?
A1:5月〜6月時点で新しい会社に在籍し、特別徴収の切替手続きが完了していれば現在の勤務先から交付されます。退職後に無職の期間がある場合や再就職先で普通徴収を選択している場合は、自宅へ直接納付書が届きます。
Q2:ふるさと納税の控除額が合わない(少ない)場合はどうすればいいですか?
A2:まず「上限額を超えて寄附していないか」「住宅ローン控除等と合算されていないか」を再計算してください。それでも誤りがある場合、申告漏れの自治体へ問い合わせるか、管轄の税務署・市区町村税務課へ確定申告の更正の請求(やり直し)を行います。
Q3:通知書を紛失した際、マイナポータルから確認・印刷はできますか?
A3:自治体および勤務先が電子化(eLTAX連携)に対応している場合は、マイナポータルや企業の給与システムから閲覧・PDF保存が可能です。対応していない紙発行の自治体の場合は、マイナンバーカードを利用してコンビニ等で「課税証明書」を取得してください。
Q4:パート勤務で年収103万円以下ですが、通知書が届かないのは異常ですか?
A4:異常ではありません。住民税には均等割と所得割があり、年収約100万円(自治体により93万〜100万円)以下で非課税となる場合は決定通知書自体が発行されないのが通例です。
Q5:住宅ローン控除が住民税決定通知書に全額反映されていないのはなぜですか?
A5:住宅ローン控除はまず所得税から引ききり、引ききれなかった分のみが住民税から控除されます。住民税からの控除額には上限(前年分の所得税の課税総所得金額等の5%、最大97,500円など適用年度に応じた上限)が設定されているため、枠を超えた分は控除されません。
まとめ:手取りを守るための必須アクションと今後の重要チェックポイント
住民税決定通知書は、国や自治体からの一方的な請求書ではなく、自身が申告した権利と控除が正確に執行されているかを監視するための「通信簿」です。特にふるさと納税や住宅ローン控除、医療費控除を活用している世帯にとって、記載内容の突合は可処分所得を維持するための必須ルーティンといえます。
手元に通知書が届いた、あるいは社内システムに電子データが配架された段階で、スマートフォンのカメラによるスキャン保存やPDFファイルのクラウド保管を習慣化することが推奨されます。小さな数字の確認を怠らず、制度の仕組みを主体的に使いこなす姿勢こそが、不透明な経済環境における最大の家計防衛につながります。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
