【2026最新】独身の年末調整は記入不要だらけ?書き方と損しない控除術
秋が深まり冬の足音が近づくと、オフィスのデスクや社内ポータルに届く「年末調整申告書」の提出依頼。手元に配られた複数の用紙やWeb申請画面に並ぶびっしりとした漢字と細かな計算式を見て、「独身で配偶者も子どももいないのに、一体どこを書けばいいのか」「何も入っていない用紙をそのまま出していいのか」と頭を抱えてしまう人は少なくありません。
実は、独身会社員が行う年末調整は、複雑に見える欄の大半が「記入不要」です。ただし、白紙のまま適当に流してしまうと、本来受けられるはずの税制上の優遇措置を取りこぼし、数万円単位で手取り額を減らしてしまう危険な落とし穴も潜んでいます。2026年最新の税制動向を踏まえながら、迷わず最短5分で提出を完了させ、手取りを最大化するための書き方と実践ポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:独身かつ扶養家族がいない場合、「給与所得者の扶養控除等申告書」の大部分は記入不要であり、氏名・住所・生年月日などの基本情報のみで完了する。
- 要点2:「基礎控除申告書」は年収2,400万円以下の全会社員が提出必須であり、生命保険やiDeCo、住宅ローン(2年目以降)がある人は専用の申告書を忘れずに添えることで還付金が発生する。
- 要点3:万が一未提出のまま放置すると「乙欄」扱いで翌年の手取りが大幅に減るリスクがあるため、社内期限までに確実に提出し、漏れがあれば年明けの確定申告で速やかに挽回する必要がある。
【なぜ大半が空欄でOK?】独身の年末調整で「記入不要」が多い決定的理由
年末調整の書類を受け取った独身者が最初に抱く「こんなに枠があるのに、なぜ書かなくていいのか?」という疑問には、税制上の極めてシンプルな構造が関係しています。年末調整とは、毎月の給与から概算で天引き(源泉徴収)されている所得税を、1年間の実際の所得や個人的な事情(扶養親族の有無、支払った保険料など)に合わせて再計算し、過不足を清算する手続きです。
国税庁が配布する様式の多くは、配偶者や子、親などを養っている世帯主の税負担を軽減する項目に多くのスペースを割いています。そのため、養うべき家族がおらず、一人暮らしをしている単身者の場合、配偶者控除や扶養控除、障害者控除といった該当欄はすべて適用対象外となります。これが、年末調整で独身は記入不要なエリアが圧倒的に多い決定的理由です。
実務上、年末調整で独身の書くところは驚くほど限定されています。家族の状況に変化がない独身者が記入すべきなのは、基本的に「自分自身の基本データ(氏名・現住所・生年月日)」と「本人の年間所得の見積額」のみです。書類がスカスカだからといって「何か書き忘れているのではないか」と不安になる必要はまったくありません。
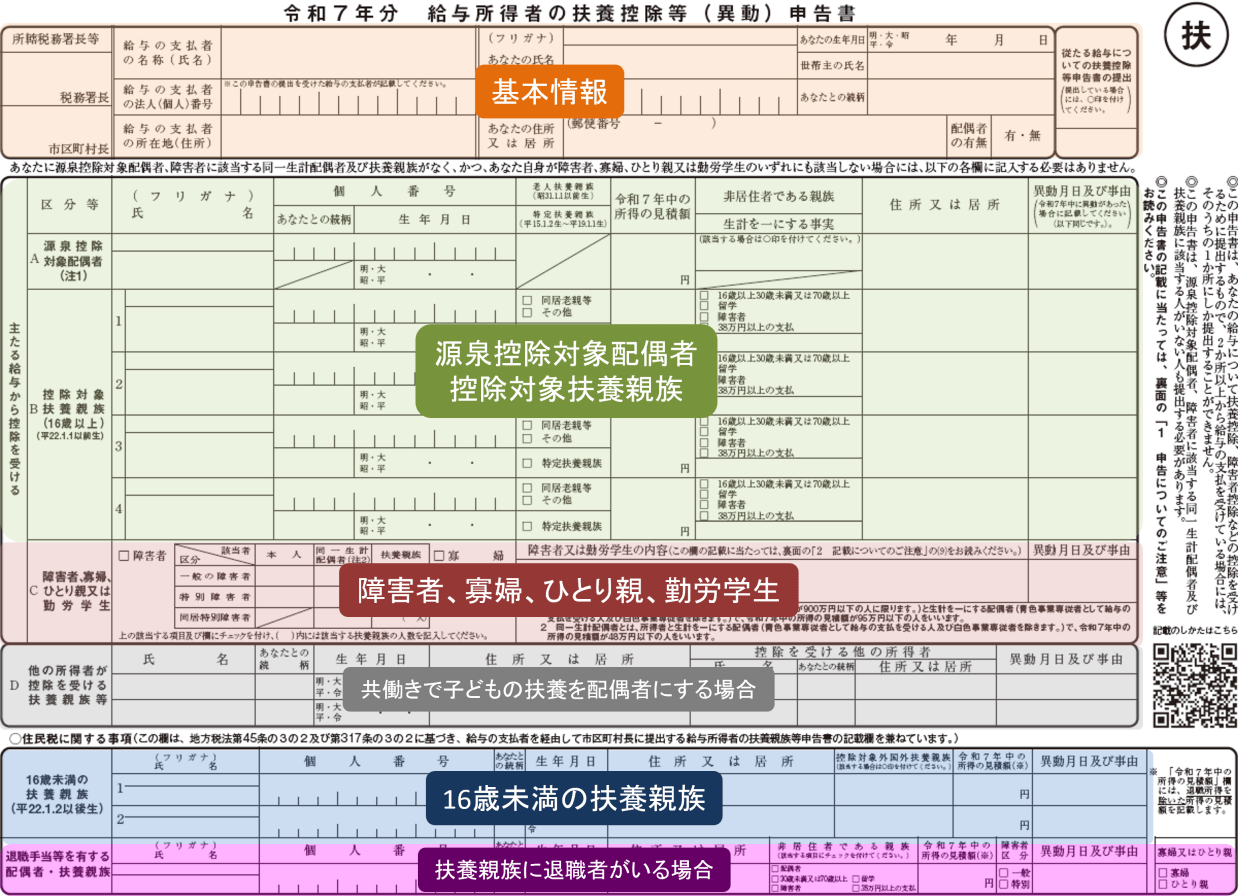
【2026年最新書類チェックリスト】独身が提出必須な3大書類と書き方の全手順
企業の総務・人事担当者が回収する主要な書類は以下の3種類です。Web申請システムを導入している企業でも、入力する本質的な項目は紙の様式と完全に一致しています。2026年最新の様式に沿って、各書類の記入ポイントを押さえていきましょう。
1. 扶養控除等(異動)申告書
扶養控除等申告書 独身 記入例として最も重要なルールは、「自分以外の欄は原則としてすべて空欄」で構わないという点です。記入が必要なのは以下の最上部ブロックのみです。
- 所轄税務署長(会社側が印字または指示)
- 給与の支払者の名称・法人番号・所在地(通常は会社側で印字済み)
- あなたの氏名・フリガナ・生年月日・世帯主の氏名および続柄
- あなたの現在の住所(マイナンバーは会社の指示に従い記載または省略)
「主たる給与から控除を受ける従業者」「控除対象配偶者」「控除対象扶養親族」などの大きな枠は、扶養親族がいない独身者であれば完全な白紙のまま提出して問題ありません。
2. 基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書
通称「基・配・所(きはいしょ)」と呼ばれるこの用紙において、基礎控除申告書 書き方 独身の肝となるのは、中央から左側に位置する「基礎控除申告書」のブロックです。ここを提出しないと、最大48万円(合計所得金額に応じて逓減)の基礎控除が受けられなくなり、所得税が跳ね上がってしまいます。
独身者の場合、同居・別居を問わず配偶者はいませんので「配偶者控除等申告書」は空欄で構いません。また、本人が特別障害者である場合や要件を満たす子どもを扶養している場合を除き、「所得金額調整控除申告書」も記入不要です。基礎控除申告書の「あなたの本年中の合計所得金額の見積額」欄に、1年間の給与収入(額面見込み)と、給与所得控除を差し引いた所得金額を計算表に沿って算出して記入します。
3. 保険料控除申告書
保険料控除申告書 独身の場合、提出の要否は「自分自身で民間の生命保険や個人年金、iDeCoなどに加入しているか」で完全に二分されます。民間の保険に一切入っておらず、給与天引き以外の年金支払いもない場合は、この申告書自体の提出が不要となるケースが一般的です(会社によっては「該当なし」として白紙提出を求める場合もあります)。
【データ比較】独身会社員の年末調整パターン別「書くべき項目と還付金シミュレーション」
独身会社員が年末調整で受ける還付金の金額は、個人の支出状況によって大きく異なります。「独身だから還付金なんて数千円程度だろう」と思い込んでいると、思わぬ機会損失を招きます。代表的な4つのケースにおける手続き内容と、発生する年末調整 還付金 独身の目安データを比較表にまとめました。
| パターン分類 | 提出書類と書くべき項目 | 還付金の相場・目安 | 編集部の見解・評価 |
|---|---|---|---|
| ① 保険なし・賃貸暮らし (年収450万円想定) | ・扶養控除等申告書(基本情報のみ) ・基礎控除申告書(所得見積額) | 0円 〜 約5,000円 (毎月の概算税額のズレ清算のみ) | 書く欄は最少。手続きは3分で終わるが、追加控除がないため還付金は端数程度に留まる。 |
| ② 生命保険・医療保険加入 (年間保険料8万円以上支払) | 上記①に加え、 ・保険料控除申告書(保険会社・証明書金額) | 約4,000円 〜 10,000円 (所得税上限4万円控除・住民税2.8万円控除) | 控除証明書の原本貼付が必須。控除枠の上限に達しているかを計算式で要確認。 |
| ③ iDeCo(個人型DC)満額運用 (月額2.3万円/年間27.6万円) | 上記①に加え、 ・保険料控除申告書(小規模企業共済等掛金控除欄) | 約27,000円 〜 55,000円 (掛金の全額が所得控除。所得税率に応じる) | 掛金全額控除の恩恵は極めて大きい。10月下旬に届く国民年金基金連合会の証明書を死守すること。 |
| ④ マンション購入(2年目以降) (ローン残高3,000万円想定) | 上記①に加え、 ・住宅借入金等特別控除申告書 ・残高証明書 | 約150,000円 〜 210,000円 (税額控除のため天引き税額からダイレクトに還付) | 税額控除の破壊力は絶大。1年目は確定申告が必須だが、2年目以降は会社の年末調整で一気に戻る。 |
国税庁統計や民間調査データが示すように、独身者であってもiDeCoや住宅ローン控除を組み合わせている場合、12月や翌年1月の給与明細に数万円から20万円超の還付が反映されます。ただの「お決まりの事務手続き」と軽視せず、自身が適用を受けられる控除の有無を正確に把握することが不可欠です。
【実態検証】一人暮らしの住民票問題からiDeCoまで|現場で多発するトラブルと誤解
SNSやネット掲示板、Q&Aサイトでは、毎年11月になると単身会社員からの悲鳴に似た相談が急増します。実際に人事・労務の現場で頻発している典型的なトラブルを検証します。
住民票を実家に残したまま一人暮らしをしている場合の住所表記
若手社員を中心に極めて多いのが、「年末調整 一人暮らし 住民票を移していない場合、書類には実家と現在の賃貸マンションのどちらを書くべきか」という悩みです。
地方税法および所得税法の厳格な原則に基づくと、年末調整の申告書に記入すべき住所は「住民票がある場所」ではなく、「現在生活の拠点としている場所(居所)」です。翌年1月1日時点で実際に住んでいる市区町村に対して住民税が課税されるため、一人暮らしをしている現住所を記載しなければなりません。実家の住所を書いてしまうと、住民税の通知が実家の自治体に届き、会社側の給与支払報告書との不整合が生じて総務から呼び出される原因になります。
生命保険料控除申告書の「新・旧」区分間違い
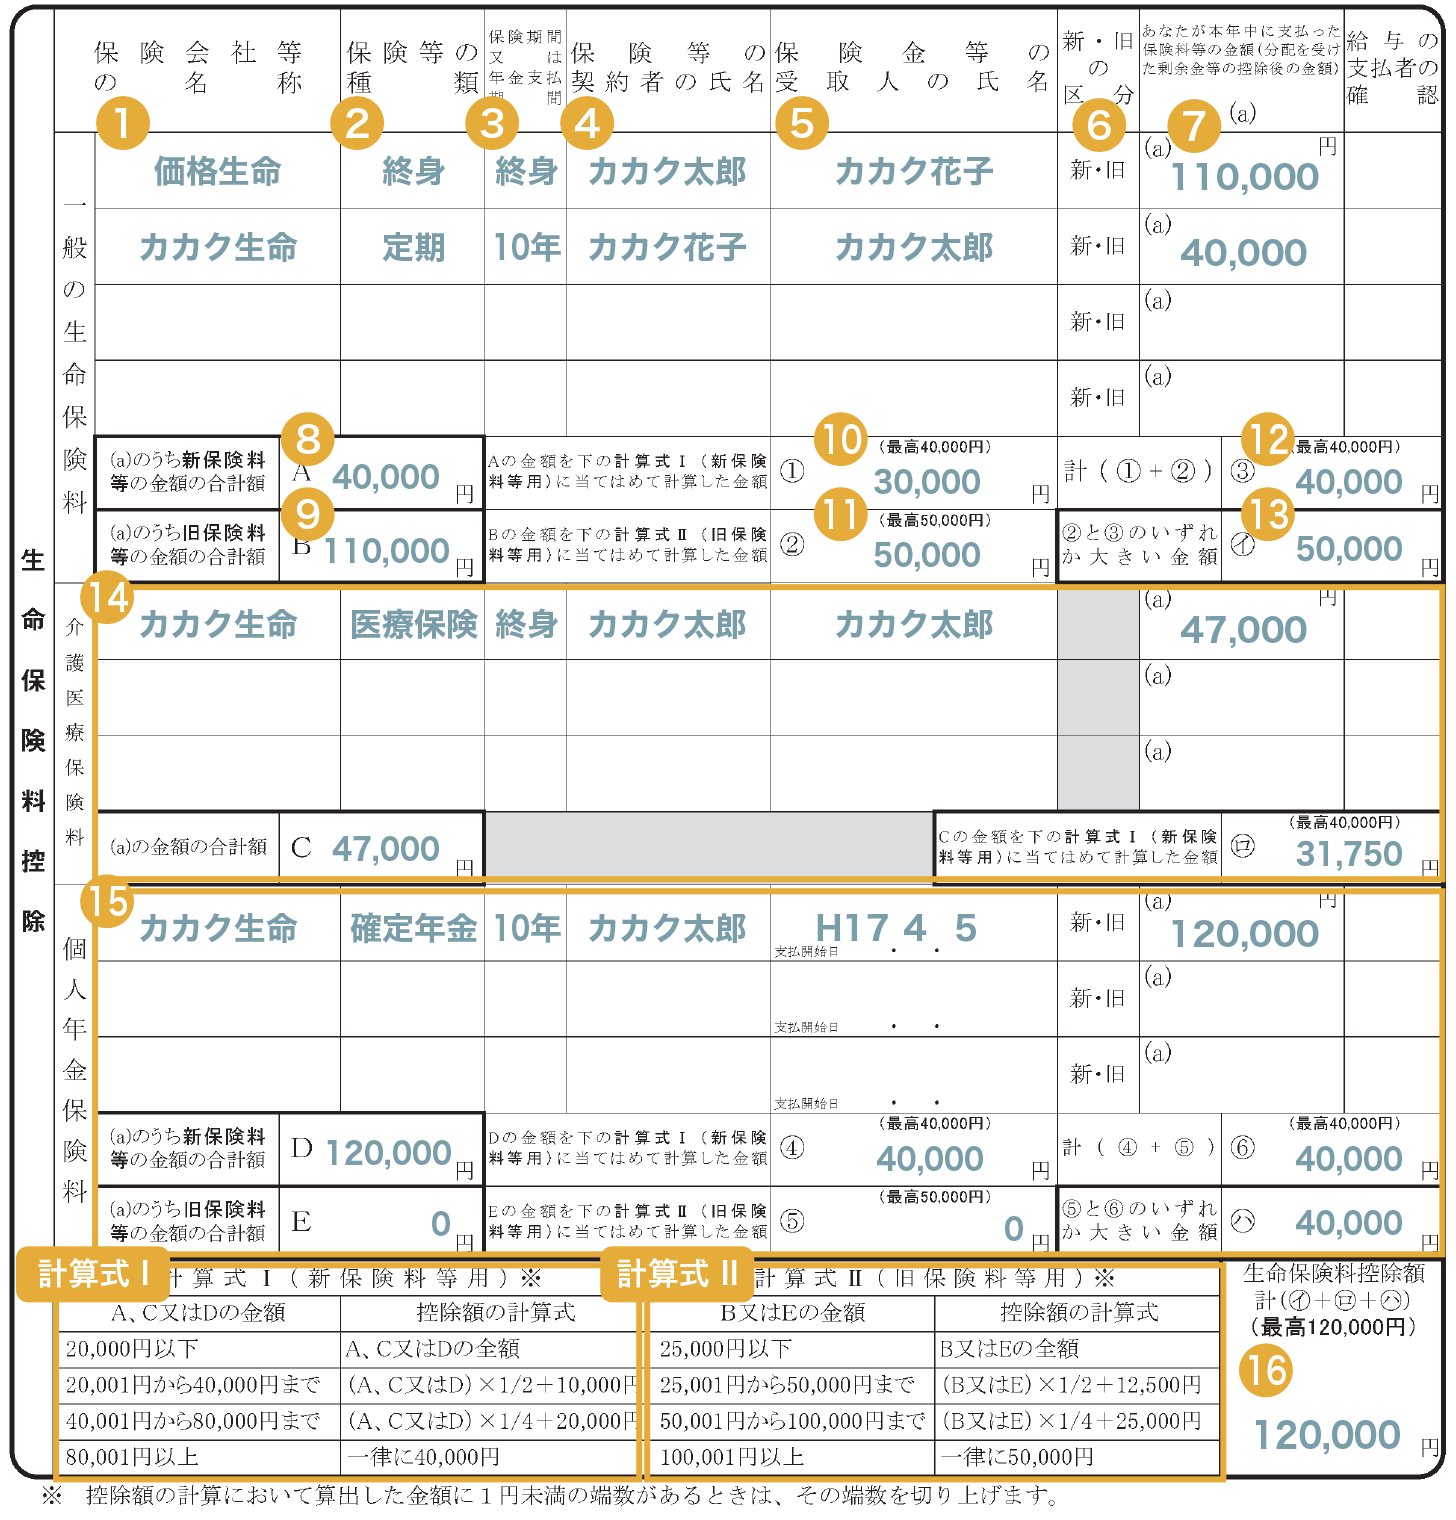
手元に届いた保険会社の「控除証明書」を見ながら記入する生命保険料控除申告書 書き方において、最も多いミスが契約日の確認不足による区分ミスです。
2012年(平成24年)1月1日以後に締結した契約は「新制度」、2011年(平成23年)12月31日以前に締結した契約は「旧制度」が適用されます。それぞれ控除額の計算式や上限額(新制度は各枠最高4万円、旧制度は各枠最高5万円)が異なります。証明書に必ず「新・旧」の別が記載されているため、目分量で判断せず記載通りの枠に正確に転記してください。
iDeCoの証明書紛失と「書き忘れ」の罠
節税効果が高い一方で、手続き漏れが多発しているのがiDeCo 年末調整 書き方です。iDeCoの掛金は「小規模企業共済等掛金控除」という欄に1年間の払込合計額を記入します。
落とし穴となるのは、国民年金基金連合会から送られてくるハガキ(小規模企業共済等掛金払込証明書)の到着時期です。10月下旬から11月上旬にかけて圧着ハガキで届くため、他のダイレクトメールに紛れて捨ててしまうケースが後を絶ちません。原本の添付がない場合、会社側では控除処理を行えないため、万が一紛失した際は直ちに再発行手続きを行う必要があります。
住宅ローンを組んだ独身者が陥る「初年度の勘違い」
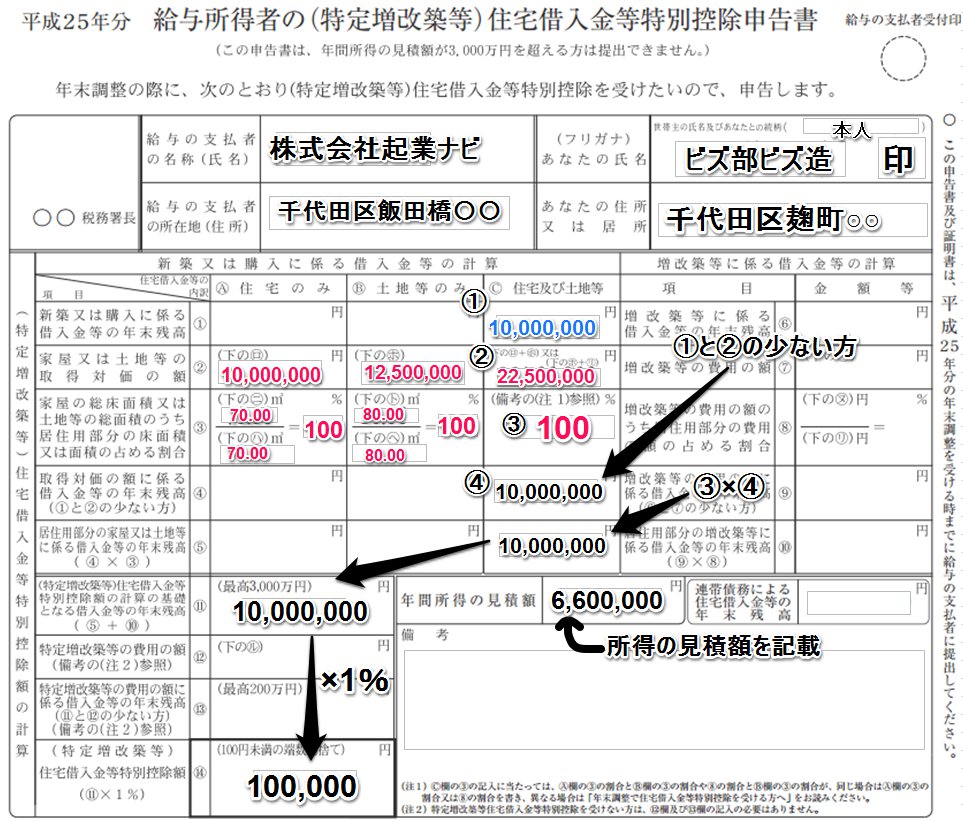
都心部のマンションを購入する単身者が増えていますが、住宅ローン控除 独身 年末調整の適用タイミングには厳格な制約が存在します。住宅ローン控除を受ける最初の1年目は、年末調整での手続きが法的に不可能であり、翌年2月〜3月に自ら税務署へ確定申告を行わなければなりません。会社の年末調整で処理できるのは「2年目以降」となります。税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書」と、金融機関が発行する「残高証明書」の2点を揃えて提出してください。
【一般に知られていない盲点】年末調整を出さないとどうなる?未提出と確定申告のリアル
「自分は控除対象の保険にも入っていないし、還付金もないから提出しなくてもいいだろう」と書類を放置する人が時折見受けられます。しかし、これは極めて危険な誤解です。
年末調整 未提出 確定申告の因果関係において、最も恐ろしいのは会社側で行われる「乙欄(おつらん)」への課税区分の変更リスクです。扶養控除等申告書を期日までに提出しない従業員に対し、会社は法令上、主たる給与の受給者(甲欄)として源泉徴収税額を計算することができなくなります。その結果、副業扱いに近い高い税率(乙欄)が適用され、毎月の手取り給与が数万円単位で激減する事態に直結します。
さらに、基礎控除申告書を出さなければ「基礎控除48万円」が適用されないまま年税額が確定し、所得税のみならず翌年6月からの住民税額まで跳ね上がります。もし会社の提出期限を過ぎてしまった場合は、源泉徴収票を受け取った後、翌年2月16日から3月15日までの間に自ら管轄の税務署へ確定申告を行えば税金を取り戻すことができますが、e-Taxの設定や税務署への出頭など、年末調整の何倍もの時間と労力を浪費することになります。
【2026年最新 年末調整 変更点】デジタル化の加速と確認すべき制度動向
2026年最新 年末調整 変更点として押さえておくべき最大の潮流は、企業における完全ペーパーレス化とマイナポータル連携の社会的な定着です。国税庁が推進する電子化政策により、現在多くの企業で紙の申告書配布が廃止され、Webシステムを通じたデータ提出が標準化されています。
生命保険料控除証明書やiDeCoの払込証明書、住宅ローンの残高証明書についても、マイナポータルを経由してXMLデータを一括取得し、社内システムへ直接流し込む形式が主流となりました。これにより、従来の「ハガキをのりで台紙に貼る」という煩わしい作業は急速に姿を消しつつあります。
また、税制面においては、過去の定額減税処理に伴う給与計算の特殊な調整が収束した一方で、給与所得控除や基礎控除のあり方、いわゆる「年収の壁」を巡る制度再編の議論が続いています。会社から指定されるシステム上のアナウンスを注視し、前年と入力画面のUIが異なっていても、根幹となる「基礎控除」「保険料控除」のデータ入力に漏れがないか確認する姿勢が求められます。
【プロの結論】年末調整だけで済ませるべき人・確定申告を併用すべき人の判断基準
独身会社員が自らの税務を最適化するにあたり、会社の年末調整だけで完了させて良い人と、別途自分自身で確定申告をすべき人の境界線は明瞭です。
▼ 年末調整だけで完結させて良い人
- 給与収入が1社のみで、副業の所得が年間20万円以下である
- 年間の医療費支払いが10万円(または総所得金額等の5%)未満である
- ふるさと納税の利用が5自治体以内で、「ワンストップ特例制度」を申請済みである
- 住宅ローン控除の適用2年目以降である、または持ち家がない
▼ 年末調整に加えて「確定申告」を行うべき人
- 副業(原稿料、動画配信、物販など)の年間所得が20万円を超えている
- 大きな病気や怪我、歯列矯正やインプラント治療などで年間医療費が10万円を超えた(医療費控除)
- 年内に住宅ローンを組んでマイホームを購入・入居した(初年度の住宅ローン控除)
- ふるさと納税の寄付先が6自治体以上ある、またはワンストップ特例の申請を忘れた
- 年の途中で退職し、その後再就職せずに年末を迎えた
確定申告を行う予定がある場合でも、会社の年末調整を拒否する理由にはなりません。会社側で基本的な処理を済ませておいた方が、確定申告書を作成する際の手間(源泉徴収票の数字をそのまま転記するだけになる)が大幅に軽減されます。
【年末 調整 書き方 独身】に関するよくある質問(FAQ)
Q1:実家の一人暮らしですが、離れて暮らす両親を扶養に入れることはできますか?
A1:要件を満たしていれば可能です。両親の年間合計所得が一定基準(65歳以上で公的年金収入のみの場合、年金受給額158万円以下など)以下であり、かつあなたが生活費や医療費を定期的に送金(送金事実を証明する通帳のコピーや振込明細が必要)して「生計を一にしている」実態があれば、扶養控除等申告書に親の情報を記載することで「扶養控除」の適用を受け、大幅に税金を減らすことができます。
Q2:年の途中で転職しました。独身の場合、年末調整はどう書けばいいですか?
A2:現在の会社に、前職の「源泉徴収票(原本)」を提出した上で、現在の会社で配られた申告書に記入します。前職分の給与と現在の会社の給与を合算して最終的な年税額を算出するためです。前職から源泉徴収票を取り寄せて会社に提出しないと、現在の会社では前職分の調整ができず、自分で年明けに確定申告をする必要が生じます。
Q3:独身ですが、年末調整の書類を出したら必ず還付金がもらえますか?
A3:必ずもらえるとは限りません。毎月の給与から天引きされていた源泉徴収税額の合計と、1年間の確定税額が完全に一致している場合、還付も追徴も発生せず差額は「0円」となります。また、年後半に急激な昇給や多額の賞与支給があった場合、毎月の概算税額の不足分を清算するために、12月の給与で数千円程度の「追徴(追加徴収)」が発生することもあります。
まとめ:必要最小限のルールを理解し、スマートに手取りを守ろう
独身者の年末調整は、複雑怪奇に見える制度の仕組みを紐解いてみれば、「大半が記入不要であり、自分の基本情報と所得見積もりを書き、加入している保険や制度の控除を申告するだけ」の非常にシンプルな手続きです。
「よく分からないから」と後回しにして提出期限を逃したり、控除証明書を放置して捨ててしまったりすることは、自らの労働対価である貴重な手取り収入を自ら放棄する行為に等しいと言えます。電子申請化が進んだ2026年だからこそ、手続きの本質を正しく理解し、最小限の作業負担で確実な生活防衛を完結させましょう。 (出典: 年末 調整 書き方 独身(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
