リボ払いと分割払いの決定的な違いとは?手数料とリスクを徹底比較
クレジットカード決済を利用する際、高額な買い物や急な出費の場面で選択肢に挙がるのが「分割払い」と「リボ払い(リボルビング払い)」です。どちらも代金を複数回に分けて支払う仕組みですが、その本質的な計算ロジックや手数料構造には決定的な違いが存在します。
仕組みの違いを曖昧なまま利用し続けると、毎月返済しているにもかかわらず元金がほとんど減らず、気付いたときには数十万円の手数料を支払っていたという事態に陥りかねません。2026年のキャッシュレス決済が定着した生活環境において、家計の防衛と健全な信用情報の維持のために知っておくべき両者の境界線を、金融データと返済シミュレーションをもとに詳細に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数指定」で完済時期が確定する一方、リボ払いは「月々定額返済」のため残高が増えるほど返済期間が無期限に長期化しやすい。
- 要点2:金利年利(手数料率)はリボ払いが実質年率15.0%〜18.0%と高止まりしており、返済総額の計算では計画的に回数を絞った分割払いが圧倒的に有利。
- 要点3:リボ払いの多用や残高スライド方式による支払遅延は、信用情報への影響(クレヒス悪化)を招き、将来の住宅ローンや各種審査に直結する。
【決定的な違い】リボ払いと分割払いの基本構造を比較解説
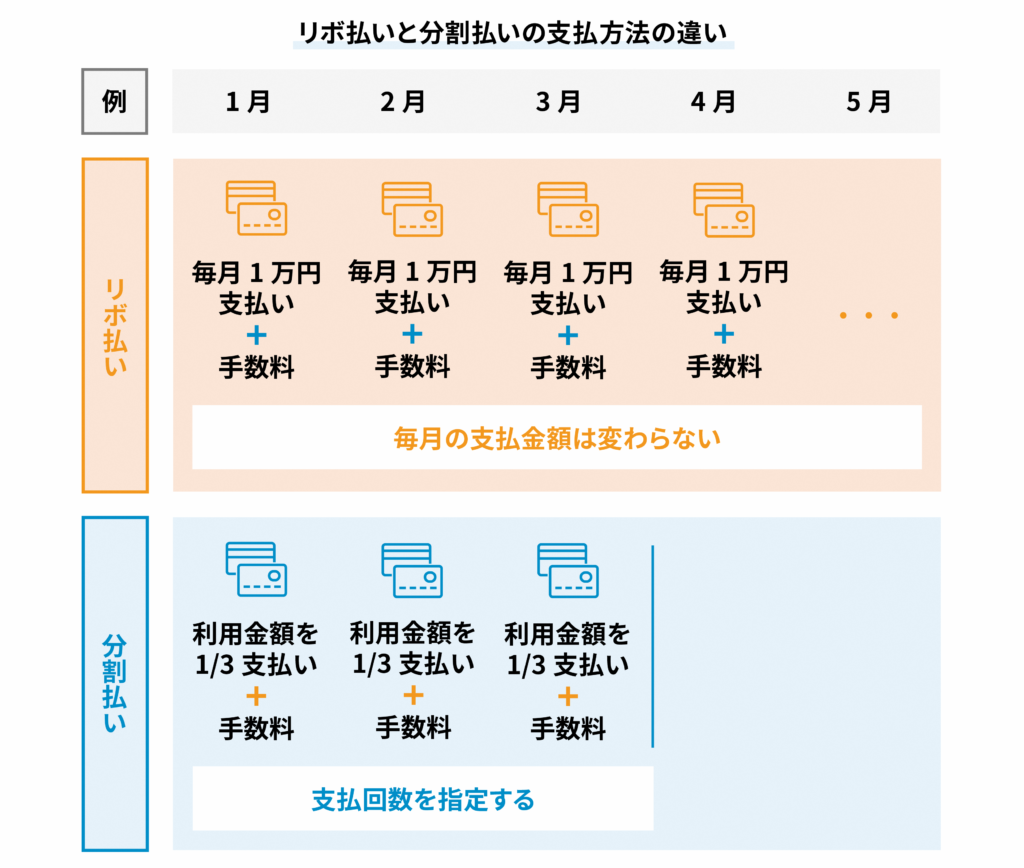
分割払いとリボ払いの最大の違いは、「支払回数を固定するか」「毎月の返済額を固定するか」という支払管理の起算点にあります。
分割払いは、購入した商品1点ごとに支払回数を指定する決済方式です。例えば「12回払い」を選択した場合、利用代金に手数料を加算した総額を12等分して毎月支払います。支払回数が決まっているため、途中で追加の買い物をしなければ、指定した12カ月後に確実に支払いは終了します。
一方のリボ払いは、購入件数や利用金額に関係なく、あらかじめ設定した月々定額返済を行う仕組みです。10万円の買い物をしても、その後さらに5万円の買い物を追加しても、毎月の返済設定が「1万円」であれば引き落とし額は1万円(+手数料)のまま変わりません。一見すると家計管理が楽に見えますが、支払期間が自動的に後方へ延長され続ける構造になっています。
| 比較項目 | リボ払い(リボルビング払い) | 分割払い(3回以上) | 編集部の見解・評価 |
|---|---|---|---|
| 支払額の決定基準 | 毎月一定額(例:毎月1万円) | 購入金額を指定回数で等分 | 分割払いは支出管理が極めて明確 |
| 完済時期の把握 | 残高が増えると自動延長(不透明) | 購入時点で正確に確定 | リボは完済が見えにくくなるリスク大 |
| 一般的な金利年利 | 実質年率 15.0%〜18.0% | 実質年率 12.0%〜15.0%(回数連動) | 回数が少ない分割払いの方が手数料は低水準 |
| 追加利用時の影響 | 月々の支払額は不変、期間が長期化 | 新契約として月々の返済額に上乗せ | リボは借入の麻痺を引き起こしやすい |
| 繰り上げ返済の柔軟性 | ATMやWEBから随時増額・全額返済可 | カード会社への事前連絡が必要な場合あり | 利便性はリボが高いが実行ハードルに注意 |
どっちが得?返済シミュレーションと手数料比較で見る残酷な差
「月々の支払いを抑えたいが、一体どっちが得なのか」という疑問に対する客観的な結論は、「支払総額と金利手数料の観点では、回数を指定した分割払いが圧倒的に有利」です。
具体的な手数料比較を行うため、30万円のパソコンを購入したケースで返済シミュレーションを実施します(実質年率は一般的なカード会社の標準値を適用)。
| 条件(利用額30万円) | 分割払い(10回 / 年12.2%) | 分割払い(24回 / 年15.0%) | リボ払い(毎月1万円定額 / 年15.0%) |
|---|---|---|---|
| 月々の返済額 | 約31,690円 | 約14,540円 | 10,000円(固定) |
| 返済期間 | 10カ月 | 24カ月(2年) | 36カ月(3年) |
| 発生する総手数料 | 約16,900円 | 約49,000円 | 約71,000円 |
| 返済総額の計算結果 | 約316,900円 | 約349,000円 | 約371,000円 |
月々の支払額だけを見れば、リボ払いの「毎月1万円」が最も家計への負担が小さく見えます。しかし、返済総額を計算すると、10回払いの分割払いと比較して手数料の差額は約5万4,000円以上にも達します。
リボ払いは毎月の返済額のうち元金に充当される割合が低く、初期段階では支払額の多くを手数料が占めるため、借入期間が長引くほどカード会社へ支払う利息が雪だるま式に増加する仕組みです。
【実態検証】利用者の生の声と現場目線で見えたリボ払いの罠
消費生活センターや知恵袋、SNSのコミュニティで頻繁に見られる相談事例を検証すると、リボ払い利用者が深刻なトラブルに陥る共通パターンが浮かび上がります。
最も典型的なのは、「残高スライド方式」による元金の停滞です。多くのクレジットカードで採用されているこの方式は、借入残高が減るにつれて月々の支払設定額も自動的に減額されます(例:残高30万円時は月1万円、残高10万円を切ると月5,000円に減少)。一見親切に見えますが、支払額が減ることで元金の減るスピードがさらに落ち、完済までの期間が人為的に引き延ばされる設計になっています。
金融トラブル相談窓口に寄せられた実例では、「毎月コツコツ2万円ずつ返済していたつもりが、明細を確認したら元金充当分はわずか8,000円で、残りの1万2,000円はすべて手数料だった」という告白が後を絶ちません。行動経済学において「現在バイアス(将来の大きな損失よりも目先の小さな負担軽減を過大評価する心理傾向)」と呼ばれる認知の歪みが、利用者をリボ払いの長期化へと誘導しています。
また、新規カード発行時のキャンペーンで「自動リボ設定」を選択したまま放置し、知らず知らずのうちにすべての買い物がリボ払いになっていたというトラブルも依然として多発しています。

リボ払いデメリットと信用情報への影響|知っておくべき重大リスク
リボ払いの過剰利用は、単に手数料を多く支払うだけでなく、個人の信用力(クレジットヒストリー)にも直接的な悪影響を及ぼします。
日本の主要信用情報機関(CICやJICCなど)には、クレジットカードの利用残高および毎月の返済履歴が登録されています。割賦販売法に基づく信用情報では、リボ払いの残高は「包括信用購入あっせん残高」として明確に記録されます。
金融機関が住宅ローン、自動車ローン、または新規カードの発行審査を行う際、このリボ残高は「日常的に借金に依存している状態」とみなされる傾向があります。たとえ一度も支払期日を遅延していなくても、年収に対して過大なリボ残高が残っているだけで返済比率(DTI)を圧迫し、住宅ローンの減額回答や審査落ちの原因となるケースが少なくありません。
もちろん、返済に行き詰まって延滞を起こせば、信用情報に「異動」情報(いわゆるブラックリスト状態)が登録され、向こう5年間はあらゆる融資やクレジットカード契約が不可能になります。
一般に知られていない盲点とネットの誤解を完全是正
クレジットカードの分割決済をめぐっては、インターネット上でいくつかの誤解が流布しています。正確な判断を下すために、以下の2つの盲点を整理しておきましょう。
誤解1:「分割払いは何回でも手数料がかかる」は誤り
クレジットカード決済において、「2回払い」および「ボーナス一括払い」は基本的に手数料無料(金利0%)で利用できるカード会社が大多数を占めます。手元の現金を残しつつ支払いを分散させたい場合、手数料のかからない「2回分割」を活用するのが最も合理的な選択肢です。手数料が発生するのは、通常「3回以上の分割払い」からとなります。
誤解2:「リボ払いは設定したら二度と抜け出せない」は誤り
リボ払いは毎月の支払額が固定される契約ですが、「繰り上げ返済(随時返済・一括繰上)」が法的に認められています。会員WEBサイトや提携ATMから残高を一括または増額して返済すれば、その瞬間に将来発生するはずだった手数料をゼロに抑えられます。入会キャンペーンのポイント特典だけを受け取り、利用明細が確定した直後に即時全額返済を行う手法は、金融リテラシーの高い層の間で広く実践されています。

【プロの結論】向いている人・絶対に避けるべき人の明確な判断基準
家計の健全性と資産形成の観点から、分割払いとリボ払いの利用適性を明確に線引きします。
分割払いを選ぶべき人・ケース
- 仕事用の機材や大型家電など、どうしても必要な高額商品を一時的に購入したい場合
- 「○カ月後に確実に完済する」というスケジュール管理を徹底したい人
- 手数料無料の「2回払い」を活用してキャッシュフローを調整したい人
リボ払いを絶対に避けるべき人
- 毎月の利用明細やカード残高を定期的に確認する習慣がない人
- 「月々数千円なら安い」という感覚で、日常的な生活費や外食代をカード決済している人
- 今後3年以内に住宅ローンやマイカーローンの本審査を控えている人
家計管理の鉄則は、「毎月の生活費などの消耗品には分割・リボを一切使わず、1回払い(一括払い)で完結させること」です。もし現在すでにリボ残高を抱えている場合は、毎月の返済額設定を可能な限り引き上げるか、ボーナス等のまとまった資金で繰り上げ返済を行い、残高を早期に解消することが最優先の防衛策となります。
【リボ払いと分割払いの違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払いでは、どちらの金利手数料が高いですか?
A1:一般的にリボ払いの金利手数料が高くなります。リボ払いは実質年率15.0%〜18.0%で固定されるケースがほとんどですが、分割払いは回数に応じて12.0%〜15.0%程度に設定されており、回数が少ないほど手数料の総支払額は大幅に安くなります。
Q2:リボ払いを利用中ですが、途中で全額一括返済することはできますか?
A2:可能です。カード会社のWEB会員ページ、カスタマーデスクへの電話、または提携銀行ATMから繰り上げ返済(一部返済または全額一括返済)を行えます。繰り上げ返済を行った時点で元金が減るため、翌月以降の手数料負担を即座にカットできます。
Q3:店頭で「1回払いで」と伝えたのにリボ払いになっていたのはなぜですか?
A3:カード契約自体が「自動リボ(リボ専用カード、または事前リボ宣言)」に設定されている可能性が高いです。入会特典ポイントの付帯条件として自動設定されていることが多いため、カード会社の会員マイページから登録状況を確認し、解除手続きを行ってください。
Q4:分割払いの回数は途中で変更できますか?
A4:一度確定した分割払いの回数を後から変更(例:12回から6回に短縮など)することは、原則としてカード会社のシステム上できません。ただし、残りの残高を一括で繰り上げ返済することは可能な場合が多いため、早期完済を希望する場合はサポート窓口へ問い合わせてください。
まとめ:返済計画の可視化と賢いキャッシュレス決済の選択
リボ払いと分割払いは、似通った分割決済に見えても、その本質は「支払期間を固定して完済を目指す契約(分割払い)」と「支払額を固定して期間を先送りする契約(リボ払い)」という全く異なる金融商品です。
高額な決済を行う際は、目先の月々の支払額の低さに惑わされず、必ず「返済完了まで何カ月かかるのか」「手数料総額はいくらになるのか」を冷静に試算してください。仕組みを正しく把握し、無駄な手数料を排除した計画的なカード利用を心がけましょう。 (出典: リボ 払い と 分割払い の 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
