カーポートの固定資産税はかかる?課税される3条件と盲点を徹底解説
マイホームの新築時やリフォームに際して、愛車を雨風や紫外線から守るためにカーポートの設置を検討する家庭は少なくありません。しかし、設置にあたって多くの方が不安を抱くのが「カーポートを取り付けると固定資産税が高くなるのではないか」という税金面での懸念です。
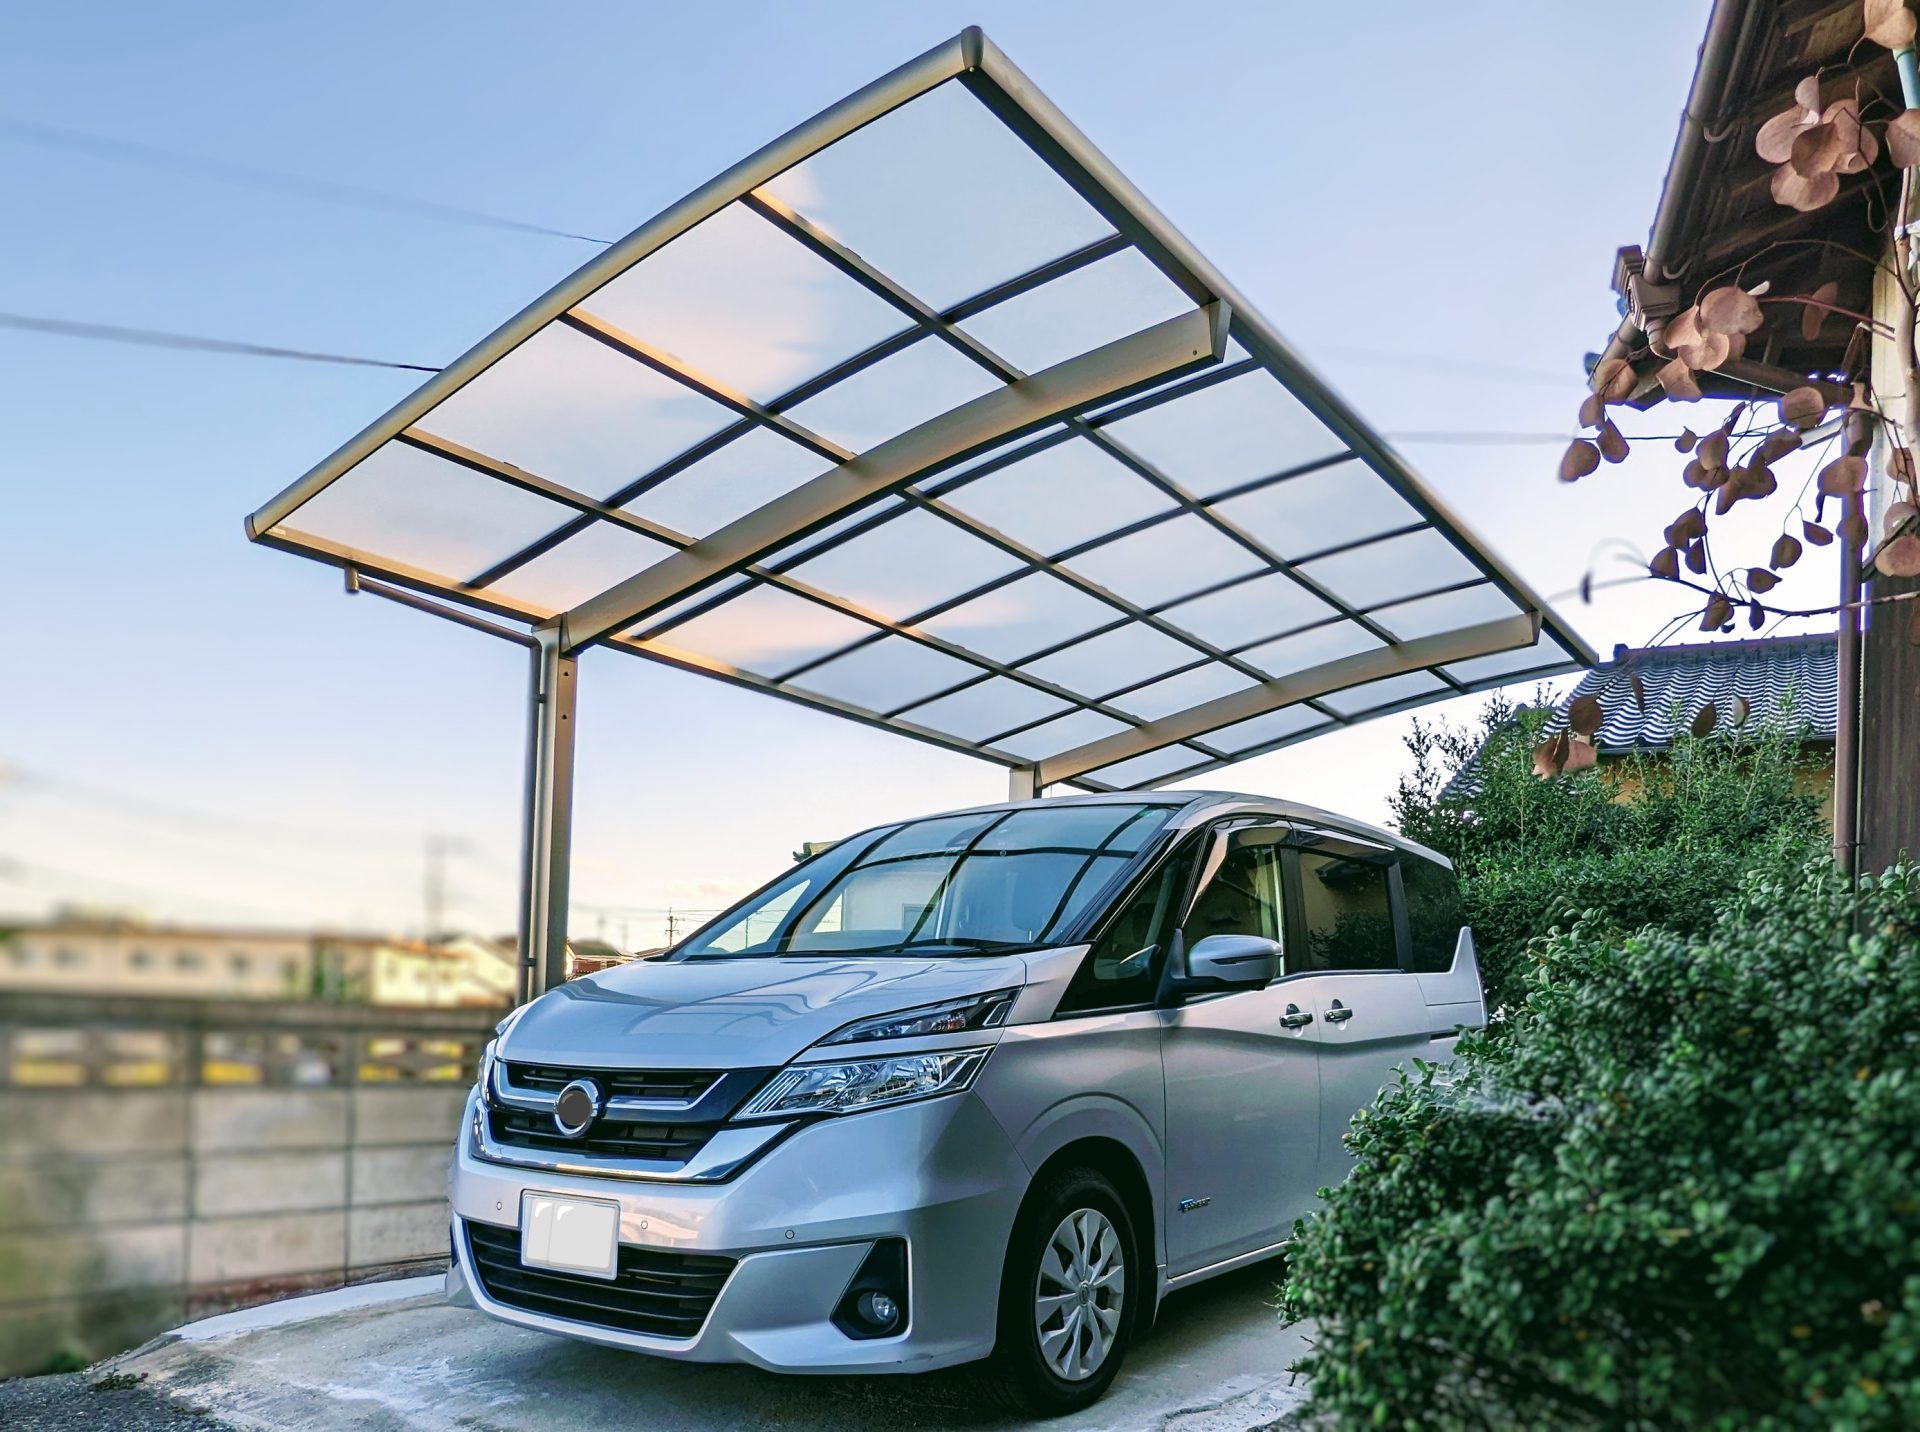
結論から明かすと、一般的な柱と屋根だけで構成されたカーポートは原則として固定資産税の課税対象外(非課税)となります。ただし、サイドパネルの追加やシャッターの設置、あるいはガレージのような構造に変化させた場合、自治体の税務調査によって思わぬ課税対象となるケースが存在します。本稿では、知っておくべき課税基準やガレージとの決定的な違い、家屋調査の実態までを専門的な見地からわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般的な屋根と柱のみのカーポートは「外気分断性」を満たさないため、固定資産税は一切かからない。
- 要点2:三方を壁で囲んだりシャッターを増設したりすると「家屋」と認定され、年額1万〜5万円程度の課税対象になる。
- 要点3:「後付けなら役所にバレない」は誤解であり、近年の自治体は航空写真や現地巡回によって未申告設備を正確に把握している。
【家屋認定の真実】カーポートに固定資産税がかかる決定的な3条件
地方税法において、固定資産税(家屋)が課税されるかどうかは、総務省が定める「固定資産評価基準」に基づき厳格に判定されます。建物として課税対象(家屋認定)となるためには、以下の「家屋認定基準3要件」のすべてを同時に満たさなければなりません。
一般的なエクステリアとして販売されているカーポートがなぜ非課税になるのか、この3つの要件を順に照らし合わせることで明確になります。
1. 土地定着性(基礎などで土地に固定されているか)
建造物が基礎工事によって地面にしっかりと緊結され、容易に移設・解体できない状態を指します。カーポートの柱は地中にコンクリートで深く埋め込まれて固定されるため、一般的な製品であってもこの「土地定着性」は満たすと判定されます。
2. 外気分断性(三方以上が壁で囲まれ、雨風を遮断できるか)
屋根があり、かつ周囲の3面以上が壁で覆われていて、内部が外気から遮断されている空間であるかを問う要件です。標準的なカーポートは柱と屋根のみで作られており、壁が存在しないため「外気分断性」を満たしません。ここが非課税となる最大の決定打です。
3. 用途性(目的とする用途に利用できる状態にあるか)
完成した建造物が、居住・作業・保管・車庫などの目的に応じた実用的な空間として機能している状態を指します。自動車を駐車して保護できる状態であれば、当然ながら「用途性」は満たすことになります。
つまり、通常のカーポートは「土地定着性」と「用途性」の2つを満たしているものの、「外気分断性」が欠落しているため家屋とは認められず、固定資産税は非課税となります。裏を返せば、この外気分断性を生み出すようなカスタマイズを施した瞬間に、課税の扉が開くことになります。

ガレージとの決定的な違い|構造別の課税・非課税判定マップ
外構工事を計画する際、カーポートと並んで比較されるのが「ガレージ(車庫)」や「ガレージハウス」です。両者の最も大きな違いは、前述の「壁の有無」と「密閉度」にあります。どのような仕様にすると課税対象になるのか、具体的な設備仕様と税額の目安を整理しました。
| 駐車スペースの構造・種別 | 外気分断性の有無 | 固定資産税の課税判定 | 年間税額の概算目安 |
|---|---|---|---|
| 標準カーポート(1台〜3台用) | なし(柱と屋根のみ) | 非課税(対象外) | 0円 |
| サイドパネル付きカーポート | なし(1〜2面の部分遮蔽) | 原則非課税 | 0円 |
| 三方囲い+前面シャッター付き | あり(四方が完全に遮蔽) | 課税対象 | 約15,000円〜35,000円 |
| 独立型既成スチールガレージ | あり(三方壁+シャッター) | 課税対象 | 約10,000円〜25,000円 |
| ビルトインガレージ(住宅一体) | あり(建物構造の一部) | 課税対象(住宅合算) | 約30,000円〜60,000円分 |
注意すべきは、サイドパネル(横パネル)を多用して事実上3面を塞いでしまったケースです。雨の吹き込みを防ぐために左右および背面にパネルを取り付け、開口部が前面のみとなった場合、自治体の資産税課担当者の現地確認によって「外気分断性あり」と判断され、家屋認定を受けるリスクが高まります。
【実態検証】「後付けならバレない」は都市伝説?自治体調査の現場
インターネット上の掲示板やSNSでは、「新築時の家屋調査が終わったあとにガレージや囲い付きカーポートを後付けすれば、市役所にはバレない」といった書き込みが散見されます。しかし、税務行政の現場を取材すると、この言説がいかに危険な誤解であるかが浮き彫りになります。
自治体の資産税課は、公平公正な課税を維持するために複数の高度な調査手法を導入しています。後から設置した設備が発覚する主なルートは以下の通りです。
1. 高解像度航空写真・衛星画像による定期比較
全国の多くの市区町村では、1〜3年ごとの周期で高精度の航空写真を撮影し、専用の地理情報システム(GIS)を用いて過去の画像と自動差分比較を行っています。敷地内に新たな屋根や構造物が出現した場合、即座に未登録物件としてフラグが立ちます。
2. 職員による定期的な現地パトロール巡回
資産税課の担当職員は、新築家屋の調査だけでなく、管轄エリア内の巡回調査を日常的に実施しています。道路から容易に視認できる位置に壁付きの車庫やシャッター付き構造物が新設されていれば、訪問調査の対象として記録されます。
3. 不動産登記や建築確認申請の連動データ
10平方メートルを超える増築や新設を行う場合、建築基準法に基づく建築確認申請が必要となります。特定行政庁に提出された申請データは地方税担当部署にも共有されるため、手続きを行った時点で把握されます。
もし後付けした課税対象設備を未申告のまま放置していた場合、調査が入った時点で最大5年分(悪質とみなされた場合は地方税法に基づき最大7年分)の固定資産税を遡及して一括追徴課税される法的リスクがあります。無用なペナルティを避けるためにも、課税基準を正しく理解した設計が不可欠です。
建築確認申請と固定資産税の盲点|建ぺい率オーバーの危険性
カーポートを巡るトラブルで、固定資産税と並んで見落とされがちなのが建築基準法上の「建築物」としての扱いです。
固定資産税法上は「壁がないから非課税」とされる一般的なカーポートであっても、建築基準法上は「屋根と柱がある構造物」であるため立派な建築物に該当します。この税法と建築基準法の定義のズレが、思わぬ法令違反を引き起こす原因となっています。
知っておくべき建ぺい率の罠
敷地には都市計画法によって建てられる建物の広さの上限(建ぺい率)が定められています。カーポートを設置すると、その投影面積が敷地の建築面積に加算されます。住宅本体ですでに建ぺい率の限界ぎりぎりまで使っている敷地の場合、カーポートを追加したことで「建ぺい率オーバー(違法建築)」に陥ってしまうケースが後を絶ちません。
ただし、一定の開放性を満たすカーポート(柱の間隔や天井高などの基準を満たすもの)については、「建築面積不算入の緩和措置(最大5メートルまで不算入)」が適用できる場合があります。将来的に住宅を売却する際、建ぺい率違反のカーポートが存在すると住宅ローンの審査が通らず売却困難になる恐れがあるため、施工業者と事前に綿密な建蔽率計算を行うことが極めて重要です。
年間いくら変わる?ガレージハウス・シャッター付き車庫の税額計算
もし壁やシャッターを備えた独立型ガレージや、建物一体型のインナーガレージ(ビルトインガレージ)を設置した場合、毎年の固定資産税は具体的にどれくらい負担が増えるのでしょうか。
固定資産税額は以下の基本算式によって算出されます。
固定資産税額 = 課税標準額(再建築価格 × 経年減点補正率) × 標準税率(1.4%)
実際の建築規模に応じた年間税額の具体的な試算シミュレーションは以下の通りです。
ケース1:独立型スチールガレージ(普通車1台分・約15㎡)
再建築評価額を約100万円と仮定した場合、新築当初の課税標準額に対する税額(1.4%)は年間約14,000円となります。鉄骨造の非木造家屋として年々経年減点補正率が適用され、最終的には評価額が下がり年間数千円程度まで低減していきます。
ケース2:木造ビルトインガレージハウス(普通車2台分・約30㎡組み込み)
住宅本体と一体化しているため、外壁や内装材、電動シャッターなどの設備仕様が高く評価されます。ガレージ部分の評価額が300万円相当と算定された場合、税額は年間約42,000円の増額要因となります。
このように、完全なガレージを選択する場合は、数十万円から数百万円の初期建築費用に加えて、向こう数十年間にわたって毎年数万円のランニングコスト(税金)が発生し続けることを資金計画に織り込んでおく必要があります。

一般に知られていない盲点とネットの誤解
エクステリア計画を進める中で、多くの施主が勘違いしやすい「グレーゾーンの噂」について、法的な実態を整理します。
誤解1:「太陽光パネル(ソーラー)付きカーポート」は全部課税される?
近年人気の「ソーラーカーポート」ですが、柱と屋根だけの標準的なアルミ製フレームにパネルを載せているだけであれば、外気分断性がないため原則として固定資産税(家屋)はかかりません。ただし、発電容量が10kW以上で売電を行う事業用とみなされた場合、家屋ではなく「償却資産」として申告・課税の対象になるケースがあるため、自治体への事前確認が推奨されます。
誤解2:「固定資産税の通知書」にカーポートの名前が載っていた?
「カーポートを取り付けたら土地の固定資産税が上がった」という声を聞くことがあります。これはカーポートそのものに課税されたのではなく、新築住宅の「住宅用地に対する課税標準の特例(土地の固定資産税を最大6分の1に減額する制度)」の見直しや、地価公示価格の上昇など、別要因による税額変動を誤認しているケースがほとんどです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税負担と利便性のバランスを考慮した際、どのような選択が最も合理的であるかをプロの視点からまとめました。
▼「標準的なカーポート(非課税)」を選ぶべき人
- 固定資産税や維持費などのランニングコストを1円も増やしたくない人
- 日常の雨除け、鳥糞被害防止、夏場の車内温度上昇抑制が主目的の人
- 敷地の建ぺい率に余裕がなく、確認申請や登記の手間を最小限に抑えたい人
▼「壁・シャッター付きガレージ(課税対象)」を選んでも後悔しない人
- 高級外車やクラシックカーを保有しており、完全な防犯・防錆・防塵環境を最優先したい人
- 車庫内でDIYや整備作業、アウトドア用品の保管など「趣味の作業小屋」を兼ねたい人
- 毎年1万〜4万円程度の追加固定資産税を許容できる資金計画が確立されている人
【カーポートの固定資産税】に関するよくある質問(FAQ)
Q1:カーポートにサイドパネルを後から取り付けたら、家屋調査に来ますか?
A1:片面または両面の一部にサイドパネルを取り付ける程度であれば、依然として「外気分断性」を満たさないため非課税のままです。調査員が訪れたとしても課税される可能性は極めて低いですが、四方を完全に覆い尽くすような囲い込みを行った場合は課税対象と判断されることがあります。
Q2:中古住宅を購入した際、敷地内にあったカーポートの固定資産税はどうなりますか?
A2:前所有者が設置していたカーポートであっても、屋根と柱だけの開放型構造であれば課税されていません。したがって、購入後も固定資産税を請求されることはありません。もしシャッター付きの独立ガレージがある場合は、建物本体とは別に付属家屋として評価額が設定され、売買時の固定資産税精算の対象となります。
Q3:物置と一体になったカーポートは固定資産税の対象になりますか?
A3:カーポートの奥や側面に三方が壁で囲まれた物置が組み込まれている製品の場合、「物置部分のみ」が家屋認定の要件を満たすため課税対象となります。カーポートの駐車スペース部分は非課税としつつ、床面積に応じた物置部分だけを評価して按分課税する自治体が一般的です。
まとめ:資産価値と税負担のバランスを見極める後悔ゼロの選び方
カーポートの固定資産税をめぐる疑問は、「外気分断性・土地定着性・用途性」という家屋認定の3要件を正しく把握していれば明快に解決します。
柱と屋根だけの一般的なカーポートであれば、将来にわたって固定資産税の請求に怯える必要はまったくありません。一方で、防犯性や密閉性を求めて壁やシャッター、ガレージ構造を選択する場合は、設置時の初期コストだけでなく、毎年の固定資産税というランニングコストが加算される現実を想定しておくことが大切です。
後悔のない外構づくりを実現するために、ご自身のカーライフで本当に必要な機能を見極め、信頼できる専門業者と相談しながら最適なプランを選択してください。 (出典: カー ポート 固定 資産 税(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
