NISA口座変更で後悔しない全知識!手続き手順や保有資産の行方を徹底解説
新NISAの開始以降、資産形成への関心が一段と高まるなか、運用スタイルの変化や各証券会社のサービス改定をきっかけに「現在の金融機関から別の金融機関へ乗り換えたい」と考える個人投資家が増加しています。手数料体系の差、ポイント還元率の見直し、あるいは取扱商品の豊富さを求めて口座の見直しを検討するのは自然な流れです。
しかし、NISA口座の金融機関変更には厳密なスケジュール規定や手続きのルールが存在し、手順を誤ると「希望した年に新しい証券会社で買い付けができない」「積立が長期間ストップしてしまう」といった思わぬトラブルに直面します。本稿では、最新の制度設計と実務フローに基づき、金融機関変更に伴う必須知識、手続きの締め切り時期、既存の保有資産の扱い、そして後悔しないための判断基準を網羅的にお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:NISA口座の金融機関変更は「1年に1度」可能だが、当年中に一度でも買付を行うとその年の変更はできず翌年分の変更受付(10月以降)を待つ必要がある。
- 要点2:変更前の口座で購入した保有商品は新しい金融機関へ移管できず、旧口座の非課税枠内でそのまま非課税保有し続けるか売却するかの二者択一となる。
- 要点3:楽天証券からSBI証券への変更など主要ネット証券間の乗り換えはポイント還元やUIの好みが主因だが、クレジットカード積立の締め切り時期や手続き書類の往復期間(約2〜4週間)を計算した計画的な移行が不可欠である。
【2026年最新】NISA口座の金融機関変更とは?知っておくべき基本構造とルール
NISA(少額投資非課税制度)は、日本国内に居住する18歳以上の個人に対して提供されている税制優遇制度です。株式や投資信託の売買益、配当金・分配金が恒久的に非課税となる非常に強力な仕組みですが、税制上の厳格な管理を行うため「すべての金融機関を通じて1人につき1口座のみ」しか開設できません。
国税庁のガイドラインに基づき、すでに開設済みのNISA口座を他社へ移すことは制度上認められています。この一連の作業が「NISA金融機関変更手続き」です。銀行で勧められて開設した口座をネット証券に切り替えたい場合や、メインバンクの変更、ポイント経済圏のシフトなど、ライフステージや運用方針の変化に応じて口座を乗り換えることが可能です。
ただし、口座変更は「いつでも自由に即日完了する」わけではありません。1年単位(1月1日〜12月31日)の管理区分が定められており、変更の受付期間や当年中の買付実績によって手続きのルートが明確に分岐します。まずはその制度的な骨格を正しく把握することが第一歩となります。
【締め切りとタイミング】NISA口座変更はいつまでに動くべきか?
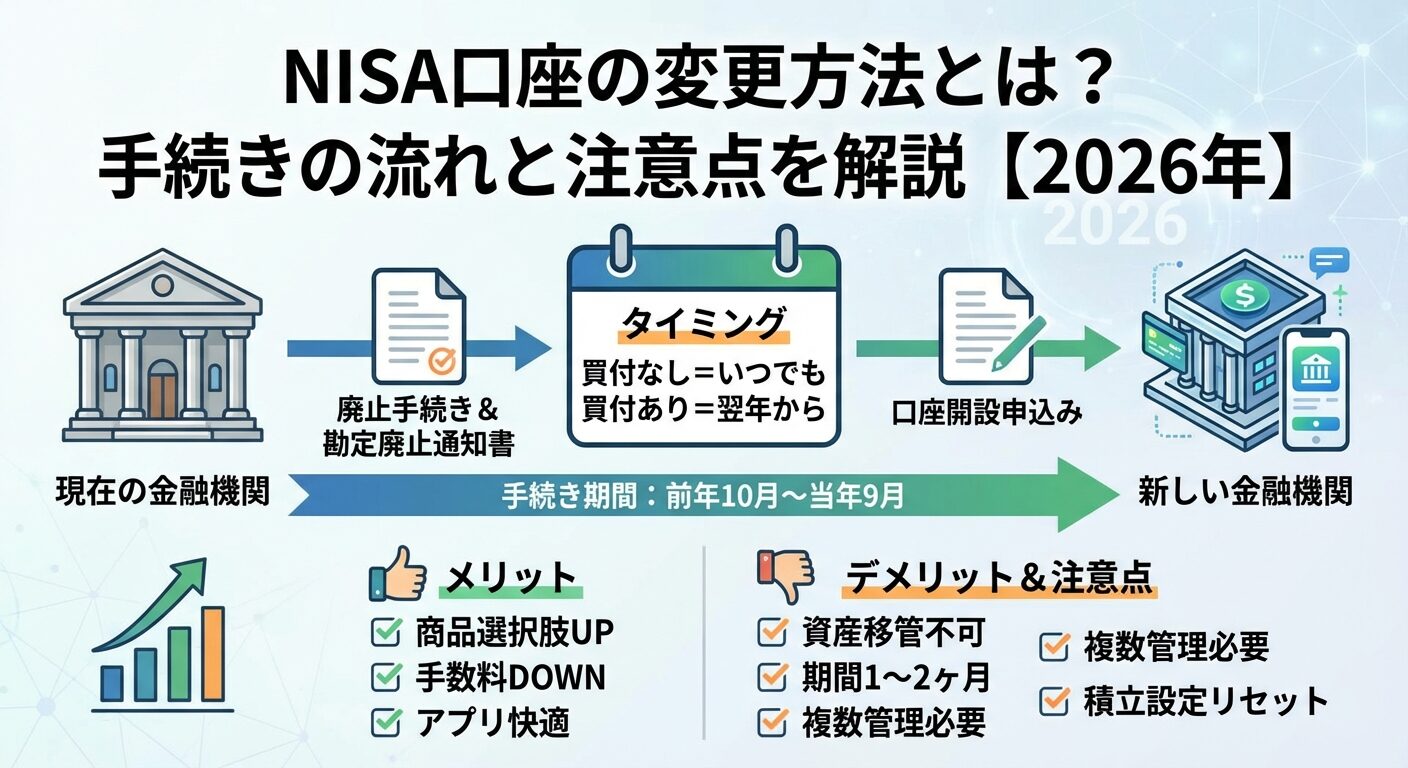
NISA口座変更タイミングを考える上で最も重要なのは、「当年分の枠を変更したいのか」それとも「翌年分の枠を変更したいのか」という点です。金融機関変更の手続き期間は、法令により以下のように定められています。
金融機関の変更受付は、毎年「前年の10月1日から当年の9月30日まで」の間に行われます。この期間内に手続きを完了させることで、対象年度の非課税投資枠を新しい金融機関で利用できるようになります。
具体的な判断基準は「当年中に一度でもNISA枠(つみたて投資枠・成長投資枠のいずれか)で買付を行ったかどうか」です。
- 当年中に一度も買付をしていない場合:当年の9月30日までに変更手続きを完了すれば、当年分の非課税枠を新しい金融機関に変更して投資を開始できます。
- 当年中に1度でも買付(自動積立や配当再投資を含む)を行った場合:当年分の変更は一切できません。最短でも「翌年分の変更」となり、手続きの申請は10月1日以降に順次受け付けられます。
現場で多発する失敗例として、1月に毎月の定期積立が1回でも実行されてしまい、年内の変更が不可能になるケースが挙げられます。年明け早々に乗り換えを決断しても、すでに積立が走っていれば当年中の変更は諦めざるを得ません。年内に切り替えたい場合は、前年の秋口から準備を進めるのが実務上の鉄則です。
買付済みの保有資産はどうなる?移管できない落とし穴と非課税枠の再利用
金融機関変更を検討する投資家が最も不安に感じるのが、「これまで買い付けた資産はどうなるのか」という点です。結論から言うと、NISA乗り換えにおいて既存の保有商品を新しい金融機関へ移管(引っ越し)することは制度上できません。
この仕様を理解せずに手続きを進め、「新証券会社に資産残高が合算表示されない」と混乱するケースが後を絶ちません。過去に購入した商品は、「買付を行った当時の旧金融機関の口座に残したまま非課税で運用を継続する」ことになります。
新NISA制度下で購入した資産であれば、旧口座に残されたままでも非課税保有期間は無期限です。焦って売却する必要は一切なく、将来的な利益確定のタイミングまでそのまま保有し続けることが合理的な選択肢となります。
ここで関連するのが「非課税枠の再利用」の仕組みです。新NISAでは、商品を売却した場合、その商品の「取得対価(簿価ベース)」分の非課税枠が翌年以降に復活します。もし旧口座で保有している銘柄を整理して新口座に一本化したい場合は、旧口座で資産を売却し、翌年以降に新しい金融機関のNISA口座で買い直すという手順を踏む必要があります。

【主要5社徹底比較】乗り換え先おすすめ金融機関とサービススペック
金融機関を変更するにあたっては、各社の取扱商品数、クレジットカード積立(クレカ積立)の還元率、投資信託保有時のポイント付与率、使い勝手を冷静に比較検証する必要があります。大手ネット証券および対面型金融機関の最新スペックを比較表に整理しました。
| 金融機関名 | つみたて投資枠商品数 | クレカ積立還元率・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| SBI証券 | 220本以上(業界トップクラス) | 三井住友カード等(0.5%〜最大3.0%※条件あり) / Vポイント・Ponta・dポイント | 商品網羅性と投信マイレージの強さが際立つ。手数料体系も含め総合力で最も死角が少ない。 |
| 楽天証券 | 220本以上(業界トップクラス) | 楽天カード(0.5%〜1.0%)+楽天キャッシュ(0.5%)併用で月15万円まで還元対象 | 楽天経済圏との親和性が抜群。アプリ(iSPEED)や管理画面の視認性が非常に高く初心者に最適。 |
| マネックス証券 | 210本以上 | マネックスカード(主要券種で最大1.1%還元) / dポイント連携強化 | 年会費実質無料カードでの通常還元率が高水準。NTTドコモとの提携による利便性向上も好材料。 |
| auカブコム証券 | 200本以上 | au PAY カード(1.0%還元) / Pontaポイント還元 | auユーザーやPonta経済圏を活用している層にとって恩恵が大きい。MUFGグループの安心感もある。 |
| 大手都市銀行・対面証券 | 10〜30本程度(厳選ラインナップ) | 口座振替主体(ポイント還元は限定的またはキャンペーン中心) | 窓口での対面相談が可能。ただし取扱銘柄数が絞られており、低コストインデックス投信の選択肢は狭い。 |
市場の流動性データを見ると、「楽天証券からSBI証券へ変更」するユーザーは、より豊富な投信マイレージやオルカン(全世界株式)・S&P500の最安コストファンドを徹底追求する傾向にあります。一方で、「SBI証券から楽天証券へ変更」する層は、楽天カードと楽天キャッシュを組み合わせたポイント枠の広さや、圧倒的に直感的なUI(ユーザーインターフェース)の操作性を評価して移動する傾向が顕著です。
【実態検証】利用者の生の声と後悔事例|乗り換えで直面するデメリット
金融機関変更には多くのメリットがある反面、実際に手続きを行った投資家からは見落としがちな不満やトラブルの声も聞かれます。各種投資コミュニティや相談窓口に寄せられるリアルな声から、「新NISA口座変更デメリット」の実態を浮き彫りにします。
SNSや知恵袋等のコミュニティで最も多く見られる後悔の声は、「資産管理の分散化によるストレス」です。「旧口座で保有していた投資信託と、新しい証券会社で購入した銘柄の損益が別々の画面でしか確認できず、トータルの運用成績が把握しにくくなった」という声は代表的です。マネーツール等で一元管理していない場合、ログインの手間が2倍になる心理的負担は無視できません。
また、「積立投資の空白期間(ブランク)」の発生も深刻です。書類の郵送往復や審査に時間がかかり、旧口座の積立停止から新口座のクレカ積立設定完了までに2ヶ月近く要してしまった結果、「相場の上昇局面で買い付けの機会損失(オポチュニティ・ロス)を出してしまった」という失敗談が散見されます。
さらに、旧口座に残した資産から出る「分配金」を再投資設定にしていた場合、口座変更後は非課税枠内での自動再投資ができず、課税口座(特定口座・一般口座)へ払い出されてしまうケースがある点も事前の確認が必須となる盲点です。

迷いを断つ判断基準|変更すべき人・現状維持すべき人の境界線
投資行動において、単なる一時的なポイント還元率の改定に振り回されて頻繁に口座変更を繰り返すのは、時間対効果の観点から推奨されません。行動経済学における「現状維持バイアス」を打破してでも乗り換えるべき人と、留まるべき人の境界線を明確に定義します。
【プロの結論】変更を即決すべき人の条件
- 銀行や対面証券で口座を開設し、信託報酬の高い投資信託しか選べない状態にある人:年0.5%〜1.0%以上のコスト差は、長期複利運用において将来数百万円単位の資産格差につながるため、速やかなネット証券への変更が合理的です。
- 日常生活のメイン経済圏(楽天・Vポイント・dポイント・Ponta)が完全に固定化している人:毎月の積立と生活決済を一元化することで、無理のない還元恩恵を長期で享受できます。
- 個別株や米国株、IPO投資など、現在の金融機関では取り扱いのない商品に挑戦したい人:制度枠を最大限に活かすため、商品ラインナップの広い証券会社への移行が必須となります。
【プロの結論】現状維持を選択すべき人の条件
- すでに主要ネット証券(SBI・楽天・マネックス等)で低コストインデックスファンドを積立中の人:信託報酬0.05%前後のファンドを保有している場合、他社へ乗り換えても運用パフォーマンスの差はごくわずかです。
- 複数口座の残高確認やID/パスワード管理が苦手な人:管理の複雑化によって運用のモチベーションが低下するリスクの方が上回ります。
- 手続きの締め切り直前に焦って動こうとしている人:書類不備による越年リスクがあるため、次回の変更枠(翌年10月)まで腰を据えて待つ方が賢明です。
完全図解|NISA金融機関変更手続きの6ステップと必要書類
実際のNISA金融機関変更手続きは、変更元(現在利用中)と変更先(新しく使いたい会社)の双方とやり取りを行う必要があります。滞りなく完了させるための手順と「NISA変更必要書類」をステップ順に解説します。
- 変更先(新しい金融機関)の総合取引口座を開設する:
まだ新金融機関の基本口座を持っていない場合、あらかじめ総合口座の開設を済ませておきます。マイナンバーカードとスマートフォンがあれば即日〜数日で完了します。 - 変更元(現在の金融機関)に書類を請求する:
会員ページまたはカスタマーセンターから「金融商品取引業者等変更届出書」を請求します(WEB上で完結できる会社も増えています)。 - 変更元から「勘定廃止通知書」を受け取る:
変更届出書を提出後、約1〜2週間で変更元から「勘定廃止通知書」(または非課税口座廃止通知書)という重要書類が郵送で手元に届きます。 - 変更先(新しい金融機関)へNISA口座開設・変更を申し込む:
新金融機関のWEBサイトから「他社からのNISA口座変更」を選択し、送付されてくる「非課税口座開設届出書」に必要事項を記入します。 - 必要書類をセットで返送する:
新金融機関へ、「非課税口座開設届出書」「勘定廃止通知書(原本)」「本人確認書類のコピー」「マイナンバー確認書類」を同封して返送します。 - 国税庁の審査・口座開設完了:
新金融機関および国税庁による二重開設チェックが行われ、通常1〜2週間程度で手続きが完了します。完了通知が届き次第、新しい画面で積立設定や買付が可能になります。
全体の所要期間は、書類の請求から完了まで約2週間から1ヶ月程度が目安となります。クレジットカード積立を利用する場合は、各社が設定している「毎月のカード積立設定締切日」(例:毎月10日前後など)を逆算してスケジュールを組むことが大切です。
【NISA口座の変更】に関するよくある質問(FAQ)
Q1:つみたて投資枠金融機関変更を行うと、これまで積み立てた商品の配当金や売却益はどうなりますか?
A1:変更前の金融機関にある資産は、そのまま非課税口座で管理されます。配当金や将来売却した際の利益に税金がかかることはありません。ただし、売却時の受取口座や分配金の受取方法は旧金融機関の設定に従います。
Q2:NISA口座の変更手続き中に、株や投資信託の価格が暴落した場合はどうすればいいですか?
A2:すでに保有している資産は旧口座でいつでも売却注文を出すことが可能です。口座変更手続き中であっても、保有銘柄の売却自体がロックされることはありませんのでご安心ください。
Q3:変更手続き書類の「勘定廃止通知書」を紛失してしまった場合は再発行できますか?
A3:再発行は可能です。交付を受けた元の金融機関のサポート窓口に連絡し、再発行の手続きを依頼してください。ただし、再発行には1〜2週間程度の時間を要するため、速やかな保管管理をおすすめします。
Q4:1年ごとに金融機関をコロコロ変更してもペナルティはありませんか?
A4:制度上、年1回の変更は正式に認められており法的なペナルティはありません。しかし、過去の買付分が複数社に細切れで散らばるため、自身の資産総額の把握や将来の出口戦略(取り崩し計算)が極めて煩雑になるという実務上の大きなデメリットが生じます。
まとめ:制度の仕組みを正しく理解し最適な資産形成環境を整えよう
NISA口座の金融機関変更は、より有利な手数料環境や自身のライフスタイルに合ったポイント還元、利便性の高い取引ツールを手に入れるための有効な手段です。特に、過去に銀行等の窓口で口座を作り、選択できる商品に制限を感じている方にとっては、将来のリターンを大きく左右する価値ある見直しとなります。
一方で、過去の保有資産は自動移管されない点や、当年買付実績によるスケジュールの制約、書類郵送に伴うタイムラグなど、事前に把握しておくべきルールが存在します。「いつまでに」「どの書類を揃えて」「どのような状態を目指すのか」を明確にし、無理のないスケジュールで手続きを進めてください。
長期的な資産形成の土台となるNISAだからこそ、目先のわずかなキャンペーンだけでなく、10年・20年とストレスなく付き合える信頼性の高い金融機関を選択することが何よりも肝要です。 (出典: nisa 口座 変更(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
