【2026年最新】領収書の書き方完全ガイド!インボイス対応とNG例をプロが解説
日常の取引や経費精算で頻繁に交わされる「領収書」。商取引の証拠となる極めて重要な書類ですが、長年の慣習に従って何気なく発行していると、税務調査での否認や取引先とのトラブルを引き起こすリスクを孕んでいます。
特にインボイス制度が社会に定着した現在、かつて広く使われていた「上様」や「お品代」といった曖昧な記述は通用しない場面が増えました。知っておくべき必須記載ルールや適正な記載方法、印紙税の最新実務を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宛名「上様」や但し書き「お品代」は税務上のリスクが高く、取引内容や宛名は原則として明確に具体化して記載する。
- 要点2:インボイス制度(適格請求書)を満たすには、登録番号の記載や税率ごとの対価・消費税額の正確な区分表示が欠かせない。
- 要点3:紙の領収書は受取金額5万円以上(税抜)で収入印紙が必要だが、PDFなどの電子領収書であれば印紙税は一切発生しない。
【基本ルール】領収書に記載すべき基本項目と金額・記号の正しい書き方
領収書は金銭の授受を証明する「証憑(しょうひょう)書類」であり、発行側・受領側の双方が税務署に対して取引の正当性を証明するための根拠となります。まずは基本となる必須項目を正確に押さえておく必要があります。
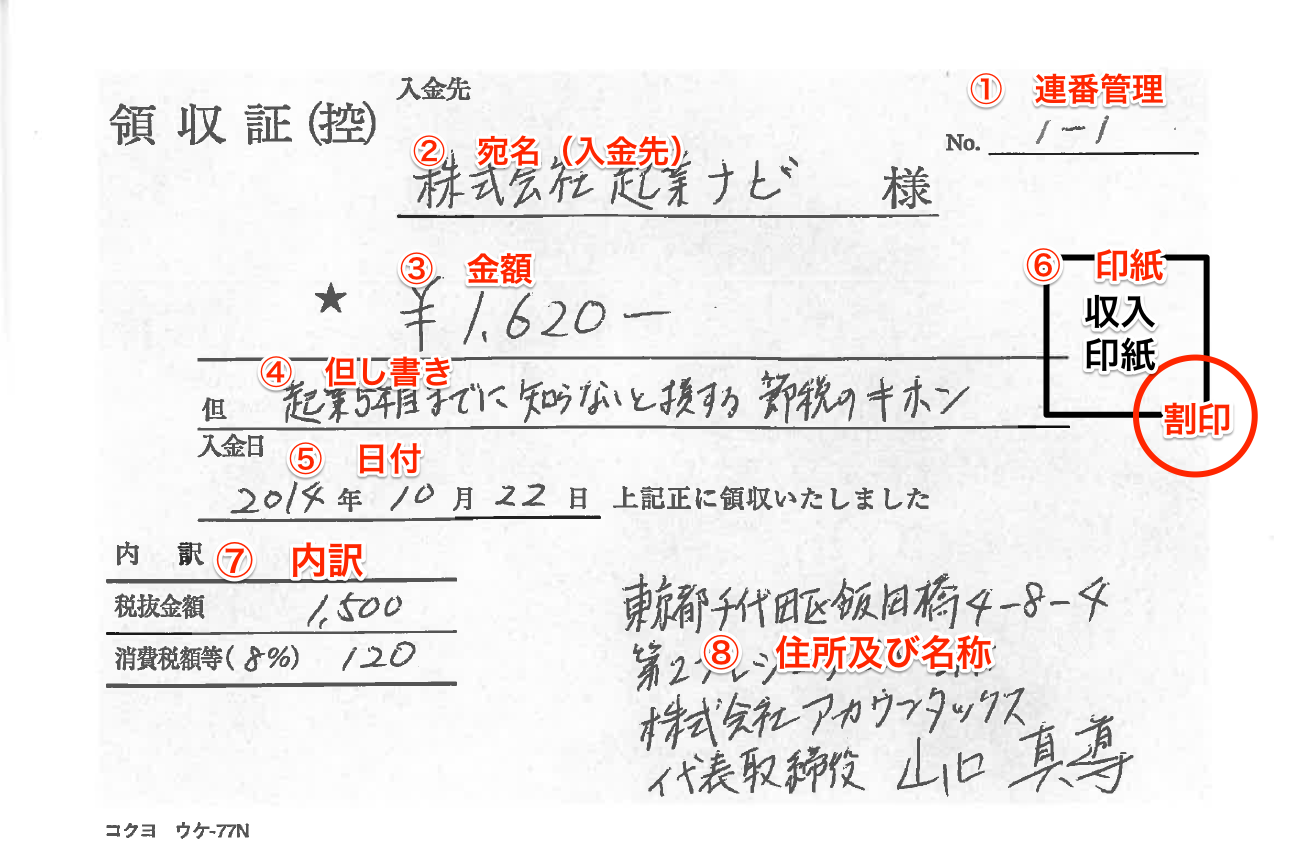
領収書を構成する主要項目は、「発行日」「宛名」「受取金額」「但し書き(取引内容)」「発行者情報(名称・住所・連絡先など)」の5点です。なかでも金額の書き方には、改ざんや不正追記を防止するための厳格なルールが存在します。
手書きや専用用紙で金額を記入する際は、数字の前後に特定の記号を配置し、余白を作らないのが原則です。
- 金額の頭に付ける記号:「¥」または「金」を数字の直前に隙間なく書く。
- 金額の末尾に付ける記号:「-」「※」「也」などを数字の直後に記載する。
- 3桁ごとのカンマ区切り:「100,000」のように桁区切りを入れ、改ざんの余地をなくす。
実務上の表記例としては「¥100,000-」や「金100,000円也」といった形式が確実です。
なお、実務でよく疑問視される「角印(社印)の有無」ですが、法律上は印鑑が押されていなくても領収書自体は有効に成立します。ただし、商慣習として偽造防止や企業としての信頼性担保を目的に角印を押印するケースが一般的です。
宛名「上様」や但し書き「お品代」は通用する?税務リスクと正しい記載法
店舗のレジなどで長年使われてきた「上様」という宛名や、「お品代」という但し書き。これらは現在、税務面で大きな問題を抱える原因となっています。
宛名を「上様」や空欄にしてしまうと、誰が金銭を支払ったのかを客観的に立証できません。税務調査の現場で架空経費や私的流用を疑われる典型的なポイントになります。原則として、宛名には「株式会社〇〇」「個人事業主の屋号または氏名」を略さず正式名称で記載しなければなりません。
但し書きの「お品代」も同様に危険です。税法上、経費として認められるためには「事業に関連する正当な支出であること」が証明されなければなりません。何を購入したか分からない記載では、必要経費としての立証能力が著しく低下します。
但し書きは、第三者が見て取引内容を具体的に判別できる表現を用います。
- 飲食関連:「お食事代として」「取引先とのご会食代として」
- 消耗品・オフィス用品:「文具・事務用品代として」「PC周辺機器代として」
- 移動・交通費:「出張に伴うタクシー代として」
- 書籍・情報収集:「業務参考図書代として」
具体的な品目を明記し、納品書やレシートなどの内訳が分かる明細を一緒に保管しておく手法が安全です。
インボイス制度で変わった領収書の書き方|適格簡易請求書の記載事項と消費税の端数処理
インボイス制度の導入に伴い、仕入税額控除を適用するためには領収書が「適格請求書」または「適格簡易請求書(簡易インボイス)」の要件を満たしている必要があります。
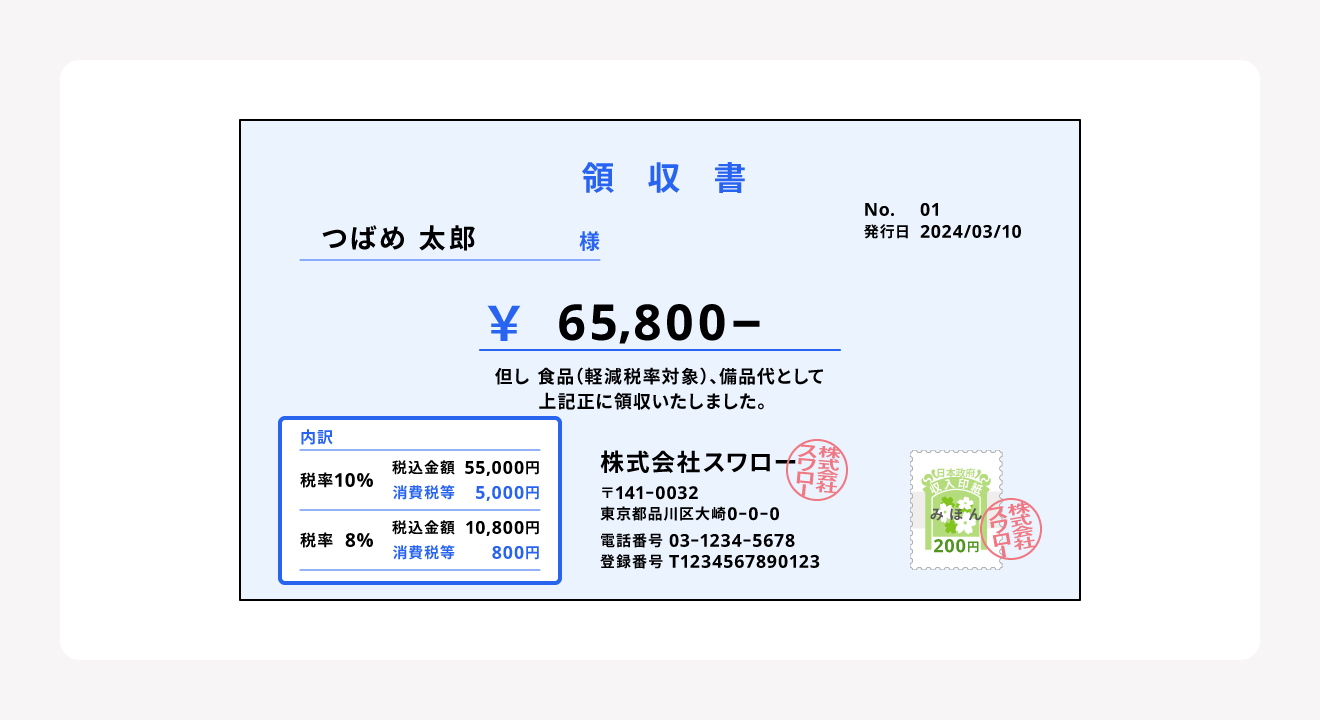
飲食店、小売業、タクシー業、駐車場業など、不特定多数の顧客と取引を行う業種では、記載項目を一部簡略化した「適格簡易請求書」の発行が認められています。適格簡易請求書では、宛名の記載を省略することや「上様」とすることが法的に許容されていますが、以下の項目は漏れなく記載しなければなりません。
- 適格請求書発行事業者の氏名または名称および登録番号(T+13桁)
- 課税資産の譲渡等を行った年月日
- 課税資産の譲渡等に係る資産または役務の内容(軽減税率対象である旨)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率(どちらか一方の記載で可)
ここで実務上ミスが多発しているのが消費税の端数処理ルールです。
インボイス制度では、「1つの領収書につき、税率(10%・8%)ごとにそれぞれ1回のみ端数処理(四捨五入、切捨て、切上げのいずれか)を行う」と定められています。商品ごとに消費税を計算して端数処理を重ね、最後に合算する計算方法は認められていません。システム設定や手書き計算での計算誤差に細心の注意を払う必要があります。
収入印紙は何円から必要?5万円以上の判定基準と電子領収書の非課税メリット
金銭の受取書である領収書は、印紙税法上の「第17号文書」に該当します。一定額以上の紙の領収書を発行する場合、所定の収入印紙を貼り付けて消印(割り印)を押す義務があります。
収入印紙が必要となる基準は「受取金額が5万円以上(非課税・免税取引を除く)」です。金額に応じた印紙税額は以下の通り設定されています。
- 5万円未満:非課税(印紙不要)
- 5万円以上 〜 100万円以下:200円
- 100万円超 〜 200万円以下:400円
- 200万円超 〜 300万円以下:600円
- 300万円超 〜 500万円以下:1,000円
印紙の要否を判定する際の最大のポイントは、消費税額が明確に区分記載されている場合、税抜金額で5万円以上かどうかを判定できるという点です。例えば、税込54,000円の取引であっても、「税抜金額49,091円、消費税額4,909円」と領収書上に明記されていれば、税抜受取金額が5万円未満となるため収入印紙は不要です。消費税の内訳を書かない場合は税込金額で判定され、印紙が必要になります。
業務効率化とコスト削減の観点から急速に普及しているのが電子領収書(PDF送付やWeb発行システム)です。
印紙税法は「紙の文書」を課税対象としているため、電磁的記録である電子領収書は金額がいくら高額であっても収入印紙の貼付が法的に不要となります。印刷して紙で手渡さない限り印紙税は発生しないため、経費削減策として電子化への移行が進んでいます。
個人事業主・フリーランス向け!領収書テンプレートの選び方と手書き発行の注意点
個人事業主やフリーランスが領収書を発行する場合、市販の複写式領収書や自作のExcelテンプレート、クラウド請求書作成サービスを活用するのが効率的です。
個人事業主が発行者となる場合、発行者欄には「屋号+代表者氏名」「所在地」「電話番号」を記載します。インボイス発行事業者の登録を受けている場合は、登録番号(T+13桁)をテンプレート内にあらかじめ印字しておくのがスムーズです。
手書きで発行する際に絶対に避けなければならないのが「日付なし(日付空欄)」での発行です。
取引先から「日付は後でこちらで記入するから空欄にしてほしい」と依頼されても、決して応じてはいけません。日付のない領収書を交付すると、受け取った側が期ズレ計上や架空の経費計上に悪用する恐れがあり、発行側も税務調査において脱税幇助(ほうじょ)や共謀を疑われる深刻な法的リスクを背負います。代金を領収したその日の日付を正確に記入することが鉄則です。
領収書の「再発行」を求められたら?二重計上を防ぐトラブル防止手続き
取引先から「領収書を紛失したため再発行してほしい」と依頼されるケースは少なくありません。しかし、安易に同じ領収書をもう1枚発行すると、相手先での二重計上や不正利用に巻き込まれる危険性があります。
領収書の再発行を依頼された場合は、以下のステップで厳格に対処します。
- 1. 再発行である旨を明記する:領収書の見やすい位置に「再発行」または「REISSUE」と赤字などで明確に記載する。
- 2. 当初の発行日と再発行日を併記する:「〇年〇月〇日領収分(〇年〇月〇日再発行)」と記し、取引の連続性を証明する。
- 3. 紛失の理由書・再発行依頼書を取り付ける:相手先から書面やメールで紛失経緯と「原本が見つかった場合は破棄する」旨の誓約を取得しておく。
発行側の控えにも再発行を行った旨と理由を記録し、後日の税務調査で事実関係を即座に説明できるように履歴を管理しておく体制が求められます。
【領収書の書き方】に関するよくある質問(FAQ)
Q1:レシートと手書きの領収書では、どちらが税務上の証拠力として強いですか?
A1:実務上は、購入した個別の品目・商品名、日時、適用税率が詳細に印字されている「レジのレシート」のほうが証拠力として高く評価される傾向にあります。手書きの領収書で但し書きが曖昧なものよりも、内訳が明瞭なレシートのほうが税務調査時の信用度は高くなります。
Q2:クレジットカード決済時に領収書を発行する場合、収入印紙は必要ですか?
A2:クレジットカード決済の場合は、現金の授受が発生していない(信用取引である)ため、受取金額が5万円以上であっても収入印紙は不要です。ただし、領収書内に「クレジットカード利用」など、クレジット決済である旨が明記されている必要があります。
Q3:インボイス未登録の個人事業主でも、従来の領収書を発行して問題ありませんか?
A3:問題ありません。インボイス発行事業者の登録を受けていない免税事業者であっても、金銭を受け取った証明としての領収書を発行する権利があります。ただし、インボイスの登録番号や税率ごとの消費税額の区分表記は行えず、取引先側で仕入税額控除の経過措置に応じた処理が行われます。
まとめ:最新ルールを押さえて経理トラブルと税務リスクをゼロに
領収書は単なる入金の控えにとどまらず、適正な税務申告と企業のコンプライアンスを支える基盤書類です。記載内容の不備や曖昧な表記は、発行側・受領側の双方に追徴課税や税務否認のリスクをもたらします。
インボイスの要件確認、宛名や但し書きの具体化、印紙税判定や電子領収書の活用など、正しいルールを現場全体で徹底し、日々の経理実務を盤石なものにしていきましょう。 (出典: 領収 書 の 書き方(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
