キャッシュカードとクレカの違いを徹底解説!ATM出金と後払いの差
お財布やスマートフォンケースの中に必ず入っているキャッシュカードとクレジットカード。どちらもプラスチック製の薄いカードですが、その役割や裏で動いているお金の仕組みは180度異なります。何気なく使っているものの、「お店のレジでキャッシュカードを出して店員さんに困惑された」「ATMで現金を引き出したつもりが、実は高金利の借入れをしていた」といったトラブルは今も後を絶ちません。
特にキャッシュレス化が高度に進んだ現在では、両方の機能が1枚にまとまったカードやデビット機能付きのカードも普及し、区別がより曖昧になりがちです。両者の決定的な機能の違いから、手持ちカードの見分け方、さらに多くの人が見落としがちな一体型カードの罠まで、知っておくべき実務知識を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュカードは「預けた自分のお金を引き出す鍵」、クレジットカードは「カード会社に立て替えてもらう信用決済ツール」。
- 要点2:残高の範囲で即座に引き落とされるデビットカードと異なり、クレカは審査を経て設定された利用限度額の範囲で後払いを行う仕組み。
- 要点3:両機能が1枚になった一体型は便利だが、ATMでの挿入方向を誤ると高利息のキャッシング借入れになるリスクがあり要注意。
【根本的な違い】ATM出金専用と後払い決済|仕組みと役割を即理解
2つのカードを分ける最大の境界線は、「誰のお金を、いつ動かしているのか」という決済構造にあります。この基本原理さえ押さえておけば、使い分けに迷うことはありません。
キャッシュカードは、銀行などの金融機関にある自分名義の預金口座に直結したカードです。主な役割はATMで現金を預け入れ・引き出すための認証キーに過ぎません。口座に入っているお金はあくまで自分のものであり、手元のお金を出し入れするだけのツールですから、原則として街のレジやネットショッピングの直接決済には使用できません。
一方のクレジットカードは、信販会社やカード会社が利用者の信用を元に代金を一時的に立て替える後払い決済ツールです。買い物で提示すると、カード会社が加盟店へ代金を支払い、利用者は約1か月後にまとめて指定口座から支払います。手元に現金や預金残高がなくても、個別に設定された利用限度額の範囲内であれば買い物ができる点が根本的に異なります。
この違いを決定づけるのが、銀行口座残高と利用限度額の差です。キャッシュカードは自分の預金口座残高の範囲内でしか現金を引き出せませんが、クレジットカードは口座残高が0円であっても、限度額に空き枠があれば決済が成立します。ただし、後払いは実質的な借金の一種であるため、期日までに指定口座へ利用代金を入金しておかなければ、遅延損害金が発生したり信用情報に傷がついたりするペナルティが生じます。
【外見と表記】カード番号と口座番号の違い|一目で見分けるチェックポイント
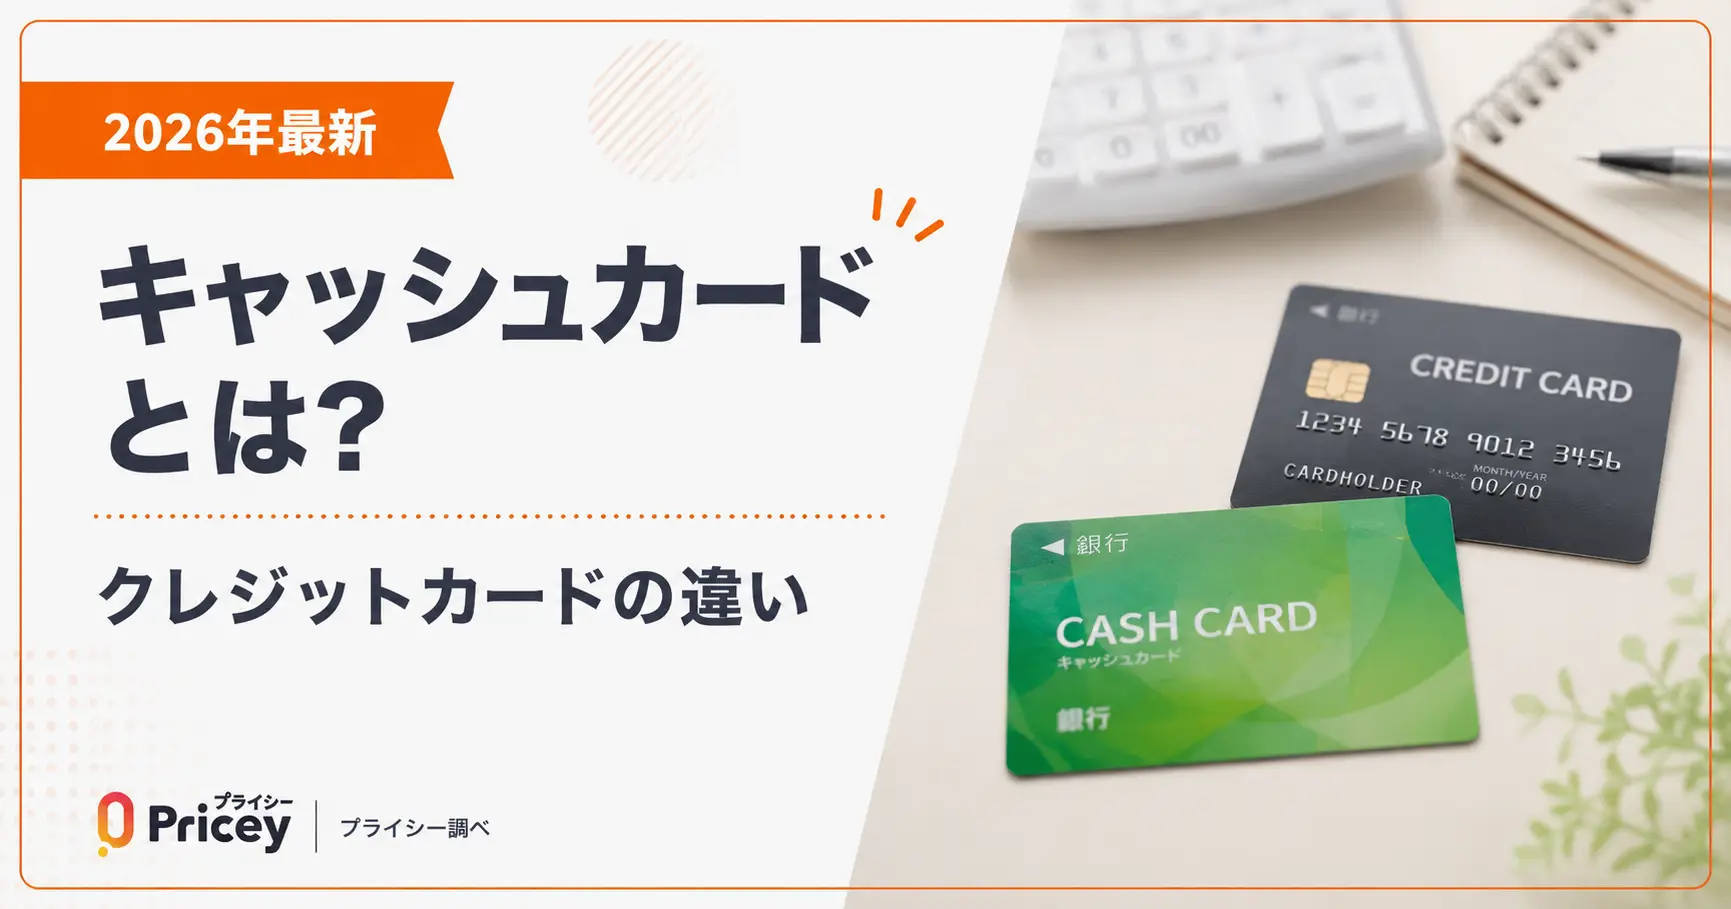
手持ちのカードがどちらなのか判別できない場合は、カードの券面(表と裏)に印字されている数字とロゴマークを確認してください。明確なキャッシュカードの見分け方が存在します。
まず注目すべきは印字されている番号の種類です。キャッシュカードに記載されているのは、銀行の支店番号(3桁)と口座番号(通常7桁)です。これに対してクレジットカードの表面や裏面には、16桁(アメリカン・エキスプレスなどは15桁)のカード番号と、3〜4桁のセキュリティコードが必ず刻印または印字されています。
さらに、国際ブランドのロゴマークも目印になります。「Visa」「Mastercard」「JCB」といった決済ブランドのマークが入っていれば、それは決済機能を持つクレジットカード(あるいはデビットカード)です。従来の単機能キャッシュカードには、銀行名と店番号・口座番号、そして「キャッシュサービス」や「ATM」といった文言のみが配置されています。
もう一つの決定的な差が有効期限と更新手続きの有無です。一般的なキャッシュカードには有効期限が設定されておらず、磁気不良や破損がない限り半永久的に使えます。しかしクレジットカードには「05/28(2028年5月まで)」といった有効期限があり、カード会社の途上与信を経て、3〜5年ごとに新しいカードが自動送付されます。期限が切れた古いクレカは店舗でもネットでも一切使えなくなるため、定期的な差し替え作業が必要です。
【デビットカードとの違い】即時引き落とし型という第3の選択肢
キャッシュカードとクレジットカードの議論で必ず登場するのが、両者の特徴を併せ持った「デビットカード」です。買い物の支払いに使える点はクレジットカードと同じですが、お金の引き落としタイミングが異なります。
デビットカードの核となる特徴は、即時引き落としと後払いの仕組みの違いにあります。クレジットカードが締め日を経て翌月や翌々月にまとめて引き落とされるのに対し、デビットカードは支払った瞬間に銀行口座から代金が直接引き落とされます。口座残高を超える買い物はエラーとなり決済できないため、借金をする感覚を避けたい層に支持されています。
また、申し込み時のハードルにも大きな差があります。クレジットカードの発行には所定のクレジットカード審査の基準があり、勤務先、年収、勤続年数、過去の支払い遅延がないか(信用情報機関の履歴)が厳格にチェックされます。収入が不安定な場合や過去に滞納歴があると審査落ちするケースも珍しくありません。対照的に、デビットカードは口座残高の範囲内でしか使えないため、原則として与信審査なしで中学生を除く15歳以上から発行可能です。
【利便性の罠】一体型カードのメリット・デメリットと注意すべき落とし穴
銀行口座を開設する際、「キャッシュカードとクレジットカードが一枚にまとまった一体型カード」を勧められる場面が増えました。財布のカード枚数を減らせる利便性がある反面、特有のリスクと落とし穴が存在します。
一体型カードのメリットは、持ち歩くカードが1枚で済むスマートさに加え、同一金融機関の取引に応じたATM手数料の優遇やポイント優遇プログラムが受けやすい点です。しかし、一体型カードのメリット・デメリットを天秤にかけた際、最大の弱点となるのが「カード紛失時・磁気不良時の共倒れリスク」です。紛失して利用停止手続きを行うと、買い物ができなくなるだけでなく、銀行口座から生活費を現金で引き出す手段まで同時に失われます。再発行には1〜2週間程度を要するため、その間の資金繰りに大きな支障をきたします。
さらに深刻なのが、ATM操作時の誤認トラブルです。一体型カードには「キャッシュカードとしての出金機能」と、クレジットカードのキャッシング機能という2つの現金引き出しルートが同居しています。ATMにカードを挿入する向きや、画面上のボタン選択(「お引き出し」と「お借り入れ」)を誤ると、自分の預金を引き出すつもりが、年利15〜18%程度の高利息が発生するキャッシング枠で借入れをしてしまうというトラブルが頻発しています。レシートに「お借入れ」「利息」といった記載がないか、取引後の確認が欠かせません。
【コストと防犯】ATM引き出し手数料とポイント還元率・不正利用補償の比較
日常の維持コストやおトク度、そして万が一の安全対策においても、両カードはまったく異なるアプローチをとっています。賢く使い分けるための指標を整理しました。
まず現金派が気にすべきはATM引き出し手数料の比較です。キャッシュカードを用いてコンビニATMや提携金融機関で出金する場合、平日日中以外は110円〜330円程度の手数料が都度発生します。月数回利用するだけで年間数千円の余計なコストを支払うことになります。一方、クレジットカードによるショッピング決済であれば手数料は原則無料(1回払いの場合)です。
出費に対するリターンを示すポイント還元率のお得な比較でも、クレジットカードが圧倒します。キャッシュカードには買い物の機能がないため、当然ポイント還元はありません(一部の銀行で取引実績に応じた優遇がある程度)。これに対してクレジットカードは、一般的な一般カードで0.5%〜1.0%、特定店舗やキャンペーンでは数%から10%超のポイントが付与されます。年間100万円の支出を現金からクレカに置き換えるだけで、1万円相当以上の経済的メリットが生まれます。
最後に、防犯面で知っておくべきが不正利用時の補償制度の適用範囲です。カードが盗難に遭ったりスキミング被害を受けたりした場合、両者とも原則として補償制度が用意されています。しかし、キャッシュカードの被害補償(預金者保護法など)は、暗証番号の生年月日設定など契約者側に「重大な過失」があると全額補償されないケースがあります。クレジットカードも同様に暗証番号取引は補償対象外になりやすいものの、ネット上の不正利用や偽造カード被害に対してはカード会社が損害を全額補償する体制が強固に整っています。ただし、いずれも「紛失・不正利用の通知から60日以内」といった申告期限が設定されているため、定期的なWEB明細の確認が命綱となります。
【キャッシュカードとクレジットカードの違い】に関するよくある質問(FAQ)
Q1:キャッシュカードを使って街の店舗やネットショッピングで支払うことはできますか?
A1:原則としてできません。キャッシュカードはATMから現金を出し入れするための専用カードです。ただし、一部の加盟店で利用できる「J-Debit(ジェイデビット)」機能が付帯しているカードであれば、レジで暗証番号を入力して即時口座引き落としで支払える場合があります。ネット決済を行いたい場合は、クレジットカードか国際ブランド付きデビットカードが必要です。
Q2:クレジットカードの「キャッシング」とキャッシュカードの出金は何が違うのですか?
A2:お金の出所が違います。キャッシュカードの出金は「口座に預けてある自分のお金」を引き出す行為なので、時間外手数料などを除き金利は発生しません。一方、クレジットカードのキャッシングは「カード会社から一時的にお金を借りる行為」です。年利15〜18%程度の利息が日割りで発生するため、返済が遅れるほど負担が重くなります。
Q3:一体型カードの有効期限が切れたら、ATMでのお金の下ろし入れもできなくなりますか?
A3:カード会社や金融機関の設計によって異なります。一般的には、クレジットカード機能のみが停止し、キャッシュカード機能は引き続き使える仕様が多いですが、ICチップの仕様によってはATM取引自体が制限されるケースもあります。更新時期になると新しい有効期限の一体型カードが簡易書留などで届くため、到着次第すみやかに新しいカードへ切り替えて古いカードを破棄してください。
まとめ:目的別のスマートな使い分けが日常の安心とお得を生む
キャッシュカードは「預けた資産を引き出す金庫の鍵」、クレジットカードは「信用の力でポイントを獲得しながら支払うスマートなツール」です。それぞれ設計思想が異なるため、どちらか一方だけが優れているわけではありません。
普段の固定費や日々の買い物はポイント還元率の高いクレジットカードでまとめ、どうしても現金が必要な場面のみキャッシュカードで計画的に引き出すのが、家計管理と資産防衛の両面において最も合理的なアプローチです。手元のカードが持つ機能や暗証番号、利用限度額の枠を今一度棚卸しし、トラブルのない快適なキャッシュレス生活を送りましょう。 (出典: キャッシュ カード と クレジット カード の 違い(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
