収入と所得の違いを完全図解!源泉徴収票や確定申告で迷わない税金の基本
年末調整の書類を書くときや確定申告の時期、源泉徴収票を手にしたときに「収入金額」と「所得金額」の欄を見て手が止まった経験はないでしょうか。日常会話では同じ意味として使われがちな2つの言葉ですが、税務上ではまったく異なる概念として厳格に区別されています。
この違いを正しく理解していないと、年末調整で控除の申請を間違えて税金を払いすぎたり、配偶者控除の適用判定で思わぬミスを招いたりするリスクがあります。会社員から個人事業主、パート・アルバイトの方まで知っておきたい「収入と所得の本質的な違い」と、税金や手取り額が決まるメカニズムを分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」は収入から経費や給与所得控除を差し引いた純粋な儲けを指す。
- 要点2:会社員は「給与収入-給与所得控除=給与所得」、個人事業主は「総収入金額-必要経費=事業所得」で算出される。
- 要点3:所得税や住民税は所得からさらに各種控除を引いた「課税所得」に課税されるため、所得の正確な把握が節税と正しい申告の第一歩となる。
【超基本】「収入」と「所得」の決定的な違いと手取り・額面との関係
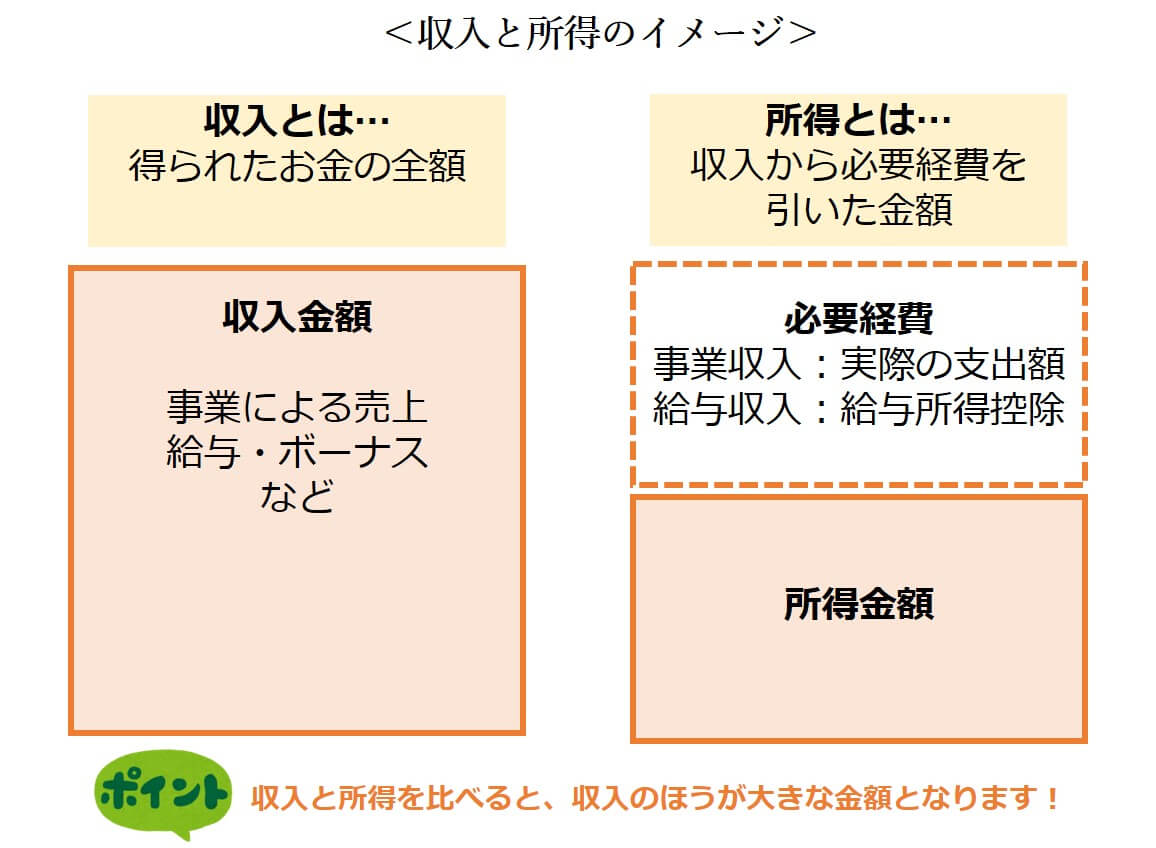
税金や社会保険の世界において、「収入」と「所得」は全くの別物です。最も端的に表現するなら、収入は「入ってきたお金の全額」、所得は「必要経費を差し引いた後の手元に残る利益(儲け)」となります。
日常生活で耳にする「年収」や「額面給与」は、基本的に収入金額を指します。会社員であれば基本給に残業手当、各種手当、ボーナスなどを合算した「総支給額」がこれに該当します。一方、所得はそこから法律で定められた控除額(会社員の場合は給与所得控除、自営業者の場合は実際の必要経費)をマイナスした金額です。
また、銀行口座に実際に振り込まれる「手取り」と「額面」の違いもこの構造に直結しています。額面(収入金額)から社会保険料(健康保険・厚生年金・雇用保険)や所得税、住民税が天引きされた残りが手取り金額です。つまり、「収入 > 所得 > 手取り」という金額のグラデーションが存在しています。税金の計算基準となるのは収入そのものではなく「所得」である点をまず押さえておきましょう。
【会社員向け】給与所得控除の計算方法と源泉徴収票の正しい読み解き方
会社員や公務員の場合、スーツ代や業務に関わる書籍代などの支出を個別に「経費」として申請することは原則としてありません。その代わり、国が年収に応じたみなし経費として自動的に差し引いてくれる仕組みが「給与所得控除」です。
給与所得控除の計算式は収入金額に応じて段階的に設定されており、年収が上がるほど控除額も大きくなりますが、上限が設けられています。たとえば給与年収が400万円の場合、給与所得控除額は「400万円 × 20% + 44万円 = 124万円」となり、給与所得は「400万円 - 124万円 = 276万円」と計算されます。
毎年12月頃に勤務先から交付される「給与所得の源泉徴収票」を見ると、左上に「支払金額」、その右隣に「給与所得控除後の金額」という欄が並んでいます。この「支払金額」こそがあなたの給与収入(年収・額面)であり、「給与所得控除後の金額」が税法上の給与所得となります。源泉徴収票を見る際は、この2つの数字の意味を区別して確認することが重要です。
【個人事業主・副業】必要経費の控除と確定申告における所得金額の計算
フリーランスや個人事業主、あるいは副業で事業を営んでいる場合、所得の算出ロジックは会社員よりもシンプルで直接的です。売上や報酬として受け取った「総収入金額」から、売上を上げるために直接かかった「必要経費」を差し引いた額が「事業所得」や「雑所得」となります。
確定申告書を作成する際、決算書(収支内訳書や青色申告決算書)の売上高に記載する金額が「収入金額」であり、そこから仕入れ代金、通信費、広告宣伝費、家賃、減価償却費などを引いた差引金額が「所得金額」になります。
青色申告を行っている場合は、さらにここから青色申告特別控除(最大65万円)を差し引くことができます。同じ1,000万円の売上(収入)があったとしても、経費が300万円かかった人と700万円かかった人では、手元に残る所得金額が大きく異なり、結果として納めるべき税金の額も劇的に変わってきます。
【年末調整の実践】基礎控除申告書や配偶者控除申告書の正しい書き方
会社員が毎年秋に行う年末調整において、最も記入ミスが発生しやすいのが「給与所得者の基礎控除申告書 兼 配偶者控除等申告書」です。この書類には、自分自身や配偶者の「収入金額」と「所得金額」を両方記入する欄が用意されています。
ここで最も多い失敗が、年収の見積もり額をそのまま所得金額の欄にも同じ数字で書いてしまうケースです。たとえばパートで働く配偶者の年収が100万円の場合、「収入金額」には1,000,000円と記入しますが、「所得金額」の欄には給与所得控除(最低55万円)を引いた450,000円と書かなければなりません。
配偶者控除や配偶者特別控除の判定ライン、いわゆる「年収の壁」は、すべて所得基準と連動して法改正が行われています。申告書の裏面やガイダンスに記載された計算表を参照しながら、必ず「収入金額から給与所得控除を引いた所得金額」を正しく算出して記入してください。
【税金の決まり方】住民税・所得税を左右する「課税所得」と年収の壁
「所得金額」が算出された後、すぐに税率が掛けられるわけではありません。最終的に支払う所得税や住民税を計算するためには、所得金額からさらに「所得控除」を差し引いて「課税所得金額」を導き出す必要があります。
所得控除には、誰もが一律で受けられる基礎控除(所得税は48万円、住民税は43万円)をはじめ、健康保険や年金を支払ったことによる社会保険料控除、生命保険料控除、扶養控除、医療費控除など全15種類が存在します。全体の計算の流れを図式化すると以下の通りです。
- ステップ1: 収入金額 - 必要経費(または給与所得控除) = 所得金額
- ステップ2: 所得金額 - 所得控除(基礎控除や社会保険料控除など) = 課税所得金額
- ステップ3: 課税所得金額 × 税率 - 税額控除(住宅ローン控除など) = 納付する税額
いわゆる「103万円の壁」と呼ばれる基準は、給与所得控除の最低額55万円と所得税の基礎控除48万円を足した金額(55万円 + 48万円 = 103万円)から来ています。年収が103万円以下であれば、給与所得は48万円となり、基礎控除48万円を引くと課税所得がゼロになるため、所得税が発生しないという仕組みです。
【収入金額と所得金額の違い】に関するよくある質問(FAQ)
Q1:アルバイトやパートの面接などで聞かれる「希望年収」は、収入ですか?所得ですか?
A1:一般的に「年収」と言った場合は、税金や社会保険料が引かれる前の総支給額(収入金額)を指します。月給や時給×労働時間で計算される額面の総額を伝えてください。
Q2:住民税非課税世帯の判定基準になるのは「収入」と「所得」のどちらですか?
A2:各自治体が判定に用いる基準は「合計所得金額」です。収入金額そのものではなく、給与所得控除や経費を差し引いた後の所得金額をもとに、世帯人数などに応じて非課税かどうかが判定されます。
Q3:副業で20万円以下の利益が出た場合、確定申告が不要になる基準はどちらですか?
A3:所得税の確定申告が不要となる基準は、副業の「収入」ではなく「所得(収入-経費)が年間20万円以下」です。ただし、所得税の申告が不要であっても、お住まいの市区町村への住民税申告は別途必要となる点に注意してください。
まとめ|税金の仕組みを正しく把握して損のない手続きを
「収入」はお金の入り口であり、「所得」は経費や控除を差し引いた実質的な実力を示す数字です。この2つの境界線を明確に理解しておくことは、源泉徴収票の確認や年末調整、確定申告を正しく行うための必須知識といえます。
控除の仕組みや税金の決まり方を正しく知ることで、自身が受けられる控除の申告漏れを防ぎ、適切な節税対策を講じることが可能になります。まずは手元にある源泉徴収票や給与明細を開き、自身の「収入」と「所得」がそれぞれいくらになっているかを確認してみてください。 (出典: 収入 金額 所得 金額 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
