【2026年最新】ねんきん定期便の見方を徹底解説!50歳の壁と受給額の真実
毎年、誕生月に日本年金機構から届く「ねんきん定期便」。ポストから取り出して中身をチラリと確認したものの、「年金額が少なすぎて将来が不安になった」「見方がよく分からず引き出しに眠らせている」という方も多いのではないでしょうか。実は、記載されている数字の意味を正しく理解していないと、将来受け取れるはずの年金で思わぬ損失を被るリスクがあります。
特に押さえておくべきなのは、50歳未満と50歳以上で記載されている金額の性質が根本から異なるという点です。本記事では、将来のライフプランを正確に描くために欠かせないねんきん定期便の正しい読み解き方から、記録漏れの発見手順、デジタルを活用した最新の試算テクニックまで、現場の最新取材に基づきわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満に届く金額は「これまでの加入実績」、50歳以上は「60歳まで現状維持した場合の年金受給見込額」が表示されている
- 要点2:35歳・45歳・59歳の「節目年齢」には封書が届き、全期間の履歴確認による年金記録漏れの防止が不可欠である
- 要点3:マイナポータル年金連携を活用すれば、繰り下げ受給の増額シミュレーションや最新データの確認がスマホ完結で可能になる
ねんきん定期便はいつ届く?ハガキと封書の違いと送付スケジュール
ねんきん定期便が手元に届くタイミングは、原則として本人の誕生月です。1日生まれの方のみ前月に届くルールとなっていますが、基本的には毎年誕生日を迎える時期に日本年金機構から郵送されます。
郵送の形式には「青いハガキ」と「封書」の2種類が存在し、その役割は明確に分かれています。
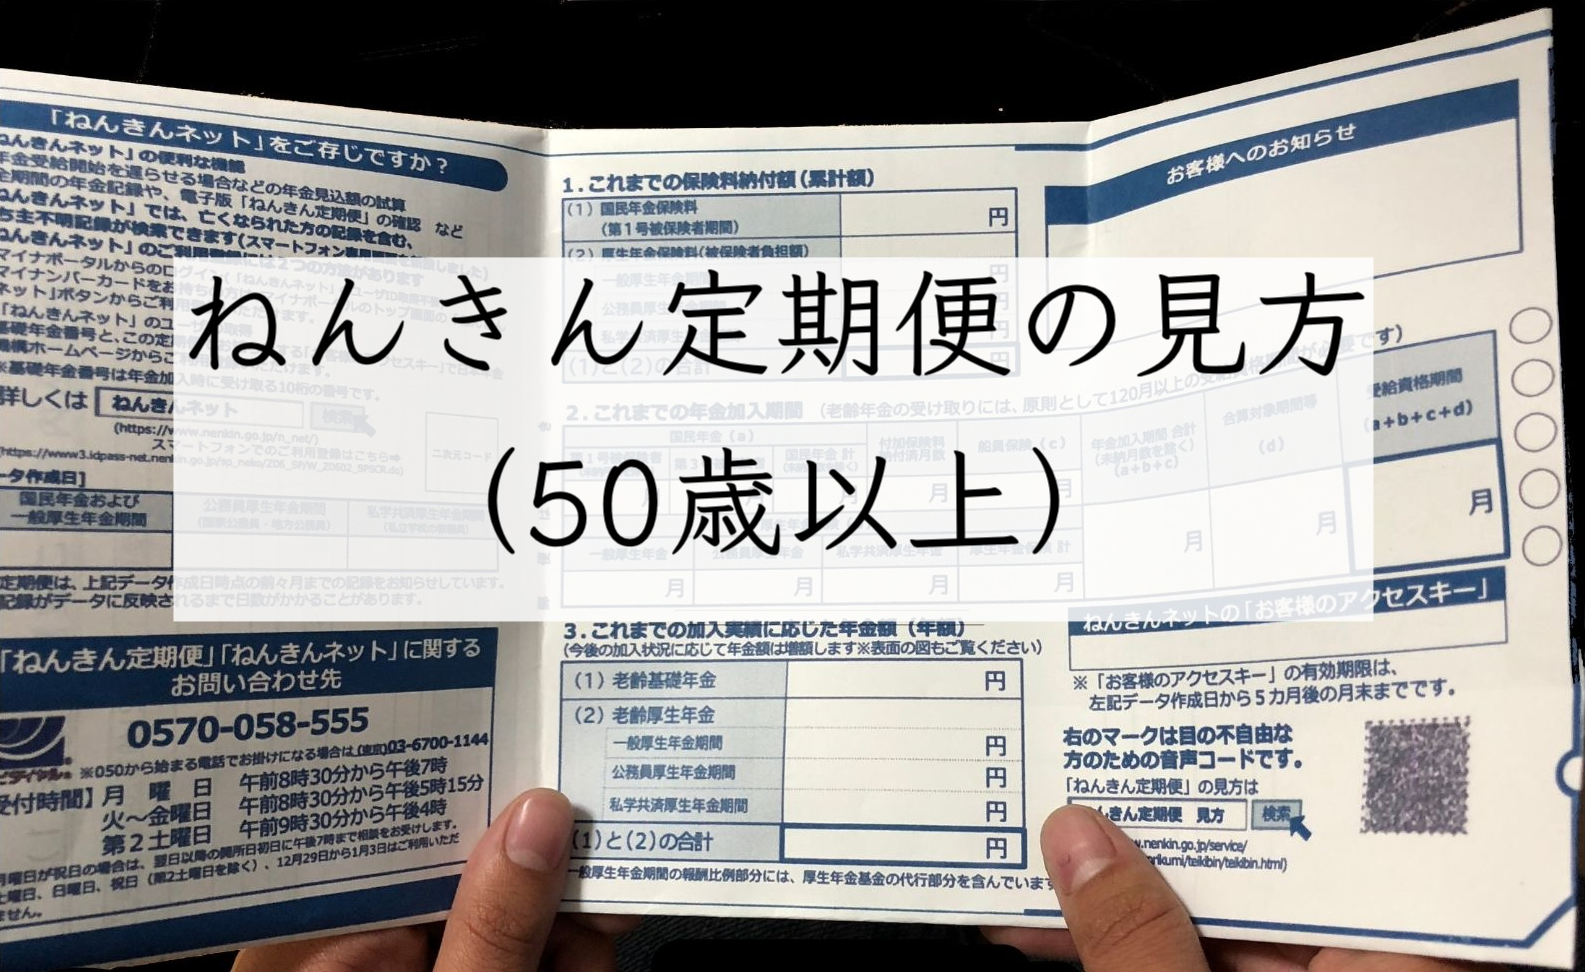
通常の年は直近1年間の納付状況をまとめた「ハガキ」が届きますが、人生の転換期となる35歳・45歳・59歳の節目年齢には「封書」が届く仕組みです。ハガキが簡易的なダイジェスト版であるのに対し、封書には「国民年金や厚生年金に加入した初日から現在までの全履歴」が網羅されています。過去の転職時や結婚・退職時に年金記録の脱落がないかを総点検するための重要な便りです。
【50歳未満と50歳以上の違い】記載された「年金額」の真相と正しい見方
「毎年まじめに保険料を納めているのに、年額数十万円しか書かれていなくてショックを受けた」という声を若手ビジネスパーソンから頻繁に耳にします。しかし、これは制度上の表示ルールを誤解しているケースが大半です。
ねんきん定期便の表面に記載されている「見込額」は、年齢によって計算ロジックが完全に切り替わります。
【50歳未満:これまでの加入実績に応じた年金額】
20代〜40代の手元に届く通知には、「これまでに納めた国民年金・厚生年金の保険料実績だけで計算した額」が書かれています。今後の納付見込みは一切含まれていないため、20代や30代前半であれば年額20万〜40万円程度と低く表示されるのは当然の仕様です。将来受け取る確定額ではないため、過度に悲観する必要はありません。
【50歳以上:60歳まで継続加入した場合の年金受給見込額】
一方で50歳を過ぎると、表示が「現在の給与水準(標準報酬月額)のまま60歳まで働き続けた場合の年金受給見込額」へと切り替わります。原則65歳から受給できる年金の着地予想図がリアルな数字として可視化されるため、老後資金の不足分を逆算する具体的な設計図として機能します。
見落とすと大損?「年金記録漏れ」を防ぐ3大チェックポイント
公的年金は申請主義であり、過去のデータに誤りや抜け漏れがあっても、自分から申告しなければ是正されません。最悪の場合、受給額が生涯にわたって目減りし続けることになります。通知が届いた際は、以下の3項目を必ず確認してください。
① 加入月数に「空白の月」がないか
転職期間の合間や、学生時代の納付猶予期間、配偶者の扶養に入った・外れた時期などに未納扱いの月が紛れていないかを確かめます。
② 厚生年金の標準報酬月額が給与明細と一致しているか
実際の支給額と登録データに大幅な乖離がないかを確認します。過去の悪質な事業所による届出漏れや事務処理ミスを早期に発見する防波堤になります。
③ 氏名変更や転職履歴の抜けがないか
改姓前の記録や、短期間だけ勤務した会社の厚生年金納付額が統合されず、別の基礎年金番号に残されたままになっている事例が今なお報告されています。心当たりがある場合は、基礎年金番号を添えて年金事務所への照会が必要です。
マイナポータル年金連携で進化!「ねんきんネット」ログインと活用術
紙の通知を待つことなく、スマートフォンからリアルタイムで年金情報を確認できるインフラが急速に定着しています。その中核を担うのが、日本年金機構が運営する「ねんきんネット」です。
従来はアクセスキーの入力など煩雑な登録作業が必要でしたが、現在はマイナポータル年金連携を行うことで、マイナンバーカードをかざすだけで一発ログインが可能になりました。
ねんきんネットを活用する最大のメリットは、極めて高精度な「年金受給見込額の試算」がブラウザ上で行える点にあります。「60歳以降も年収を下げて再雇用で働いた場合」や「65歳で退職した場合」など、個別のキャリアプランに合わせた条件設定による将来シミュレーションが数分で完了します。ペーパーレス化が進む中、紙のハガキを紛失した際も画面上から即座に履歴を把握できます。
年金繰り下げ受給のメリット・デメリット|受給額試算で賢く選ぶ
老後資金を最大化する手段として関心が高まっているのが「受給開始時期の繰り下げ」です。受給開始を65歳から遅らせることで、1か月あたり0.7%年金額が増額されます。
仮に上限である75歳まで繰り下げた場合、最大84%の増額が一生涯維持されます。人生100年時代において非常に魅力的な選択肢ですが、メリットばかりではありません。
受給額が増えることで、将来差し引かれる税金(所得税・住民税)や国民健康保険料・介護保険料の負担額が跳ね上がり、手取りベースでの増加率が目減りする「社会保険の壁」が存在します。また、加給年金が支給停止になるケースもあるため、ねんきんネットの試算機能を駆使しながら、健康状態や預貯金とのバランスを総合的に判断することが肝要です。
【ねんきん定期便】に関するよくある質問(FAQ)
Q1:ねんきん定期便が届かない場合や、紛失した際の再発行手順は?
A1:日本年金機構の「ねんきん定期便・ねんきんネット専用番号」へ電話するか、最寄りの年金事務所で再発行の申請が可能です。また、マイナンバーカードをお持ちであれば、マイナポータル経由でねんきんネットへログインすることで、郵送を待たずに過去すべての記録をPDF形式で閲覧・印刷できます。
Q2:記載されている年金見込額から、税金や保険料は引かれますか?
A2:記載されている額面は「総支給額(額面)」です。実際の受給時には、所得税、住民税、介護保険料、国民健康保険料(後期高齢者医療制度)などが天引きされます。目安として、額面の概ね85〜90%程度が実際の手取り額になると想定しておくと資金計画の狂いを防げます。
Q3:過去のパートやアルバイト期間の厚生年金は正しく反映されますか?
A3:一定の労働条件(週労働時間や月収基準)を満たして社会保険に加入していた期間であれば、雇用形態に関わらず厚生年金記録として合算されます。もし加入していたはずの勤務先名が節目封書の履歴に見当たらない場合は、年金事務所へ「年金記録の統合相談」を行ってください。
まとめ:届いた通知を「老後資金の設計図」に変えるために
ねんきん定期便は、単なる納付記録の領収書ではありません。将来の生活設計を現実的な数値で組み立てるための最も信頼性の高いベースデータです。
50歳未満の方はこれまでの積み上げを点検しつつキャリアを通じた資産形成を検討し、50歳以上の方は具体的な見込額をもとに退職時期や繰り下げ戦略を練る。誕生月に届くその1枚をきっかけに現状を正しく把握し、デジタルツールも併用しながら確実な未来への備えを進めていきましょう。 (出典: 年金 定期 便(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
