有限会社とは?株式会社との違いや新設不可の真相、残るメリットを解説
街中や取引先の会社名で今なお目にする「有限会社」。起業や法人設立、あるいは日々の企業間取引の現場において、「株式会社とは何が違うのか」「なぜ最近は新しい有限会社を見かけないのか」と疑問を抱くビジネスパーソンは少なくありません。
日本国内には現在も数十万社規模の有限会社が存在し、地域経済や中小企業市場を力強く支え続けています。法律上の位置づけや歴史的な背景、そして今あえて「株式会社に変更せず有限会社のまま残す理由」まで、2026年現在の最新実務を踏まえて分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年5月の会社法改正によって新設が不可能となり、現存する企業は「特例有限会社」として株式会社の一種として存続している。
- 要点2:役員任期が無期限で決算公告義務がないなど、維持コストや管理の手間を大幅に抑えられる実務上のメリットがある。
- 要点3:株式会社への移行は商号変更登記で随時可能だが、一度株式会社化すると有限会社へ戻すことはできないため、事業承継や信頼性を考慮した慎重な判断が求められる。
【基本解説】有限会社とは?なぜ現在は新設できないのか
有限会社とは、かつての「有限会社法」に基づいて設立された法人形態を指します。小規模な事業を営む経営者向けに設計された法人格であり、比較的簡易な手続きで設立できる点が大きな特徴でした。
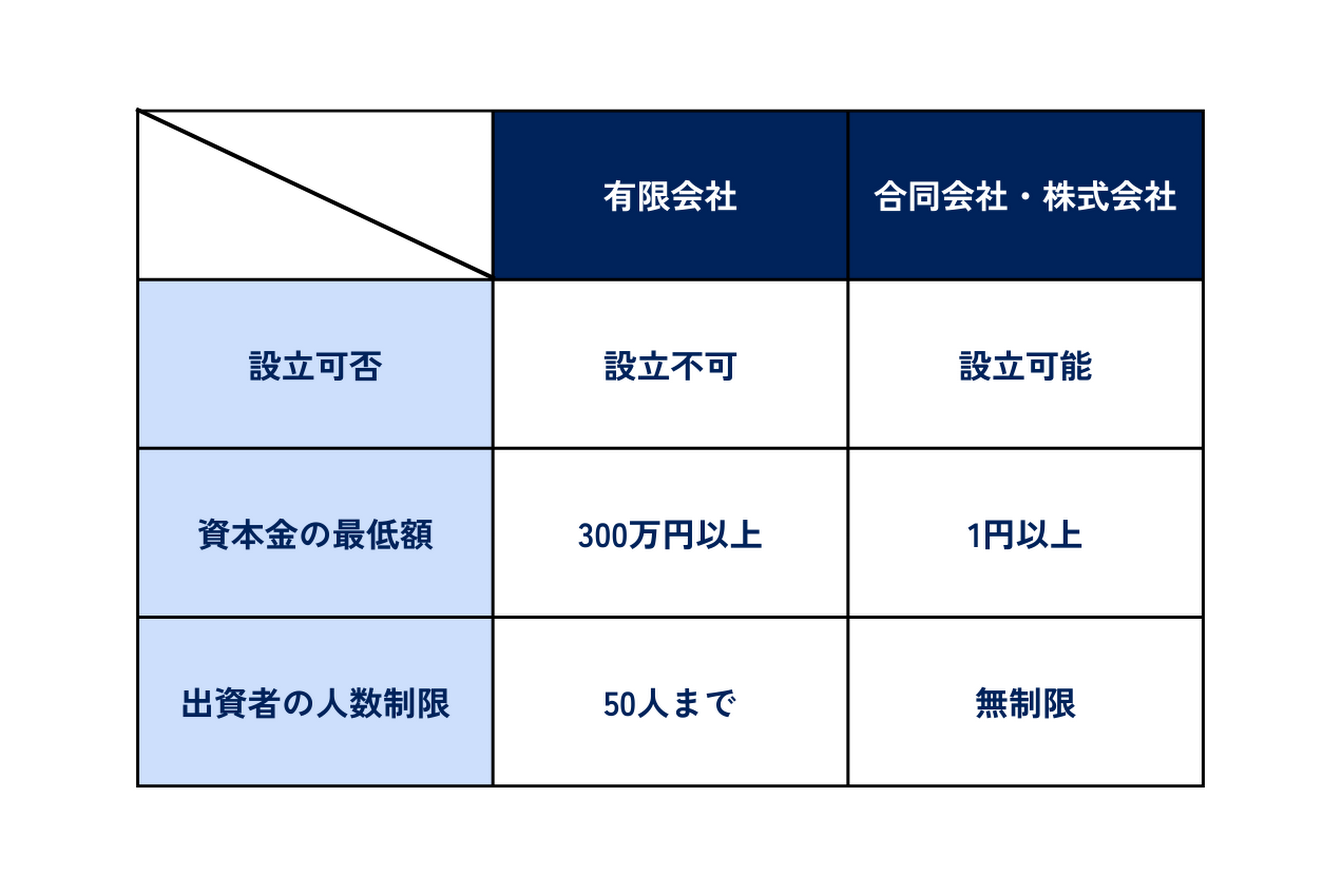
現在、新たに有限会社を立ち上げることは法律上できません。その決定的な契機となったのが、2006年5月1日に施行された新会社法です。
それ以前の法制度では、株式会社を設立するには1,000万円以上の資本金と取締役3名以上・監査役1名以上の役員構成が必要でした。これに対して有限会社は、資本金300万円以上・取締役1名以上で設立可能だったため、個人事業主の法人化や中小企業の創業形態として広く活用されていました。
しかし、2006年の法改正によって規制が大幅に緩和され、株式会社であっても「資本金1円・取締役1名」から設立できるようになりました。これに伴い有限会社法は廃止され、有限会社の新設ルートは完全に閉ざされることになったのです。
当時すでに存在していた有限会社は解散を強制されることなく、会社法附則に基づく「特例有限会社」という位置づけで、現在もそのままの社名で存続が認められています。
【徹底比較】有限会社と株式会社の決定的な違い一覧
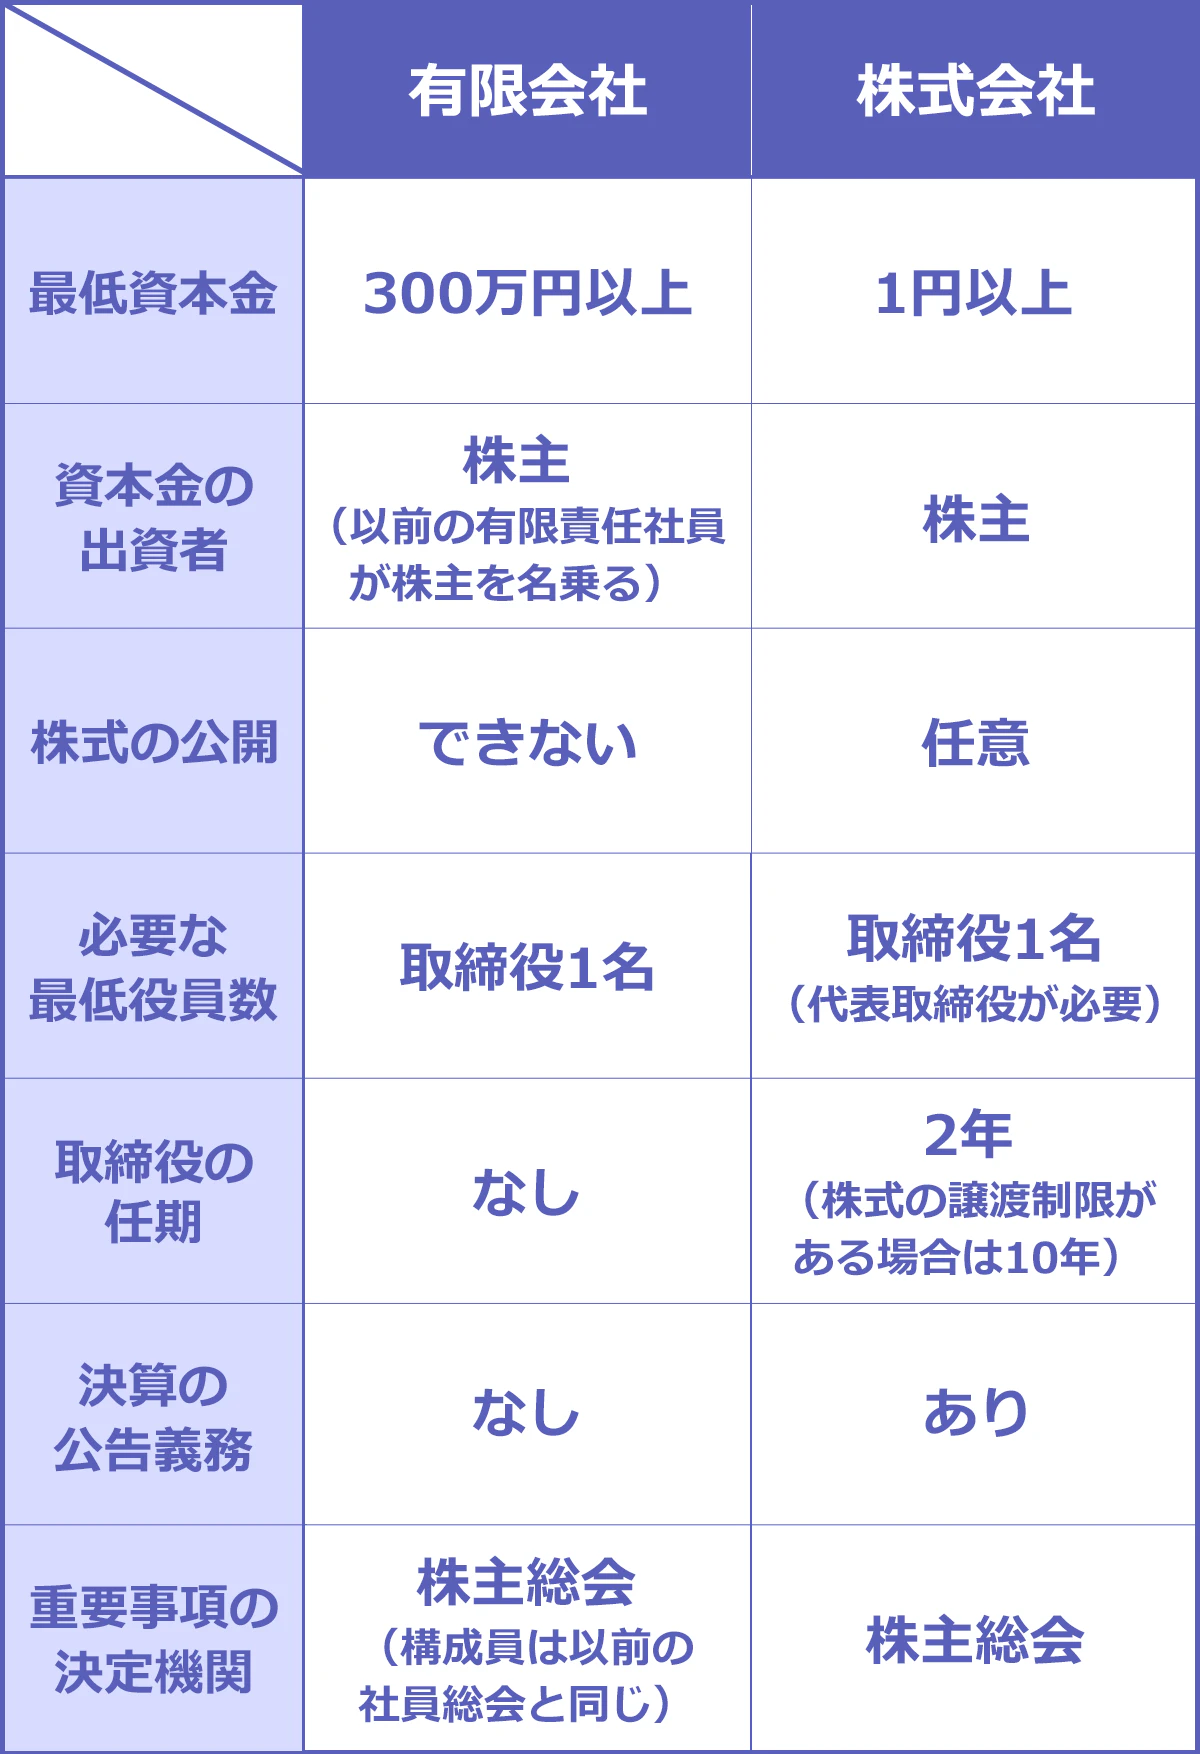
現存する特例有限会社は、法律上は「株式会社の一種」として扱われますが、通常の株式会社とは異なる独自のルールが数多く適用されています。両者の主な違いを整理しました。
| 比較項目 | 特例有限会社 | 株式会社(非公開会社) |
|---|---|---|
| 新設の可否 | 不可(2006年法改正以降) | 可能(資本金1円から) |
| 役員の任期 | 無期限(任期なし) | 原則2年(最長10年まで伸長可) |
| 役員変更登記 | 交代時のみ発生 | 任期満了ごとに必須(重任登記含む) |
| 決算公告の義務 | なし(免除) | あり(官報等への掲載義務) |
| 取締役の人数 | 1名以上(取締役会設置不可) | 1名以上(取締役会設置も可) |
| 株式の譲渡制限 | 法律上、必ず制限が付く | 定款により自由に設定可能 |
このように、特例有限会社には管理面やランニングコストの面で、株式会社よりも柔軟で有利な条件が法律によって特別に維持されています。
あえて株式会社にしない理由|特例有限会社に残る3大メリット
「なぜ株式会社に変更できるのに、有限会社のまま営業を続けるのか?」という疑問を持つ方は少なくありません。その背景には、実務上の明確なメリットと経営戦略上の理由が存在します。
1. 役員任期がなく「重任登記」のコストと手間がゼロ
株式会社の場合、非公開会社であっても取締役の任期は最長10年です。同じ人物が経営を続ける場合でも、任期が切れるたびに「重任(再任)」の登記を行わなければならず、登録免許税(資本金1億円以下で1万円、または3万円)や司法書士への報酬が発生します。登記を怠ると過料(ペナルティ)の対象にもなります。
対照的に、特例有限会社には役員の任期が存在しません。役員が交代・退任しない限り登記手続きは一切不要であり、余計な事務負担や維持費を完全にカットできます。
2. 決算公告の義務が免除されている
通常の株式会社は、毎事業年度の終了後に貸借対照表などの財務情報を官報や日刊新聞、電子公告などで公表する「決算公告義務」を負っています。官報掲載には毎年約6万〜7万円前後の掲載費用がかかります。
特例有限会社はこの決算公告義務が法的に免除されています。財務情報を公に晒すリスクを回避しつつ、掲載にかかる実費を毎年節約できる点は、中小規模の企業にとって大きな利点です。
3. 2006年以前から続く「業歴の長さと信頼」の証明
有限会社という商号を名乗っていること自体が、「2006年より前から20年近く事業を継続している安定企業」という強力なシグナルになります。資本金300万円以上を用意して創業し、激動の市場を生き残ってきた証拠として、地域社会や古くからの取引先に対して高い信頼感を与えるブランド価値を持っています。
知っておくべき特例有限会社のデメリットと注意点
維持管理の手間が少ない特例有限会社ですが、事業拡大や組織再編を目指すフェーズではいくつかの制約に直面します。
株式公開(IPO)や取締役会の設置ができない
特例有限会社は、法律上「株式譲渡制限」が常に課されており、株式を自由に市場で流通させることができません。そのため、将来的な上場(IPO)を目指すことは不可能です。また、経営陣の監督機能を強化するための「取締役会」や「監査役会」を設置することも認められていません。
組織再編や資金調達における制約
他社との合併や会社分割などの組織再編を行う場合、特例有限会社のままでは選択できるスキームが限られます。また、ベンチャーキャピタルからの出資受け入れや新株予約権(ストックオプション)の発行など、柔軟な資金調達手法を活用したい局面では株式会社への移行が必須となります。
有限会社から株式会社へ変更する手続きと必要な費用
事業の多角化や対外的なイメージ刷新を目的に、特例有限会社から株式会社へと組織変更(商号変更)する企業も着実に存在します。
手続きの流れは以下の通りです。
- 株主総会の特別決議:商号変更および株式会社の定款への変更を決議。
- 定款の作成・見直し:役員任期の設定(最長10年)や株式譲渡制限の再規定。
- 登記申請(法務局):「特例有限会社の解散登記」と「株式会社の設立登記」を同時に申請。
手続きにかかる費用として、特例有限会社の解散登記に3万円、株式会社の設立登記に3万円(資本金の額に応じる)の計6万円の登録免許税が最低限必要です。司法書士へ依頼する場合は、別途数万円から10万円程度の報酬が発生します。
ここで極めて重要な注意点があります。一度株式会社に変更すると、二度と有限会社へ戻すことはできません。役員の定期的な登記義務や決算公告義務が恒久的に発生するため、切り替えのタイミングは慎重に見極める必要があります。
2026年最新の事業承継トレンド|有限会社を後世に引き継ぐ際のポイント
2006年の会社法改正から20年が経過した現在、多くの有限会社が直面しているのが経営者の高齢化と「事業承継」の課題です。
有限会社を後継者へ引き継ぐ際、特に注意すべきは「株主名簿の管理と株式の分散防止」です。有限会社は歴史が長い分、創業時の株主が亡くなり、相続によって株式が親族や面識のない人物に分散しているケースが散見されます。
株式譲渡制限があるとはいえ、株主総会での議決権行使が難航すると、事業のスムーズな承継や迅速な意思決定が阻害されます。2026年現在の実務では、親族内承継や第三者承継(M&A)を進める前に、分散した株式の買い取りや所在不明株主の整理を行い、経営権を一元化しておく対策が強く推奨されています。
【有限会社とは】に関するよくある質問(FAQ)
Q1:有限会社の資本金は現在いくらでも良いのですか?増資や減資は可能ですか?
A1:はい、可能です。設立当時は最低300万円の資本金が必要でしたが、現在の特例有限会社は増資も減資も自由に行えます。1円まで減資することも、事業拡大に合わせて資本金を数千万円規模に増強することも認められています。
Q2:有限会社の取締役が1名だけの場合、その人が亡くなったらどうなりますか?
A2:取締役が死亡した場合、後任の取締役を選任する株主総会決議が必要になります。株主自身が取締役を兼ねているケースでは、相続人が株式を取得した上で新たな取締役を選出・登記します。万が一の事態に備え、あらかじめ後継者候補を取締役に加えておくなどの対策が有効です。
Q3:株式会社と有限会社では、税金面の扱いに違いはありますか?
A3:税制上の違いは一切ありません。法人税、法人住民税、事業税、消費税など、課税ルールや税率は株式会社と全く同一の基準が適用されます。
まとめ:自社に最適な選択肢を見極める
有限会社は、過去の遺物などではなく、「役員任期の無期限化」や「決算公告の免除」といった抜群のコストパフォーマンスと、20年以上の歴史に裏打ちされた信用力を併せ持つ、現代でも非常に実用的な法人形態です。
無理に株式会社へ商号変更する必要はなく、事業規模や経営スタイルが現状に適しているならば、特例有限会社のまま維持し続ける選択は大いに合理的です。一方で、事業拡大や資金調達、次世代への大規模な事業承継を視野に入れる場合は、株式会社への移行も有力な一手となります。自社の将来展望と実務負荷を天秤にかけ、最も有利な選択を見極めてください。 (出典: 有限 会社 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
