ねんきん定期便の見方完全ガイド!50歳で激変する受給額の真実
誕生月に日本年金機構から届く「ねんきん定期便」。親展のハガキを開いた瞬間、「将来もらえる年金が月数万円しかなかった」「これでは老後破産してしまう」と青ざめた経験を持つ人は少なくありません。特に20代から40代の現役世代から、毎年決まって編集部にも同様の不安の声が寄せられます。
しかし、その焦りの大半は杞憂に過ぎません。ねんきん定期便の仕組みにおいて、記載される年金額の算出ロジックは「50歳」を境界線にして劇的に変化します。制度の設計ルールを正しく理解していなければ、用紙に並ぶ数字の意味を取り違えて無用なパニックに陥りかねません。手元のハガキや封書をどう読み解き、将来の資産形成にどう生かすべきか、2026年時点の最新制度に即して徹底的に深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満の通知には「これまでの実績に応じた額」、50歳以上には「60歳まで現状維持で加入し続けた見込額」が記載されるため、若年層の金額が極端に低く見えるのは制度上の仕様である。
- 要点2:節目となる35歳・45歳・59歳にはハガキではなく封書が送付され、受給資格期間120月の達成状況や過去すべての加入履歴に漏れや誤りがないかを確認できる。
- 要点3:より正確な手取り額の予測や受取開始時期の検討には、マイナポータル等から「ねんきんネット」へアクセスし、働き方の変化に応じたシミュレーションを行うことが不可欠である。
【最大の違い】50歳未満と50歳以上で「記載される年金額」の真相が激変する理由
ねんきん定期便を開いたときに真っ先に確認すべきなのは、自分自身の年齢区分です。この書類に印字される金額の根拠は、50歳を境にして根底から切り替わります。
ねんきん定期便50歳未満見方において最大の盲点となるのが、そこに記載されている数字が「将来もらえる予想額」ではないという点です。印字されているのはこれまでの加入実績に応じた年金額であり、仮に明日から1円も保険料を納めなかった場合に将来支給される金額に過ぎません。例えば、大卒で就職して数年目の20代後半であれば、老齢基礎年金と老齢厚生年金を合わせても年額20万円〜30万円程度と表記されるのが自然です。決して「将来この金額しか支給されない」という意味ではないため、落胆する必要はありません。
一方、ねんきん定期便50歳以上見方では表示形式が大きく進化します。現在の収入水準や加入条件のまま60歳まで納付を継続したと仮定した年金見込額試算が記載されます。定年退職を迎えた後の生活設計に直結する現実的な受給ベースが示されるため、老齢基礎年金受給額の満額水準(2026年度基準)に対して自分がどれだけ積み上げられているか、またキャリアを通じて得られる老齢厚生年金見込額がいくらになるかが鮮明に浮かび上がります。50歳を迎えて初めて、リタイア後のキャッシュフローを具体的に計算できる土台が整うわけです。
【ハガキの表面・裏面】ねんきん定期便ハガキの見方と絶対に外せない確認項目
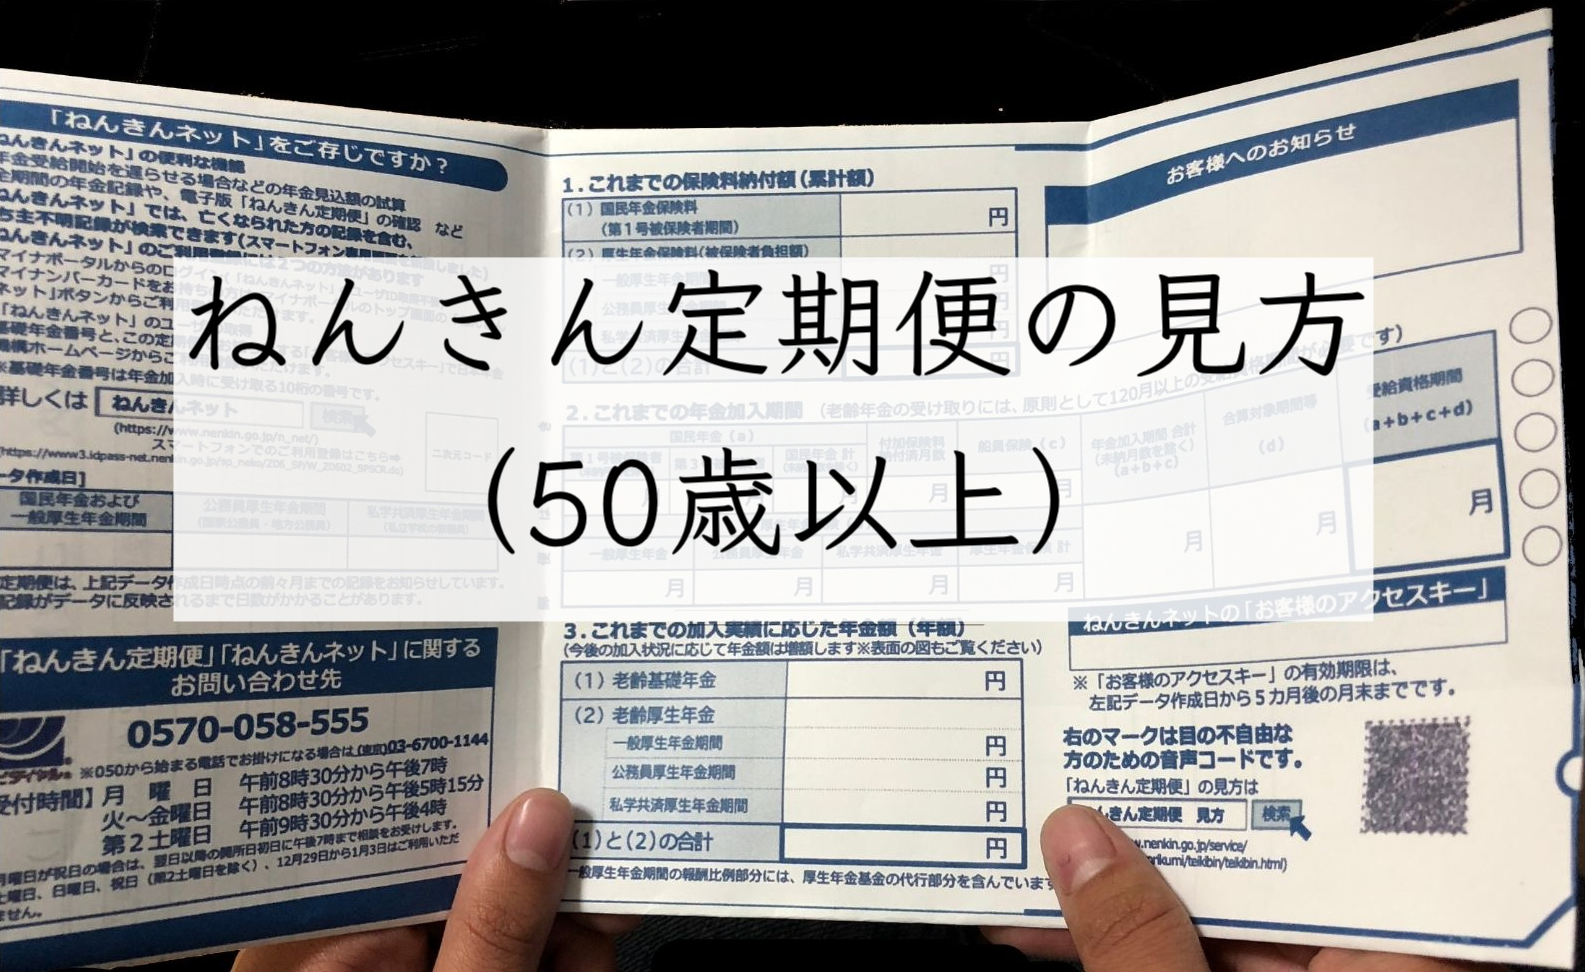
封書が届く特定の節目年齢を除き、大半の年には圧着式のハガキがポストへ届きます。ペリペリと剥がして真っ先に確認すべき必須チェックポイントは3点に集約されます。
第1に目を凝らすべきは「これまでの年金加入期間」の欄にある「合算対象期間等を含めた受給資格期間」の月数です。日本の公的年金を受け取るためには、原則として受給資格期間120月(10年間)を満たさなければなりません。学生時代の免除申請忘れや転職に伴う手続きの空白期間が原因でこの数値を割り込んでいる場合、1円も年金を受け取れない事態に直結します。まずはこの合計が120月をクリアしているか、もしくは到達可能なペースにあるかを確認するのが鉄則です。
第2のチェックポイントは「これまでの保険料納付額(累計納付額)」です。国民年金保険料に加え、給与から毎月天引きされてきた厚生年金保険料納付累計額が可視化されています。自らが社会保険料としていくら拠出してきたのかを知る重要な財務データです。
第3に、直近1年間の月別の加入実績を確認してください。勤務先から日本年金機構へ届け出られている「標準報酬月額」と、実際の給与明細に記載されている総支給額(各種手当を含む税引き前の額)に著しい乖離がないかを照合します。稀なケースではあるものの、企業の事務処理ミスによって等級が低く登録され、将来の厚生年金が不当に目減りしていた事例も過去に発覚しています。毎年誕生月に照合をルーティン化することが自衛策となります。
【35歳・45歳・59歳は要注意】封書で届く「特別便」の役割と全履歴のチェック法
通常の誕生月ハガキとは異なり、青や青緑色のA4サイズの封筒で届くケースがあります。それが35歳、45歳、そして59歳という人生のターニングポイントで送付されるねんきん定期便封書35歳45歳59歳の特別通知です。
封書バージョンが通常のハガキと決定的に異なるのは、「過去すべての加入履歴」が年金手帳の1ページ目から今日に至るまで全月分印刷されている点にあります。ハガキでは直近12か月分しか開示されませんが、封書では大学卒業直後の初任給から、過去に在籍したすべての企業の標準報酬月額、賞与の標準賞与額まで余すところなくリストアップされます。
特に以下の経歴を持つ人は、記載漏れがないか入念な精査が求められます。
- 転職を複数回経験している場合:前職の退職日から次の入社日までの間に空白期間が生じ、種別変更(第1号と第2号の切り替え)が適切に処理されているか。
- 結婚や離婚で姓が変わった場合:旧姓時代の年金記録が現在のマイナンバー(基礎年金番号)に正しく統合されているか。
- 派遣社員や契約社員として働いた期間がある場合:社会保険の適用要件を満たしていたにもかかわらず、未加入扱いになっていないか。
とりわけ59歳に届く封書は、60歳以降の再雇用プランや年金の受給戦略を決定づける最終確認通知となります。60歳以降に記録の誤りを訂正するのは手続きのハードルが高まるため、59歳の時点で不審な空白や会社名の欠落がないかを徹底的に洗い出しておく必要があります。
【受取額を最大84%増やす】年金繰り下げ受給増額と将来設計のシミュレーション
50歳以上のねんきん定期便に記載される「年金見込額」は、あくまで現行法で定められた原則である「65歳受給開始」を前提とした数字です。しかし現在の制度では、受給開始時期を66歳から75歳までの間で自由に遅らせる選択肢が用意されています。
受給を1か月遅らせるごとに受給額は0.7%ずつ恒久的に増額され、上限である75歳まで遅らせた場合、増額率は驚異の最大84%増(1.84倍)に達します。この年金繰り下げ受給増額の仕組みを活用すれば、ねんきん定期便に「年間180万円」と記載されていた人の年金額を、最大で年間約331万円まで押し上げることが計算上可能です。
ただし、繰り下げには明確なリスクや留意点も存在します。年金額が増加することで、翌年以降に天引きされる国民健康保険料(後期高齢者医療制度の保険料)や介護保険料、所得税・住民税の負担額も連動して跳ね上がります。額面通りの84%がそのまま手取りとして残るわけではありません。また、加給年金の受給権がある厚生年金加入者の場合、繰り下げ期間中は加給年金が支給停止となるため、制度の組み合わせには綿密な損益分岐点の計算が欠かせません。
【スマホで即時試算】ねんきんネットログインでわかるリアルな将来受給額
ハガキや封書の到着を待たずとも、現在はスマートフォンからいつでも最新の年金情報を照会できるインフラが整備されています。それが日本年金機構が運営する「ねんきんネット」です。
ねんきんネットログインは、マイナンバーカードを用いた「マイナポータル」との連携を行えば、IDやパスワードを個別に管理することなくワンタップで完了します。紙のねんきん定期便に印字された「照会番号」を入力して手動登録する手間はもはや不要となりました。
ねんきんネットを活用する最大のメリットは、高度な条件分岐を組み込んだリアルタイム試算機能にあります。
- 「55歳で役職定年となり、年収が3割ダウンした場合」の受給額
- 「60歳で完全退職し、その後は無職として過ごす場合」の受給額
- 「65歳以降もパートタイムとして月収15万円で働き続けた場合」の受給額
- 「受給開始時期を68歳6か月に設定した場合」の受取総額推移
紙の定期便に書かれた静的な数字を眺めるだけでなく、自らのキャリアチェンジや退職計画に合わせて変数を自由に操作できる点こそ、デジタル管理の真価です。生涯にわたるキャッシュフロー表を作成する際、ねんきんネットの試算画面から得られるデータは最も精度の高い基礎資料となります。
【年金定期便の見方】に関するよくある質問(FAQ)
Q1:40代会社員です。ねんきん定期便の金額が年額80万円程度と記載されていましたが、老後はこれしか受け取れないのでしょうか?
A1:その金額は「これまで納めた分だけで計算した実績額」です。今後60歳の定年まで厚生年金保険料を納め続けることで、受け取れる年金額は大幅に加算されていきます。現時点の年収水準を維持して60歳まで働いた場合のリアルな見込額を知りたい場合は、マイナポータルから「ねんきんネット」にログインし、シミュレーション機能を活用してください。
Q2:受給資格期間が「115月」と記載されていました。120月に届かない場合、過去の保険料は掛け捨てになってしまいますか?
A2:受給資格期間が120月に満たない場合でも、救済措置が用意されています。60歳以降も厚生年金適用事業所で勤務を続けることで受給資格を満たすことができるほか、60歳から65歳までの間に国民年金へ「任意加入」して不足月数を埋めることが可能です。5か月分を追加納付すれば120月を達成し、受給権を確保できます。放置せず最寄りの年金事務所へ相談してください。
Q3:引っ越しをしてからねんきん定期便が一度も届かなくなりました。再発行や確認はできますか?
A3:マイナンバーと基礎年金番号が紐付いていれば原則として新住所へ転送されますが、住民票の異動状況や登録不整合によって送付が止まるケースがあります。ハガキの再発行を待つよりも、マイナンバーカードを使って「マイナポータル」から「ねんきんネット」へアクセスするほうが迅速です。画面上で過去の定期便の電子版(PDF)を即座に閲覧・ダウンロードできます。
まとめ:ねんきん定期便を賢く活用して盤石な老後資金計画を
年に一度届くねんきん定期便は、単なる事務的な通知書ではなく、国が発行するあなた専用の「パーソナル財務諸表」です。
50歳未満であれば「これまでの歩み」を点検し、50歳以上であれば「リタイア後の実態」をシミュレーションするための羅針盤となります。記載された数値を鵜呑みにして一喜一憂するのではなく、50歳の壁による表記の違いを把握し、節目ごとの封書でキャリアの抜け漏れを防ぎ、デジタルツールを併用して受給時期を見定める。この3つのステップを踏むことで、不透明だった将来の資金計画は極めてクリアな輪郭を持ち始めます。手元に届いた通知をゴミ箱へ直行させることなく、まずは記載された数字の真実を読み解くことから始めてみてください。 (出典: 年金 定期 便 見方(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
