有限会社と株式会社の違いとは?なぜ新設不可?移行の損得まで徹底解説
街中や取引先の会社名で今なお目にする「有限会社」。一方で、これから新しく設立できる会社形態の主流は「株式会社」や「合同会社」です。ビジネスの現場では「有限会社と株式会社は何が違うのか」「なぜ今は有限会社を作れないのか」と疑問を抱く場面も少なくありません。
かつては中小企業向けの法人格として広く親しまれた有限会社ですが、法改正によってその位置づけは大きく変わりました。両者の法的な違いや維持コスト、株式会社へ移行する際のメリット・デメリットを整理し、自社にとって最適な選択肢を見極めるための要点を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の会社法改正に伴い有限会社の新設は不可能になり、既存の会社は「特例有限会社」として存続している。
- 要点2:役員任期が無期限で決算公告義務がないなど、有限会社ならではの維持コスト・手続き上の強みが今も残る。
- 要点3:事業承継や対外的な信用力向上、組織拡大を目指す場合は、株式会社への移行手続きが有効な選択肢となる。
【一覧比較】有限会社と株式会社の決定的な違い
有限会社と株式会社の根本的な違いは、企業規模の想定やガバナンス(企業統治)の仕組みにあります。以前は「小規模事業なら有限会社、大規模なら株式会社」という棲み分けが制度上明確に存在していました。
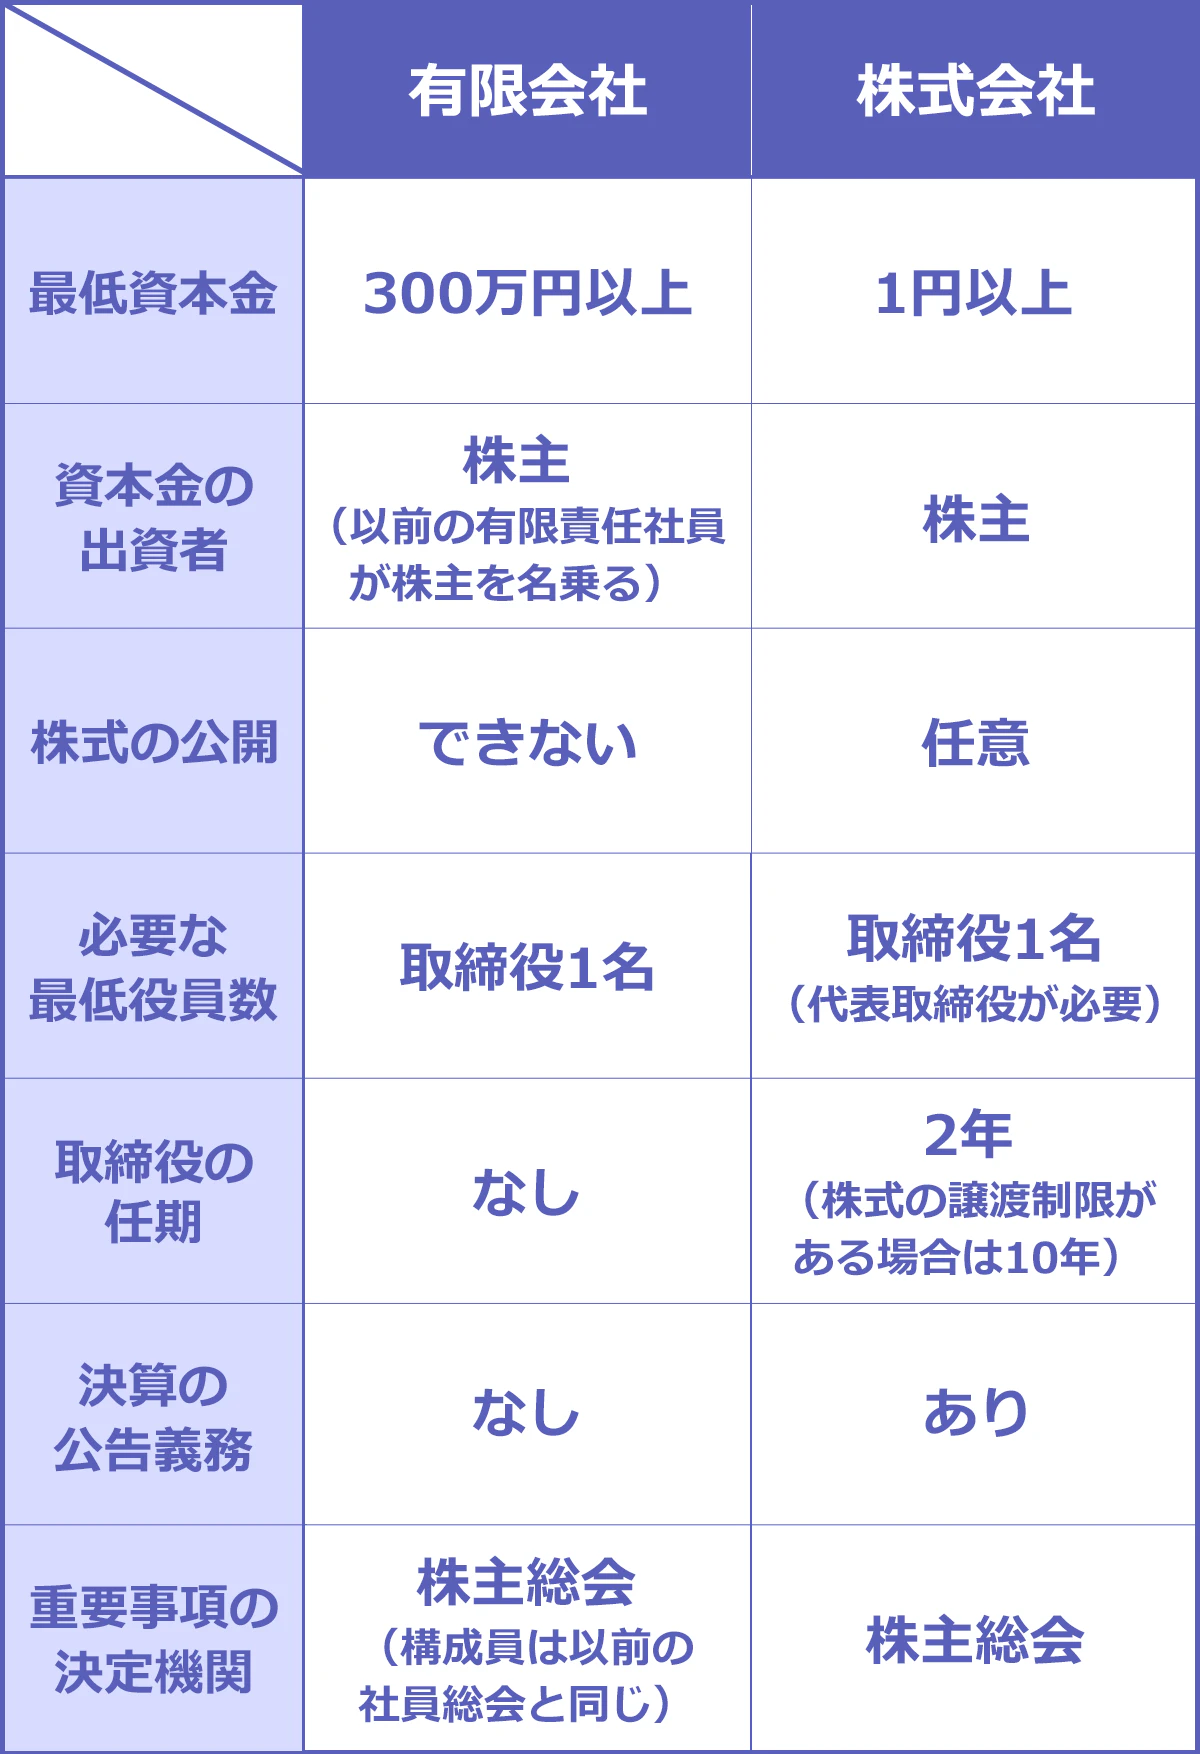
実務上で影響が大きい主な項目を整理した比較は以下の通りです。
| 項目 | 特例有限会社(旧有限会社) | 株式会社(非公開会社) |
|---|---|---|
| 最低資本金 | 300万円(設立当時) | 1円から可能 |
| 役員任期 | 無期限(任期なし) | 原則2年(非公開会社は最長10年) |
| 決算公告義務 | なし | あり(毎年官報等に掲載) |
| 取締役会設置 | 設置不可(取締役1名以上) | 任意で設置可能(設置時は3名以上) |
| 最高意思決定機関 | 社員総会 | 株主総会 |
| 株式(持分)の譲渡制限 | 法律上、常に制限あり | 定款により制限の有無を選択可能 |
かつて有限会社では、最高意思決定機関として「社員総会」が置かれていました。株式会社における「株主総会」に相当するものですが、法律用語としての「社員」は従業員ではなく出資者を指します。現在も特例有限会社では、この社員総会が会社の重要事項を決定する場として機能しています。
なぜ有限会社は新設できなくなったのか?会社法改正の背景
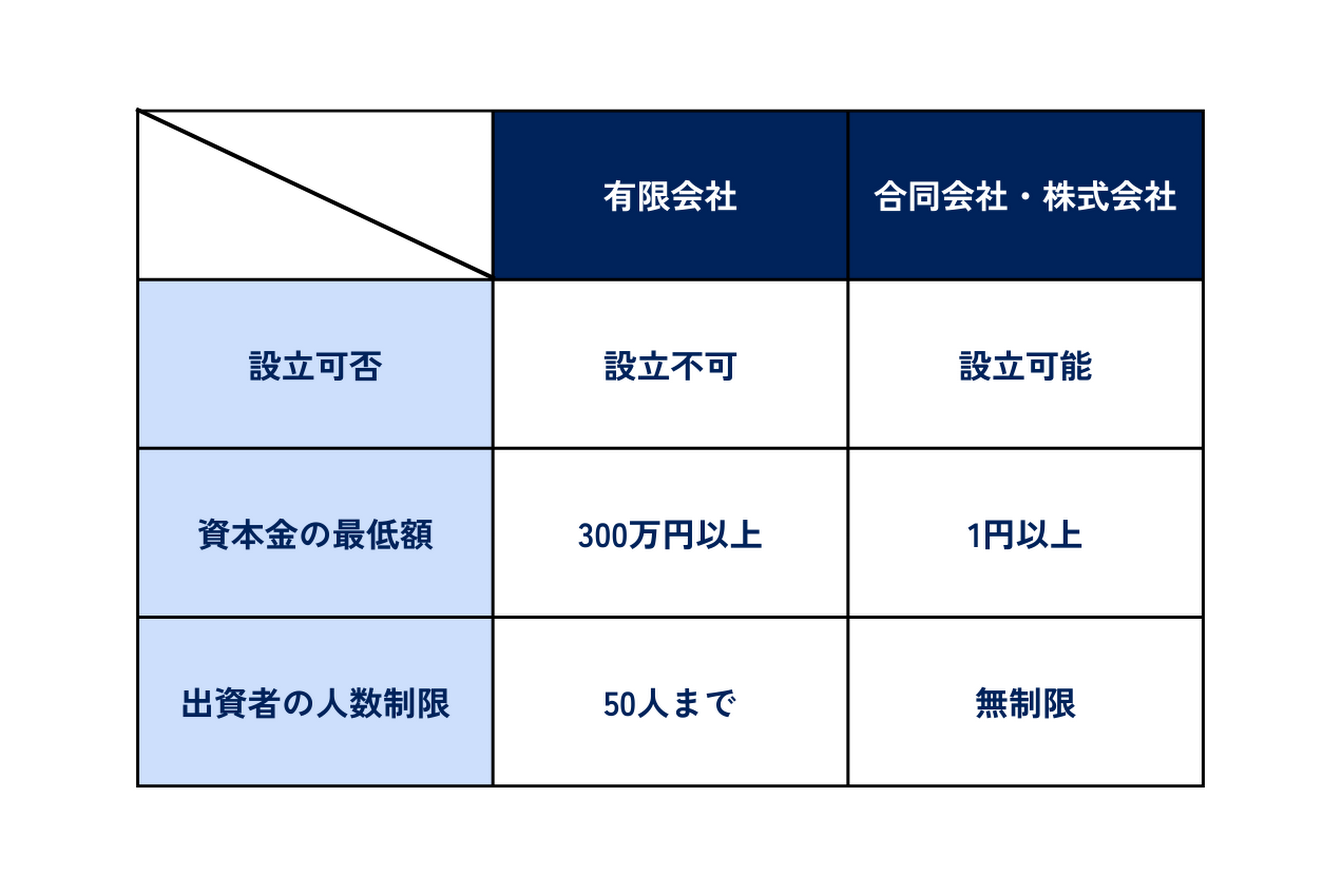
現在、有限会社を新たに設立することは法律上できません。その契機となったのが2006年5月1日施行の会社法改正です。
改正前は、株式会社の設立に「資本金1,000万円以上・取締役3名以上・監査役1名以上」という厳格な基準が課されていました。そのため、少人数かつ少額資本で起業する受け皿として「資本金300万円以上・取締役1名以上」で設立可能な有限会社が利用されていた経緯があります。
しかし、起業を活性化させる目的で資本金規制撤廃が行われ、株式会社であっても「資本金1円・取締役1名」から設立できるようになりました。制度上、株式会社の設立ハードルが有限会社よりも低くなったことで、中小企業向けの別枠制度を残す必要性が薄れ、有限会社制度は株式会社へと一本化・統合されたのです。
制度廃止時に存在していた有限会社は解散させられたわけではなく、「特例有限会社」という法的な位置づけを与えられ、現在もそのまま存続できるよう特別ルールが敷かれています。
有限会社のままでいるメリット・デメリット比較
株式会社への移行がいつでも可能であるにもかかわらず、あえて有限会社の商号を維持し続ける企業は全国に数多くあります。そこには明確な実務上の利点が存在します。
【有限会社を続けるメリット】
- 役員任期が存在しない:株式会社では最長でも10年ごとに役員再任の登記が必要ですが、有限会社には役員任期がありません。重任登記にかかる登録免許税(1万円または3万円)や司法書士報酬などのコストを恒久的に削減できます。
- 決算公告義務が免除される:株式会社に義務付けられている毎年の決算公告(官報掲載費:約6万円〜/年)を行う必要がありません。
- 老舗としての歴史・信頼感:「2006年以前から事業を継続している」という事実そのものが、取引先や地域社会に対する信用の裏付けになります。
【有限会社を続けるデメリット】
- 取締役会設置ができない:経営と執行を分けるような柔軟な組織設計が難しく、スケールアップを狙う際には制約となります。
- 増資や資金調達の制限:新株予約権(ストックオプション)の発行や、柔軟な株式発行による資金集めができません。
- 社名による先入観:若い求職者や一部の新規取引先から「古い体質の同族経営ではないか」という偏見を持たれるリスクがゼロではありません。
株式会社へ移行すべき?信用力と事業承継を見据えた判断基準
特例有限会社が株式会社へ商号変更すべきかどうかは、会社の事業フェーズと将来のビジョンによって決まります。
第一の判断材料は信用力と事業承継です。世代交代を控えた中小企業において、後継者が事業拡大や新規取引先の開拓を狙う場合、株式会社への移行がプラスに働くケースが目立ちます。大手企業や海外企業との取引では、相手側の規程によって「株式会社」であることが口座開設や取引開始の要件になっている場合があるためです。
第二の判断材料は採用力です。リクルート市場において、株式会社という法人格が安心感を与える材料になる場面は現実に存在します。一方で、現状の取引先が固定されており、役員も家族のみで今後も規模拡大を予定していないのであれば、役員更新コストのかからない有限会社のまま維持する方が合理的と言えます。
有限会社から株式会社への移行手続きと費用
有限会社から株式会社への移行は、会社の「解散」と「新設」を同時に行うような法的手続きを踏みますが、法人格そのものは途切れることなく引き継がれます。事業協定や許認可、資産の所有権などもそのまま承継されるため、大掛かりな営業権譲渡などは不要です。
【移行手続きの流れ】
- 株主総会(社員総会)の特別決議:株式会社へ移行するための定款変更案を承認します。
- 役員の選任・役員任期の設定:株式会社のルールに則り、役員の任期(2年〜10年)を決定します。
- 商号変更の登記申請:有限会社の解散登記と、株式会社の設立登記を本店所在地の法務局へ同時に申請します。
移行に伴う実務コストとして、商号変更登記費用が発生します。法務局に納める登録免許税は、有限会社の解散分として3万円、株式会社の設立分として資本金の0.7%(最低3万円)の合計6万円が原則です。これに加えて、司法書士へ手続きを委任する場合は報酬として5万〜10万円前後が相場となります。
【有限 株式 違い】に関するよくある質問(FAQ)
Q1:有限会社のままでいると、将来的に強制解散させられる期限はありますか?
A1:期限はありません。会社法が再改正されない限り、特例有限会社として何十年でも事業を継続できます。法的なペナルティを受ける心配もありません。
Q2:株式会社に移行した場合、税金の計算や社会保険の手続きは変わりますか?
A2:税制上の区分(法人税法上の普通法人)や社会保険の適用ルールは有限会社も株式会社も完全に同一です。法人番号も引き継がれるため、税率や社会保険料が変わることはありません。
Q3:株式会社から有限会社へ「戻す」ことは可能ですか?
A3:一度株式会社へ移行した後に、再び有限会社へ戻すことは法律上一切できません。移行手続きを行う際は、役員任期の管理や決算公告の負担が増える点を踏まえ、慎重に判断する必要があります。
まとめ:自社のステージに応じた最適な会社形態の選択を
有限会社と株式会社のどちらが優れているかという問いに、画一的な正解はありません。役員変更の手間や公告コストを省き、堅実に事業を守る上では「特例有限会社」の仕組みは今なお極めて優秀な制度です。
一方で、対外的なスケールアップや採用強化、スムーズな事業承継を目指すタイミングにおいては、株式会社への移行が有力な起爆剤になります。自社の事業計画やコスト負担を天秤にかけ、将来を見据えた最適な法人格を選択してください。 (出典: 有限 株式 違い(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
