所得と給与の違いとは?手取り・控除の計算と損しない見方を徹底解説
会社での年末調整や春先の確定申告、あるいは公的支援の申請や住宅ローンの審査などで、「所得」と「給与」のどちらを記入すべきか迷った経験を持つ方は少なくありません。日常会話では「給料」「年収」「所得」がほぼ同じ意味で使われがちですが、日本の税制や社会保険の制度上、これらはまったく異なる概念として明確に線引きされています。
この2つの言葉の定義を曖昧なままにしておくと、本来受けられるはずの税制上の控除を申請し忘れて手取り額を減らしてしまったり、扶養判定の計算を見誤って思わぬ追徴課税を受けたりするリスクが生じます。手取りや年収、控除額の計算で損をしないために知っておくべき決定的なポイントと、税金の算出ルールを分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給与(給与収入)」は総支給額(額面)を指し、「所得」はそこから会社員の必要経費である給与所得控除を差し引いた実質的な利益を示す。
- 要点2:所得税や住民税は給与総額ではなく、社会保険料控除や基礎控除などを差し引いた後の「課税所得」を基準に計算される。
- 要点3:源泉徴収票の「支払金額」と「給与所得控除後の金額」を正しく区別できれば、パートの扶養判定や副業の確定申告でミスを防げる。
【根本的な定義】「給与収入」と「給与所得」の決定的な違いとは
税制の仕組みを読み解く上で、最初につかんでおくべき土台が「給与収入と給与所得」の違いです。会社員や公務員、アルバイト・パートとして受け取る給与明細にはさまざまな項目が並んでいますが、税務上の入り口となるのは「給与収入」です。
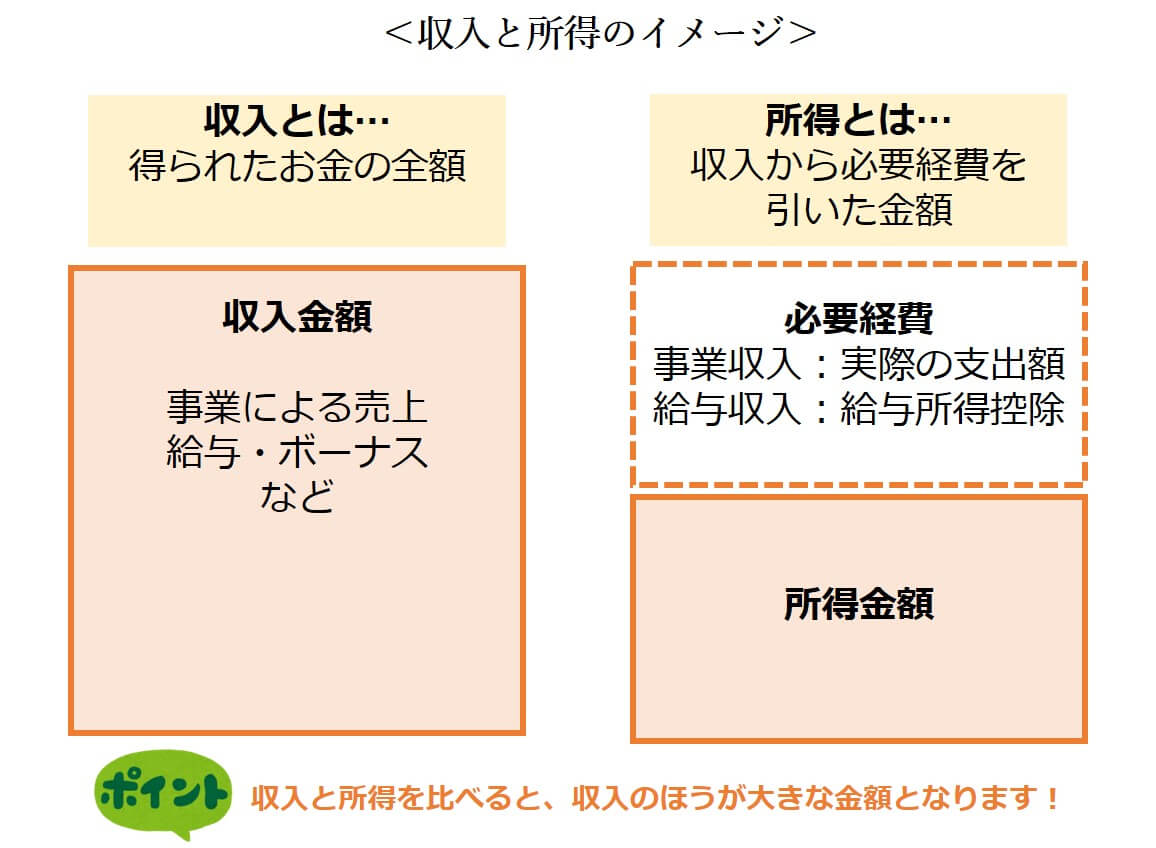
給与収入(年収・額面)とは、基本給や各種手当、ボーナスなどをすべて合算した「会社から支払われた総支給額」を指します。税金や社会保険料が天引きされる前の状態であり、いわゆる「額面の年収」と同義です。
一方の給与所得は、給与収入から会社員の“みなし経費”にあたる「給与所得控除」を差し引いた後の金額を指します。自営業者が「売上(収入)- 経費 = 所得(利益)」と計算するように、給与所得者の場合も「給与収入 - 給与所得控除 = 給与所得」という等式が成り立ちます。
会社員は日々の業務で使うスーツや文具の代金を個別に経費計上することが難しいため、国が収入額に応じた一定額を自動的に差し引く仕組みを設けています。これが給与所得控除であり、この控除を引いた後に残る金額こそが、税法上の「給与所得」として扱われます。
【額面と手取りの違い】課税所得の計算方法と税金が決まるステップ
給料日になると、額面の金額から様々な項目が引かれて銀行口座に振り込まれます。この「額面と手取りの違い」が生じる背景には、所得税・住民税と社会保険料の控除計算が深く関わっています。
「給与所得」が出た段階では、まだ税金の計算は終わりません。ここからさらに、納税者それぞれの個人的な事情(家族構成や支払った保険料など)に応じた所得控除を差し引くプロセスへと進みます。税額を割り出す基礎となる「課税所得の計算方法」は、以下の3段階で進みます。
【ステップ1:給与所得の算出】
給与収入(額面年収) - 給与所得控除 = 給与所得
【ステップ2:課税所得の算出】
給与所得 - 所得控除の合計額 = 課税所得(課税標準額)
【ステップ3:税額の算出】
課税所得 × 税率 - 税額控除 = 納める所得税・住民税
ステップ2で差し引かれる所得控除には、健康保険や厚生年金などの支払額全額を控除できる社会保険料控除、すべての納税者に適用される基礎控除、家族を養っている場合に適用される扶養控除や配偶者控除、生命保険料控除など全15種類が存在します。
こうして手元に残る手取り額は、額面金額から「健康保険料・厚生年金保険料・雇用保険料(社会保険料)」と「所得税・住民税」を引いた実際の受取金額となります。一般的な会社員の場合、手取り額は額面年収の約75〜80%程度が目安となります。
【源泉徴収票の見方】4つの重要枠で読み解く自身の税金構造
毎年12月や1月に会社から交付される源泉徴収票には、これまで解説した計算結果がすべて集約されています。しかし、漢字の羅列が多く見方を誤りやすい書類の代表格でもあります。「源泉徴収票の見方」で押さえるべき重要ポイントは、上部に並ぶ4つの枠です。
① 支払金額(給与収入)
その年に会社から支払われた総支給額(額面年収)です。各種手当やボーナスが含まれ、非課税枠内の交通費などは除外されています。
② 給与所得控除後の金額(給与所得)
①の支払金額から、法律で定められた給与所得控除を差し引いた後の金額です。行政手続きで「総所得金額」を求められた際は、基本的にこの数字を用います。
③ 所得控除の額の合計額
1年間に支払った社会保険料控除、基礎控除、配偶者控除、扶養控除、生命保険料控除などの各種控除を合算した金額です。
④ 源泉徴収税額
その年に最終的に納めた所得税の確定金額です(※住民税はここには記載されず、翌年5〜6月頃に届く住民税決定通知書に記載されます)。この税額は、「(② - ③)× 所得税率」という計算式で導き出されています。
書類の申請時に「年収」を求められた場合は①の数値を、「所得」を求められた場合は②の数値を記入するのが正解です。この2つを取り違えると、審査基準の計算が狂ってしまうため注意を要します。
【扶養控除の条件と年収の壁】パートや副業の税金で損をしない基準
配偶者や子どもの働き方を考える際、頻繁に話題に上るのが「103万円の壁」や「扶養の範囲」です。ここでも「年収と所得の違い」が判定の肝になります。
税制上の扶養控除の条件は、「合計所得金額が48万円以下」と法律で規定されています。パートやアルバイトの収入のみである場合、最低保証されている給与所得控除額が55万円であるため、「給与収入103万円 - 給与所得控除55万円 = 給与所得48万円」となり、結果として年収103万円以下であれば扶養内に収まるというロジックです。
近年は働き方の多様化により、パートや会社員をしながら副業を行う人が増えています。ここで注意したいのが「パートや副業の税金」の取り扱いです。
副業で業務委託やクラウドソーシングなどを行い「雑所得」や「事業所得」を得ている場合、給与所得控除は使えません。副業での所得計算は「副業収入 - 実際にかかった必要経費」となります。副業による年間の所得が20万円を超える場合は、会社での年末調整とは別に、個人で確定申告を行う義務が発生します。
「年収」ベースの基準と「所得」ベースの基準を正しく区別していないと、知らず知らずのうちに扶養枠から外れたり、申告漏れによるペナルティを受けたりするため注意が必要です。
【確定申告と年末調整】会社員でも自分で税金を取り戻せるケース
会社員の大半は、勤務先が行う年末調整によって所得税の精算が完了するため、自身で確定申告をする機会は限られています。しかし、年末調整だけでは処理できない所得控除も存在し、それらを適用するためには確定申告が必須となります。
代表例が、年間の医療費が一定額を超えた場合に使える「医療費控除」や、初めて住宅ローン控除を受ける初年度の申請、災害や盗難に遭った際の「雑損控除」です。これらは会社の年末調整では対応していないため、翌年2月16日から3月15日までの申告期間中に自身で確定申告書を作成・提出しなければ税金の還付を受けられません。
また、ワンストップ特例を利用していない「ふるさと納税(寄附金控除)」の申請や、前述の「年間20万円を超える副業所得がある場合」も確定申告が必須です。
年末調整はあくまで「会社が把握できる範囲の情報を元にした税金の概算調整」に過ぎません。自身の状況に応じて適切な申告手続きを行うことが、手取りを最大化させるための鍵となります。
【所得と給与の違い】に関するよくある質問(FAQ)
Q1:行政の手続きや保育園の入所申請で「所得」を書く欄に「年収(給与)」の金額を書いてしまいました。どうなりますか?
A1:給与収入(年収)は給与所得控除を引く前の大きな数字であるため、所得欄に誤って年収を記入すると「基準よりも高い所得がある」と誤判定され、保育料が高く算出されたり支援制度の所得制限に引っかかったりする恐れがあります。速やかに提出先へ連絡し、源泉徴収票の「給与所得控除後の金額」をベースにした数値へ修正手続きを行ってください。
Q2:副業の所得が年間20万円以下であれば、確定申告も住民税の申告も一切不要ですか?
A2:所得税の確定申告は不要ですが、住民税の申告は別途必要です。「副業所得20万円以下は申告不要」というルールは所得税(国税)に限られた特例であり、地方税である住民税にはこの除外規定がありません。お住まいの市区町村窓口で住民税の申告を行わないと、後日課税通知や延滞金が発生する場合があります。
Q3:手取り金額を増やすために、個人で今すぐできる所得控除の対策はありますか?
A3:掛金の全額が所得控除の対象となる「iDeCo(個人型確定拠出年金)」の活用や、医療費がかさんだ年の「医療費控除(セルフメディケーション税制を含む)」の活用が有効です。これらは課税所得を直接圧縮するため、翌年度の住民税やその年の所得税を効果的に軽減できます。
まとめ:正確な数字の把握がムダな税金を防ぐ第一歩
「給与(収入)」は入ってくるお金の総額であり、「所得」は経費や控除を差し引いて手元に残る実質的な利益を意味します。この2つの定義の違いは、税金の算出だけでなく、各種社会保障や公的扶助の判定、資産形成のすべての土台となっています。
源泉徴収票に並ぶ数字の意味を理解し、給与所得控除や社会保険料控除、基礎控除といった仕組みを正しく把握しておくことは、手取り額を守り、不必要な支出を抑えるための必須リテラシーです。まずは手元の源泉徴収票や給与明細を開き、自身の「給与」と「所得」の数値を照らし合わせることから始めてみてください。 (出典: 所得 給与 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
