三井住友信託ライフガイド攻略!ログインと確定拠出年金の運用術
勤務先で企業型確定拠出年金(企業型DC)に加入したものの、「ライフガイド」の初期設定やログインでつまずいたまま放置していないでしょうか。三井住友信託銀行が提供する加入者向けWebサービス「ライフガイド(Life Guide)」は、掛金の運用状況確認や商品の預け替えを行うための重要なポータルサイトです。
物価高や金利環境の変化を背景に、資産形成の重要性は一段と高まっています。会社任せのデフォルト設定(元本確保型など)のまま長年放置していると、インフレに負けて実質的な資産価値を目減りさせてしまうリスクもあります。ログイン手順から運用商品の見直し、退職・転職時の移管手続きまで、加入者が知っておくべき必須知識を網羅してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフガイドの初回ログインには企業から配布される「登録完了通知書」記載のID・初期パスワードが必要で、紛失時は再発行手続きが必須。
- 要点2:残高確認だけでなく、配分変更やスイッチング(預け替え)を定期的に行うことが確定拠出年金の運用利回りを高める鍵。
- 要点3:転職・退職時には6か月以内のiDeCo等への移管手続きを怠ると、資産が自動移換されて手数料や税制面で大きな損失を被る。
【初期設定・ログイン】ライフガイドへのアクセス手順とID・パスワード再発行
確定拠出年金を有効活用するための第一歩が、三井住友信託銀行の加入者専用サイト「ライフガイド」へのログインです。初めて利用する際は、会社を通じて配布される「確定拠出年金にかかる登録完了のお知らせ」(または加入登録通知書)を手元に準備してください。
通知書に記載されている加入者口座番号(またはユーザーID)と初期パスワードを入力して専用ページへアクセスします。初回ログイン時には、セキュリティ強化のための本パスワードへの変更、メールアドレスの登録、秘密の質問の設定が求められます。スマートフォンやPCのブラウザからいつでもアクセス可能です。
もし「ユーザーIDやパスワードを忘れてしまった」「ログインがロックされた」という場合でも、慌てる必要はありません。ライフガイドのログイン画面にある「パスワードをお忘れの方はこちら」から、氏名、生年月日、登録メールアドレスなどを入力することで再設定が可能です。ただし、登録情報が古い場合やIDそのものが分からない場合は、Web上での即時復旧ができません。その際は、後述するコールセンターへ連絡し、郵送での再発行手続きを依頼する流れとなります。手元に書類が届くまで1〜2週間程度かかるケースがあるため、早めの確認が賢明です。
【残高確認・スイッチング】運用商品一覧の見方と資産配分を見直すステップ
ログイン後にまず確認したいのが、現在の「資産残高」と「運用利回り」です。ライフガイドのトップ画面では、これまでに積み立てた資産総額、拠出金累計額、評価損益が一目で把握できます。
確定拠出年金の運用を見直す際、押さえておくべき操作は主に以下の2つです。
- 配分変更(掛金の指定変更):今後毎月拠出される掛金で、どの商品を何パーセントずつ購入するかを変更する手続き。
- スイッチング(預け替え):これまでに積み立ててきた保有資産の一部または全部を売却し、別の運用商品を購入し直す手続き。
商品ラインナップを確認するには、メニューの「確定拠出年金 運用商品一覧」を開きます。三井住友信託銀行のプランでは、元本確保型の定期預金・保険商品のほか、国内外の株式・債券に投資するインデックスファンドやアクティブファンド、バランス型ファンドなどが用意されています。
長期間にわたり元本確保型(利回りほぼ0%)に100%割り当てている場合、手数料を考慮すると実質マイナスになる場面も珍しくありません。リスク許容度や退職までの期間に応じて、国内外の株式インデックスファンドなどを組み合わせ、ポートフォリオのバランスを調整することが資産拡大への王道となります。スイッチングの手続きは画面上の指示に従って数クリックで完了しますが、売買の約定には数日〜1週間程度のタイムラグが生じる点に留意してください。
【退職・転職・定年】企業型DCの照会からiDeCo移管・給付金受取手続きまで
働き方の変化やライフステージの移行に伴い、企業型確定拠出年金は適切な手続きを行わなければなりません。特に転職や退職を迎えた加入者が最も注意すべきなのが「移管手続きの期限」です。
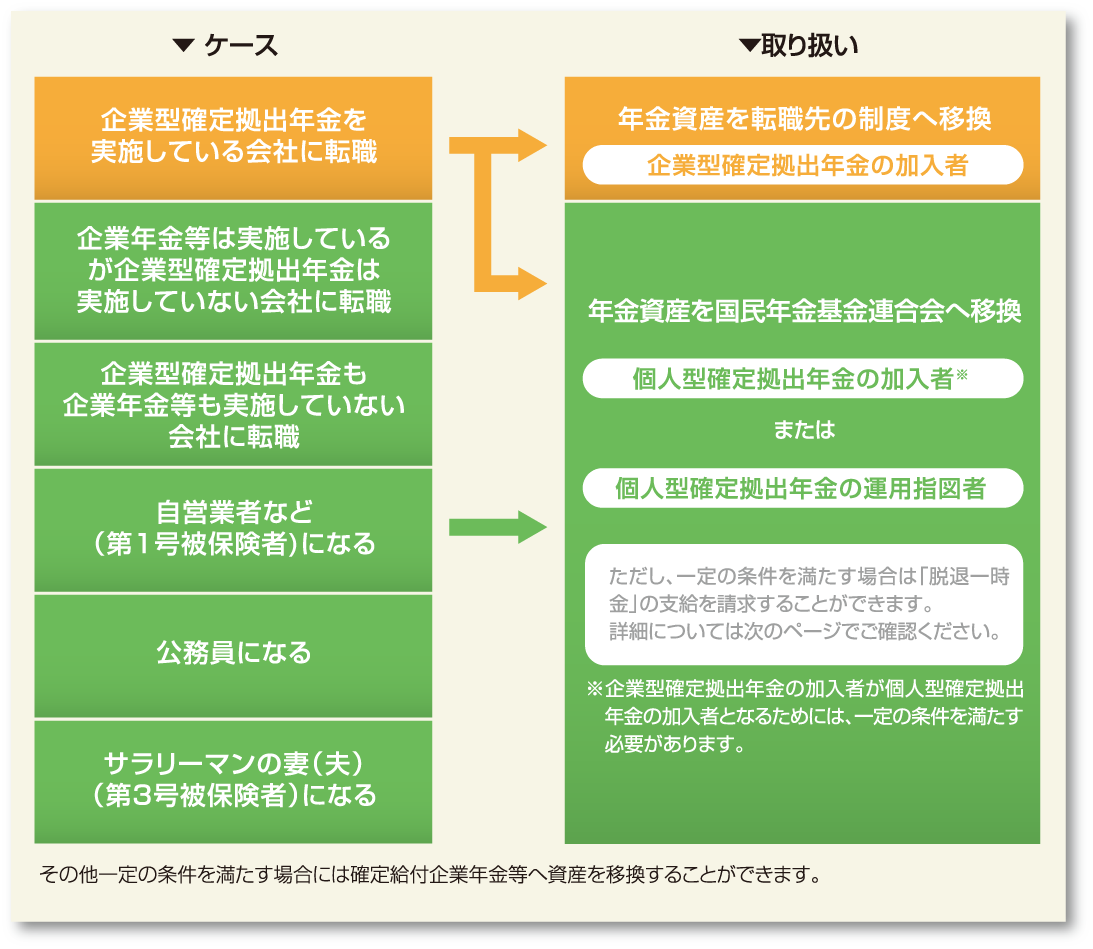
退職して別の企業へ転職する場合、転職先に企業型DCがあればそのプランへ資産を移換します。転職先に企業型DCがない場合や、フリーランス・専業主婦(夫)になる場合は、個人型確定拠出年金(iDeCo)への移管手続きが必要です。この手続きは資格喪失日の翌月から6か月以内に行わなければなりません。
期限を過ぎると、資産は国民年金基金連合会に「自動移換」されてしまいます。自動移換されると、運用が一切停止するだけでなく、毎月管理手数料が引かれ続けるうえ、将来の受給要件となる「通算加入者等期間」にカウントされないという極めて大きなデメリットを被ります。退職金の企業型DC照会を行い、移管先の金融機関(運営管理機関)へ速やかに申出書類を提出してください。
また、原則60歳以降に迎える受給開始時には、ライフガイド上で「給付金受取手続き」の案内を確認できます。受取方法は「一時金(退職所得控除の対象)」「年金(公的年金等控除の対象)」「一時金と年金の併用」から選択可能です。税負担が大きく変わるため、自身の退職金や公的年金の受給額を考慮した事前のシミュレーションが欠かせません。
【ツール活用と評判】ライフプランシミュレーションの実力と困ったときの電話番号
三井住友信託ライフガイドは、単なる残高照会にとどまらず、加入者のマネープランを支援する機能が充実しています。中でも利用者の間で評価が高いのが「ライフプランシミュレーション」です。
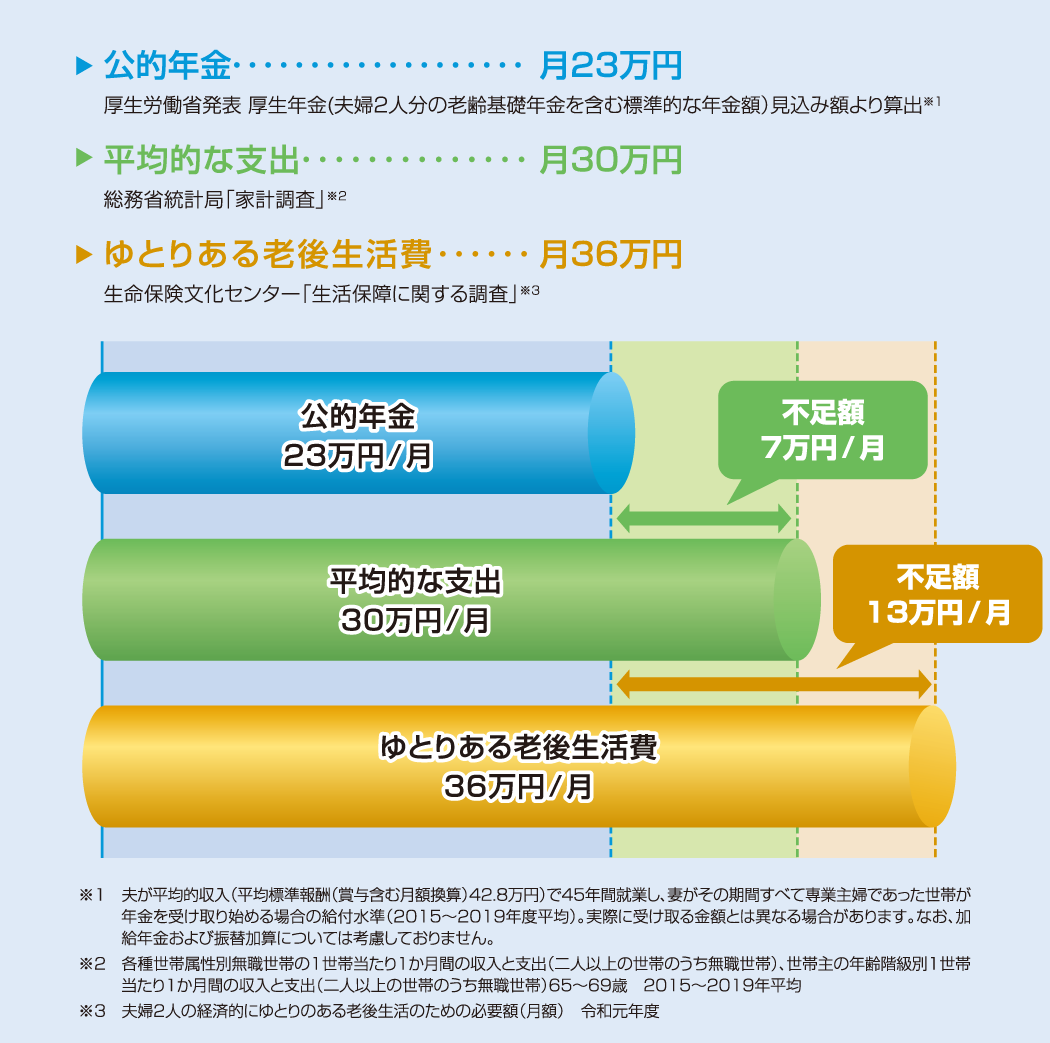
年齢、現在の年収、生活費、将来の退職希望年齢などを入力することで、老後に必要な資金額と現在の準備状況のギャップを可視化してくれます。運用利回りが1%〜3%変動するだけで将来の受取総額が数千万円単位でどう変わるかを直感的に把握できるため、資産配分を見直す強い動機付けになると評判です。
一方で、「操作方法が分からない」「証券用語が難しくて判断に迷う」という場面もあるはずです。その際は、三井住友信託銀行の専用コールセンターを活用しましょう。
問い合わせ窓口の電話番号は、加入しているプラン(企業)ごとに専用ダイヤルが割り振られている場合が多いため、まずはライフガイド画面下の「お問い合わせ一覧」または配布されたマニュアルの記載番号を確認するのが最もスムーズです。一般的な確定拠出年金ダイヤルでは、平日の日中から夕方(土・日・祝日や年末年始を除く)にかけて専門オペレーターが丁寧に対応してくれます。電話をかける際は、手元に加入者口座番号を記載した書類を準備しておくと照合作業がスムーズに進みます。
【2026年最新】年金制度改正で何が変わる?確定拠出年金で損をしないための戦略
年金制度の改正議論や制度変更が進む中、確定拠出年金の枠組みはより柔軟に、かつ個人の主体的な資産形成を促す方向へと進化を続けています。公的年金の受給開始時期の選択肢が広がるとともに、企業型DCやiDeCoの加入可能年齢の引き上げ、拠出限度額の見直しなど、働く世代にとって有利な環境が整備されつつあります。
制度が拡充される一方で、「知っている人だけが得をし、放置している人が損をする」という格差も拡大しています。会社が拠出してくれる掛金に加え、加入者本人が掛金を上乗せ拠出できる「マッチング拠出」を導入している企業であれば、全額所得控除の税制メリットを最大限に享受できます。マッチング拠出の利用有無や掛金額の変更も、ライフガイドから申請可能なケースが多く見られます。
年に一度はライフガイドにログインし、資産の成長度合いを点検する「リバランス」の習慣を身につけることが、不透明な経済環境を生き抜く確実な防衛策となります。
【三井住友信託ライフガイド】に関するよくある質問(FAQ)
Q1:ライフガイドの初回ログイン用IDやパスワードが手元に見当たりません。どうすればいいですか?
A1:企業型DC加入時に会社経由で配られる「登録完了のお知らせ」等の書類に記載されています。書類を紛失した場合は、ログイン画面の「お忘れの方」リンクから再設定を試みるか、三井住友信託銀行の確定拠出年金コールセンターに連絡してID・パスワードの再発行(郵送)を依頼してください。
Q2:スイッチングを行うと、手数料などの自己負担は発生しますか?
A2:原則としてスイッチング自体に別途手数料がかかることはありません。ただし、投資信託を売却する際に「信託財産留保額」(解約にかかる費用)が設定されている銘柄では、基準価額から所定の割合(0.1%〜0.3%程度など)が差し引かれる場合があります。各商品の説明資料(目論見書・商品概要説明書)を事前にご確認ください。
Q3:退職後に手続きを忘れて放置していたらどうなりますか?
A3:資格喪失から6か月を経過すると、資産が自動的に「国民年金基金連合会」へ移換されます。運用が行われないまま毎月の管理手数料が差し引かれ、資産が目減りするため、早急に移管手続き(転職先の企業型DCまたはiDeCo)を行ってください。
まとめ:ライフガイドを定期的に確認し、納得の資産形成を実現しよう
三井住友信託ライフガイドは、単なる残高確認ツールではなく、自身の将来資産をコントロールするための羅針盤です。初期設定やログインの手間を一度乗り越えてしまえば、資産状況の把握や運用の見直しは驚くほど手軽に行えます。
確定拠出年金の最大の強みは、「運用益非課税」と「長期・積立・分散投資」の相乗効果にあります。元本確保型に眠らせたままにせず、ライフプランシミュレーションを活用しながら自身の目的に合ったポートフォリオを構築し、着実な資産形成へと繋げてください。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
