ドローンネット節税の罠と真相!即時償却スキームの税務リスクを徹底検証
決算期末が近づく経営者や財務担当者の間で、突如として話題に上る「ドローンを活用した節税スキーム」。特に株式会社ドローンネットなどをはじめとする事業者が提案するパッケージは、1台数十万円の機体をまとめて取得し、レンタル市場へ回すことで手軽に利益を圧縮できる法人税対策として関心を集めてきました。
しかし、国税当局の包囲網が急激に狭まる現在、かつての手法をそのまま踏襲することは会社にとって致命的な追徴課税リスクを招きかねません。本稿では、ドローン投資を巡る税制の変遷や即時償却・減価償却の現実、ネット上の評判、そして税務調査で否認されないための必須知識を調査報道の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドローンを貸付(レンタル)に回す少額減価償却スキームは、税制改正によって主要事業以外の貸付資産が損金算入の対象外とされ、大幅に規制されている。
- 要点2:株式会社ドローンネット等の仕組みは機体稼働や管理委託の実態が不可欠であり、「丸投げ・名義のみ」の運用は税務調査で経費否認される確率が極めて高い。
- 要点3:単なる節税目的ではなく、自社の事業利用や機体の陳腐化リスク、投資回収の確実性を厳密に検証した上での判断が求められる。
【真相解明】ドローンネットを活用した節税スキームの仕組みと注目の背景
ドローンを活用した節税策が脚光を浴びた背景には、税法上の「少額減価償却資産の特例」と「オペレーティングリースに似たレンタル委託の仕組み」の組み合わせがありました。一般的なスキームでは、取得価額が1台あたり30万円未満のドローンを複数台購入し、一括で損金(経費)処理を行いつつ、購入した機体を株式会社ドローンネットなどの運営企業に預けてレンタル事業に供します。
投資家(法人)側は、機体の購入代金によって当期の利益を圧縮して法人税負担を軽減し、翌期以降にレンタル料として配当や利用料を受け取ることで、実質的なキャッシュリターンを得るという青写真が描かれていました。航空機やコンテナのリース事業に比べて1口あたりの投資額が数百万円規模と小さく、中小企業でも手軽に導入できる「手軽な利益繰り延べ商品」として営業攻勢がかけられた経緯があります。
しかし、このモデルの根幹は「購入した資産が真に適正な減価償却や損金算入の要件を満たしているか」という極めて繊細な税務判断の上に成り立っています。仕組みの美しさばかりが強調され、裏側に潜む税制の制約が見過ごされがちであった点に最初の落とし穴が存在します。
中小企業経営強化税制と即時償却の壁|税制改正で塞がれた抜け道
ドローン節税を検討する上で避けて通れないのが、税制改正による「貸付資産の損金算入除外」のルールです。国税庁はかねてより、足場材やLED照明、コインランドリー器具などを用いた「名ばかりのレンタル節税」を問題視してきました。その結果、税制改正によって「主要な事業として行われない資産の貸付け」については、少額減価償却資産の一括損金算入特例や中小企業経営強化税制の即時償却の対象から明確に除外されました。
中小企業経営強化税制を活用して100%即時償却を狙う場合でも、指定された設備基準(生産性向上や収益力強化に資することの証明)をクリアしなければなりません。本業が建設業や測量業、映像制作業であり、自社業務のDXや効率化のためにドローンを導入・使用するケースであれば正当な税制優遇を受けられますが、本業と無関係な法人が「節税目的でドローンを買い、そのまま事業者にレンタルを委託する」という形式は、優遇税制の対象外と判断されるのが通例です。
制度の抜け穴を突いたスキームは次々と法改正によって封じ込められており、「以前は通用したから大丈夫」という営業トークを鵜呑みにするのは極めて危険な状況となっています。
税務調査で一発アウト?ドローン節税における経費否認と追徴課税リスク
税務調査において調査官が最も鋭くメスを入れるのは、「事業実態の有無」と「実質所得者課税の原則」です。ドローンを購入してレンタル事業を行っていると主張しても、以下のような実態が露呈した場合、経費算入そのものが否認される恐れがあります。
・機体の実在性と個別管理:シリアルナンバーごとの稼働記録や保管場所が特定できていない
・市場価格との著しい乖離:節税枠を最大化するために市価より不当に高い価格でパッケージ購入している
・リスク負担の欠如:機体の故障、盗難、滅失に対するリスクヘッジがすべて業者任せで、事業主としての責任を果たしていない
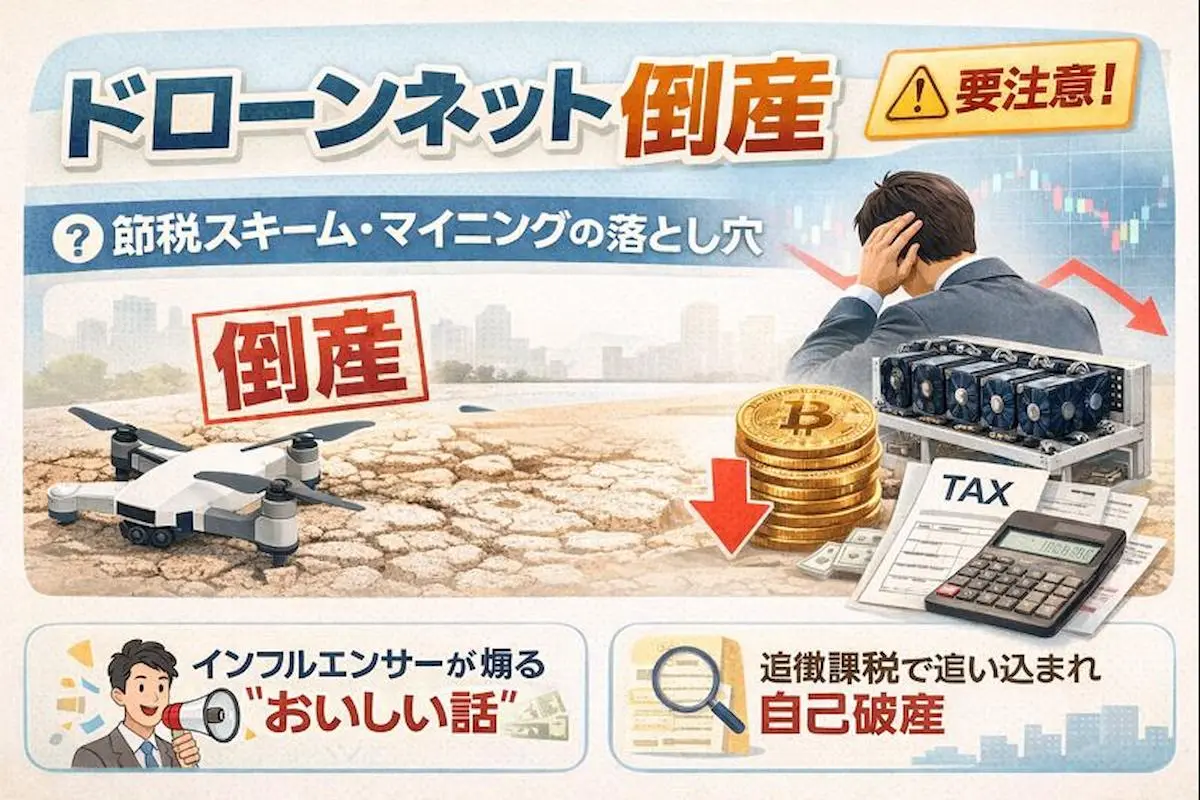
税務署から「実質的な金銭消費貸借(単なる資金の預け入れや金融取引)」または「租税回避行為」と認定された場合、過年度に遡って損金算入が取り消されます。その結果、本来納めるべき法人税の本税に加え、過少申告加算税(10〜15%)や重加算税(最高40%)、さらには日割りで計算される延滞税が重くのしかかり、節税するどころか莫大なキャッシュアウトを強いられる事態に陥ります。
株式会社ドローンネットの評判・口コミと投資回収の実態
ドローンビジネスを多角的に展開する株式会社ドローンネットに関しては、ネット上や経営者コミュニティで多様な評判や口コミが飛び交っています。「スクール運営や体験型店舗の展開などエンタメ・産業両面で知名度がある」「機体の手配から運用管理までワンストップで提案してくれる」といった好意的な評価が存在する一方で、投資スキームとしての回収性には厳しい視線も注がれています。
口コミや現場の検証から浮かび上がる現実的な懸念点は、主に以下の3点です。
第一に、機体の陳腐化スピードの速さです。ドローンはバッテリー技術やセンサー性能、飛行制御プログラムの進化が著しく、2〜3年も経過すれば型落ちとなり、レンタル市場での競争力が急激に落ちます。第二に、法規制の強化です。機体登録制度やリモートIDの義務化、国家資格制度の導入など運用コストが増加しており、想定していたレンタル利回りが維持できないリスクがあります。
第三に、出口戦略(中古売却・残存価値)の不透明さです。減価償却を終えた後の機体を誰がいくらで買い取ってくれるのか、業者の買取保証がついている場合でもその企業の財務健全性が維持されているかどうかが問われます。「節税できたが、投資元本が戻ってこない」という本末転倒な結末を避けるためにも、事業計画の精査は欠かせません。
法人税対策の最新動向とドローン事業の正しい向き合い方
税務コンプライアンスがかつてないほど重視される時代において、いわゆる「購入して丸投げするだけ」の節税商品は完全に過去のものとなりつつあります。課税庁はAIを用いたデータ分析と重点調査項目の共有により、不自然な設備投資やレンタルスキームを瞬時に特定する体制を整えています。
今後ドローンへ資金を投じるのであれば、節税を主目的に据えるのではなく、「自社の本業拡大や新規事業としての実質的なシナジー」を追求する姿勢が不可欠です。例えば、自社の外壁調査・インフラ点検の内製化、災害対策用機材の配備、あるいは自社スタッフをドローンスクールに通わせてパイロットを育成するなど、明確な事業目的を持った投資であれば、正当な減価償却費として経費計上しながら企業の競争力を高めることができます。
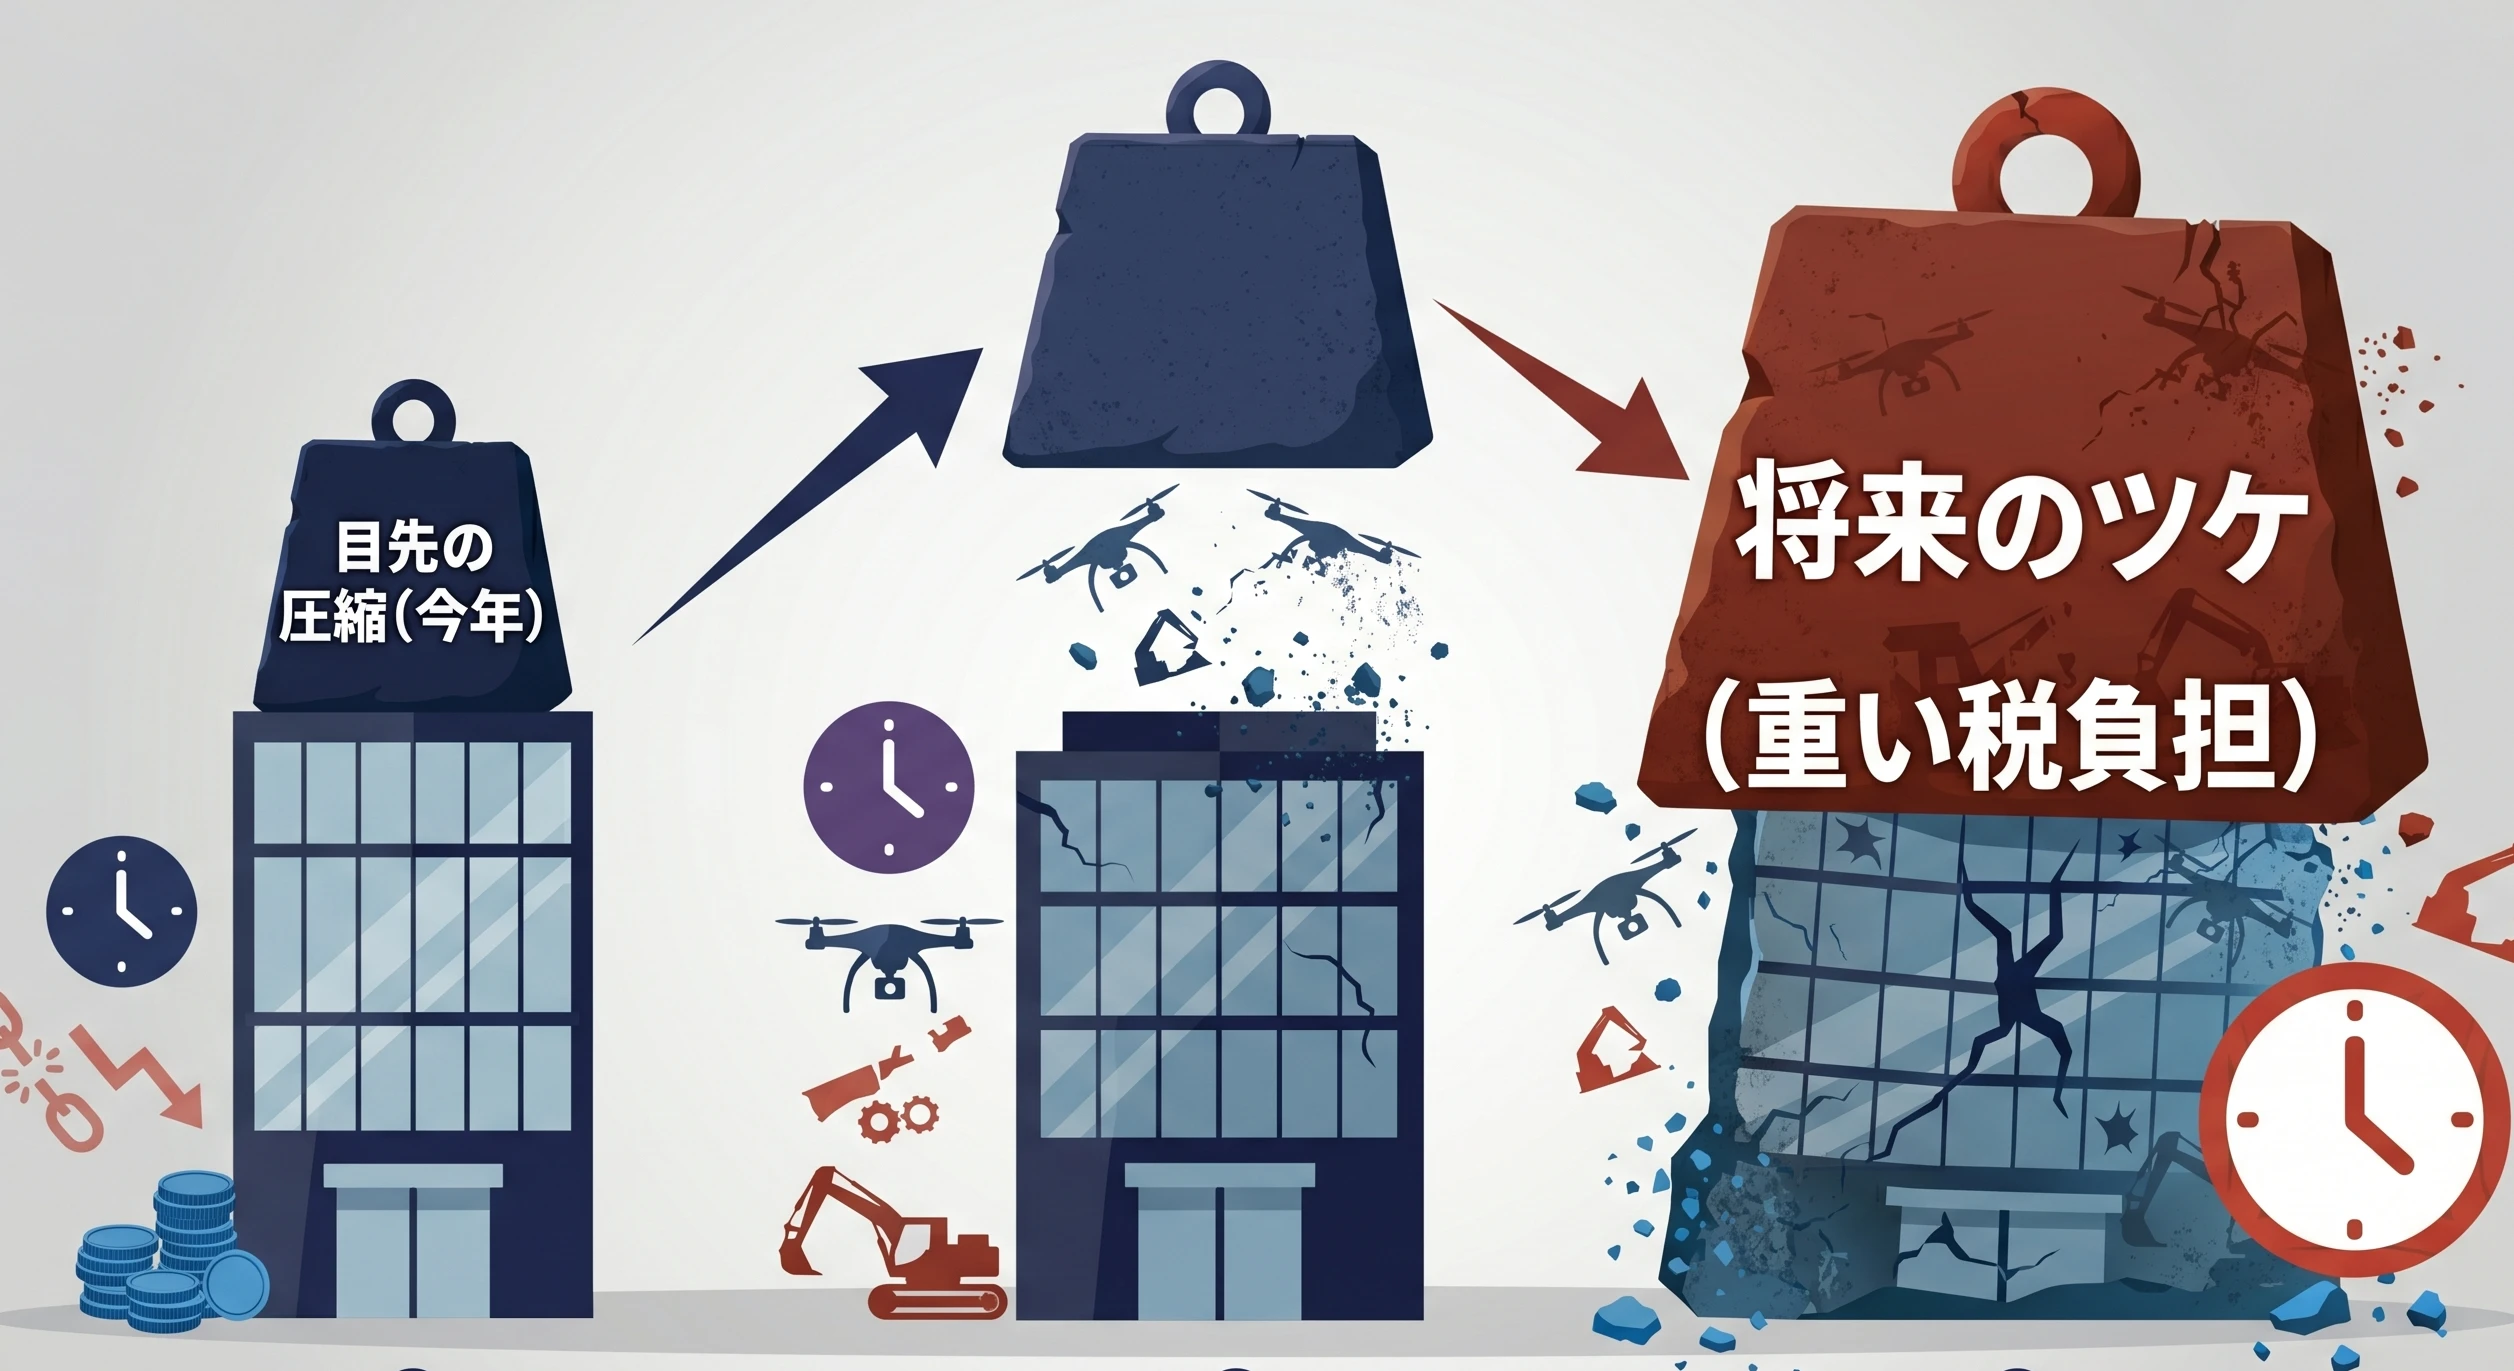
目先の税金を減らすことだけに囚われず、将来のキャッシュフローを最大化する生きた投資へと舵を切ることが、堅実な経営を守る唯一の道です。
【ドローン ネット 節税】に関するよくある質問(FAQ)
Q1:1台30万円未満のドローンを大量に購入し、レンタルに回して即時経費化することは可能ですか?
A1:現在の税法上、主たる事業として行われていない資産の貸付け(レンタル)については、少額減価償却資産の一括損金算入特例の対象から原則として除外されています。本業としてドローンレンタル事業を自ら運営している実態がない限り、全額の一括損金処理は認められません。
Q2:株式会社ドローンネットなどのパッケージ商品は違法なものなのですか?
A2:商品や事業モデルそのものが直ちに違法というわけではありません。ドローンを用いたビジネス自体は適法ですが、それを購入した法人側が税務申告を行う際、税法の要件を満たさない形で損金算入を行ったり、事業実態のないまま優遇税制を適用したりすることが税務上否認される原因となります。
Q3:ドローン投資を検討する際、顧問税理士には何を相談すべきですか?
A3:単に「ドローンで節税できるか」を聞くのではなく、「自社の現行事業との関連性」「貸付資産除外規定への抵触有無」「税務調査が入った際に事業実態(稼働ログや管理体制)を証明できるか」の3点を具体的に提示し、書面でのリスク見解を求めることを強く推奨します。
まとめ:甘い節税話に惑わされず事業実態と本質を見極めよ
ドローンネットをはじめとするドローンを活用した節税スキームは、手軽に利益を圧縮できる魅力的な選択肢に見える反面、厳格化された税制と国税当局の監視下に置かれています。「機体を買って貸し出すだけ」という形式的な手法は、税務調査における否認リスクや機体の陳腐化による元本毀損リスクを伴う危険な賭けになりかねません。
法人税対策の基本は、自社の成長につながる実体ある投資を行うことです。ドローン市場の将来性そのものは非常に高いからこそ、単なる税金逃れの道具として消費するのではなく、自社の事業価値を高める正規の設備投資として正しく活用していく判断が求められます。 (出典: ドローン ネット 節税(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
