仕入税額控除とは?2026年の経過措置見直しと計算・要件を徹底解説
ビジネスを営む上で避けて通れない消費税の納税ですが、その納税額を大きく左右するのが「仕入税額控除」の仕組みです。売り上げの際に預かった消費税から、仕入れや経費で支払った消費税を差し引くことで二重課税を防ぐ制度ですが、インボイス制度(適格請求書等保存方式)の導入によってその適用要件は劇的に変化しました。
特に2026年秋には免税事業者からの仕入れに対する経過措置が大きな節目を迎えます。正しい知識を持たずに経理処理を続けていると、控除が否認されて想定外の追徴課税を受けたり、取引先との力関係で不利益を被ったりしかねません。事業者が知っておくべき仕入税額控除の全体像から実務の落とし穴まで、現場目線で分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:仕入税額控除は「売上税額から仕入税額を差し引いて二重課税を防ぐ」消費税計算の基本骨格である。
- 要点2:適用には「適格請求書(インボイス)」と「一定事項が記載された帳簿」の双方保存が絶対条件となる。
- 要点3:免税事業者等からの仕入れに対する「80%控除」の経過措置は2026年9月末で終了し、10月からは「50%控除」へ段階縮小する。
【基本のキ】仕入税額控除とは?消費税の納付額が決まる仕組みと二重課税の防止
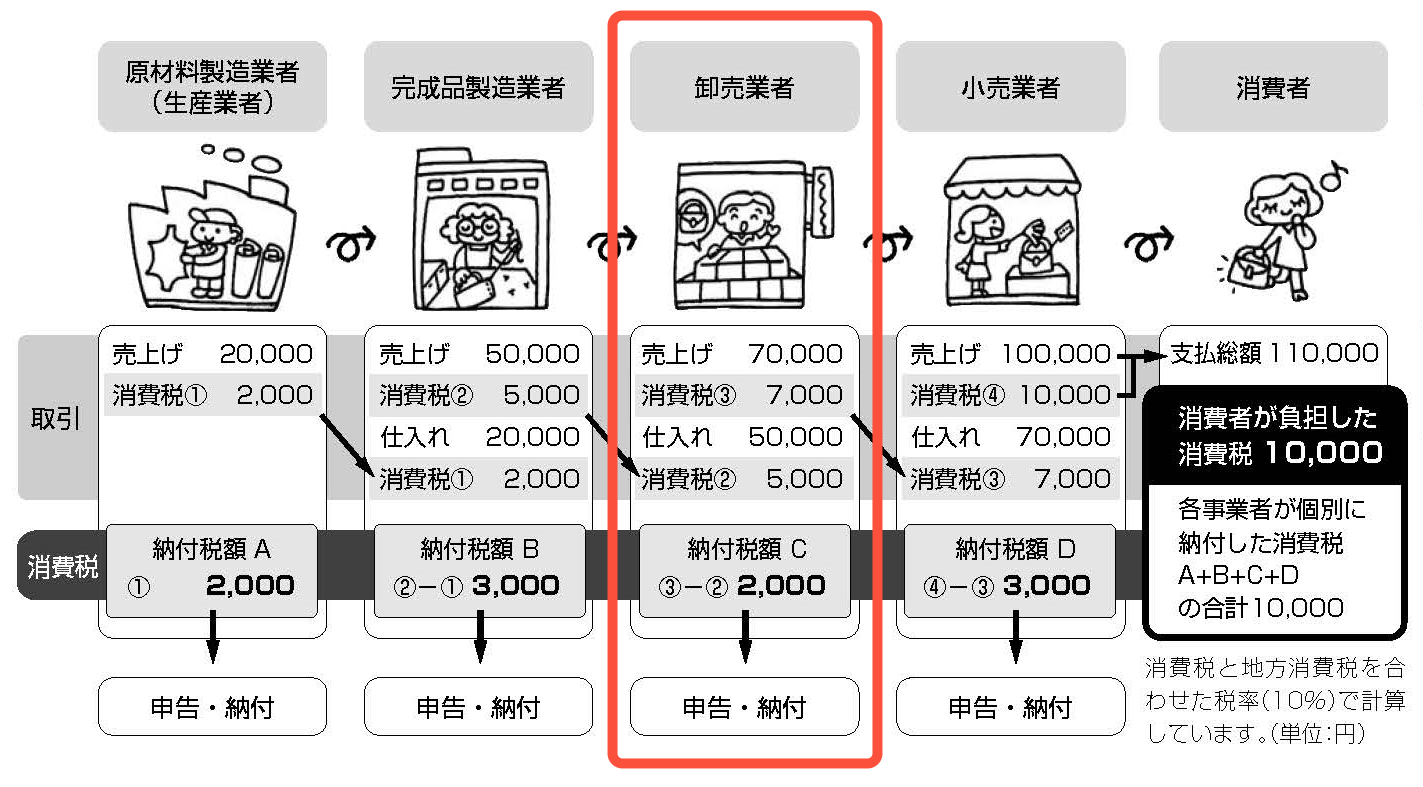
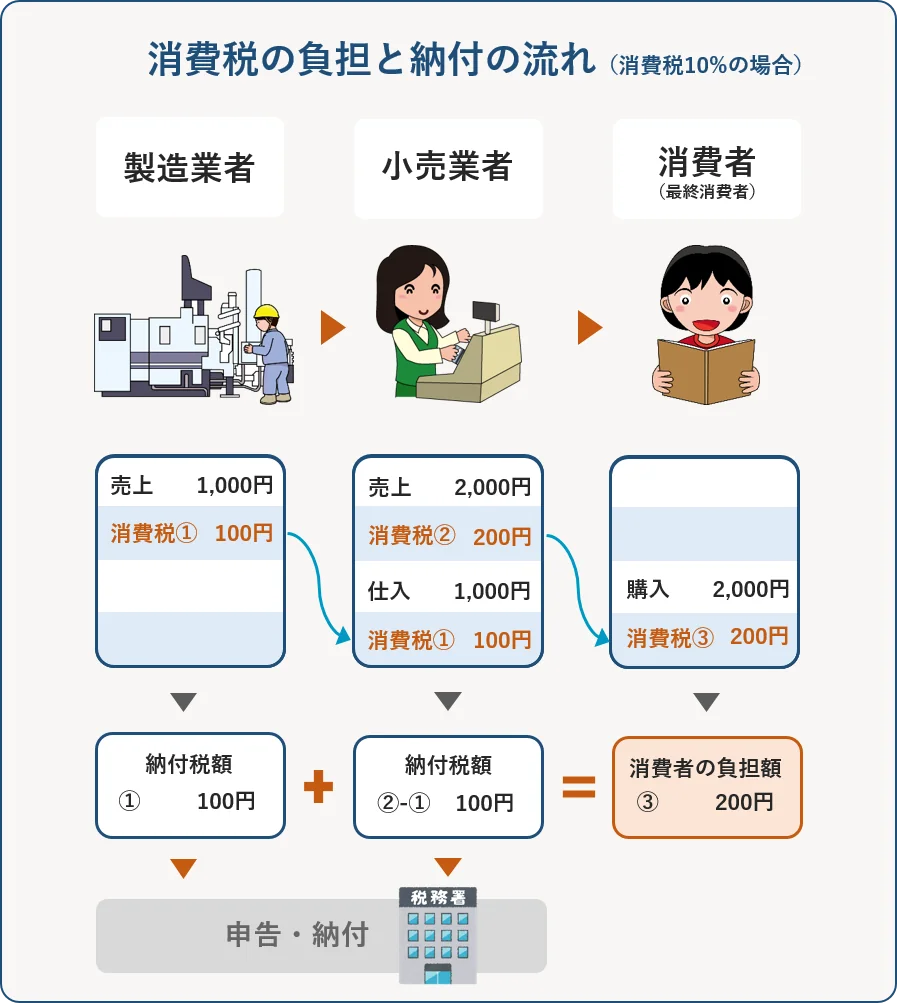
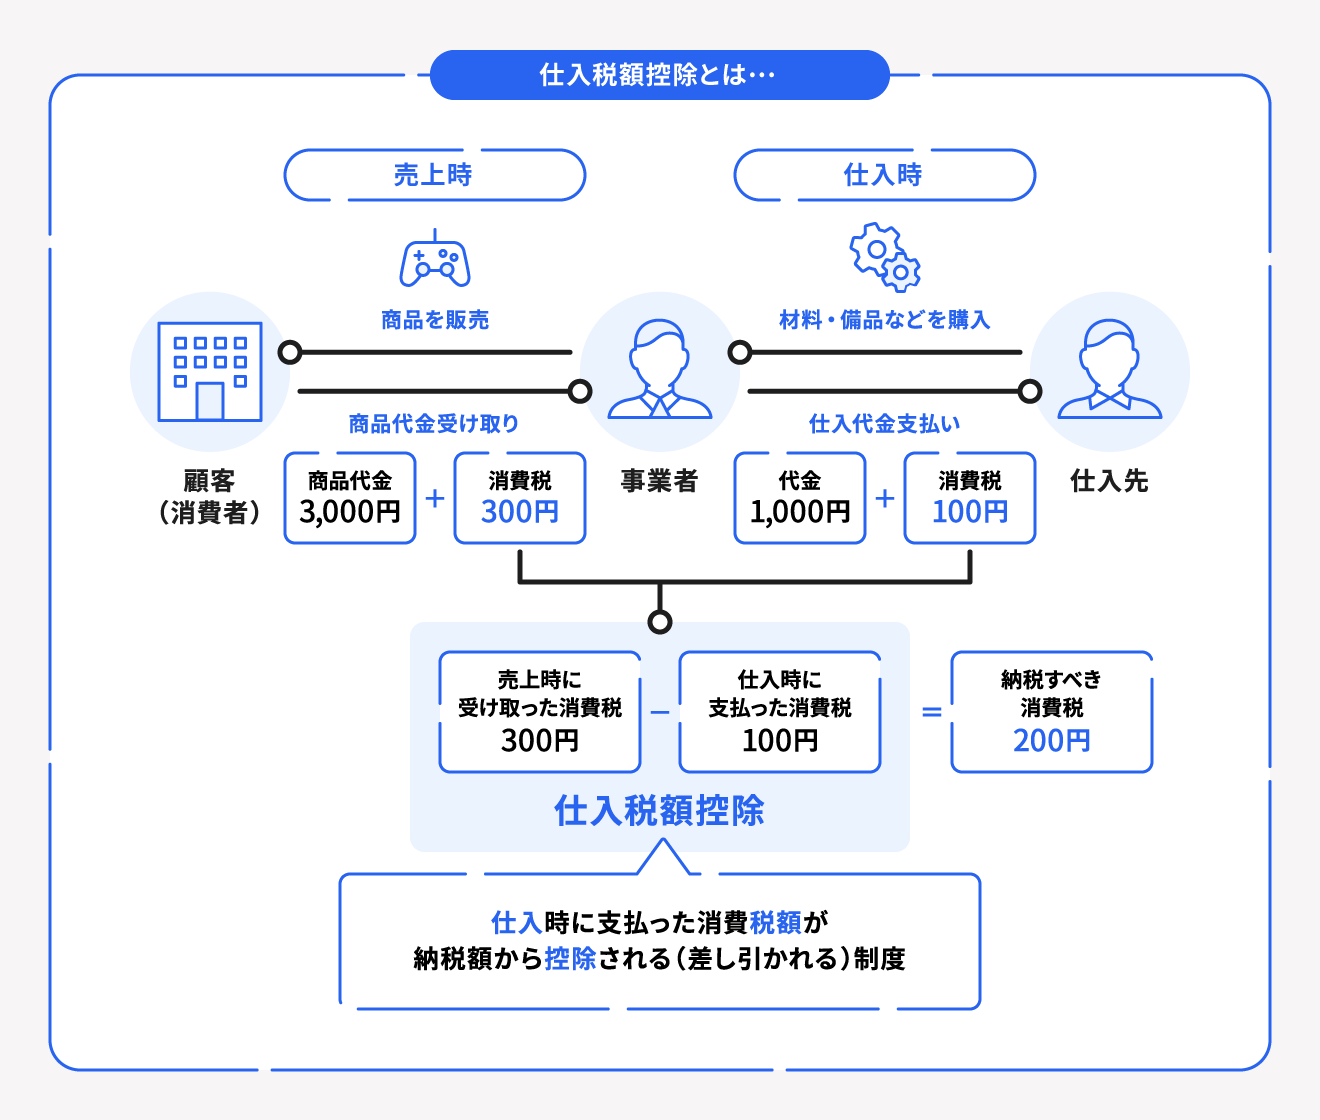
仕入税額控除とは、事業者が消費税の納付額を計算する際、預かった消費税(売上税額)から支払った消費税(仕入税額)を差し引く仕組みを指します。もしこの控除が認められないと、商品が原材料メーカーから卸売業者、小売業者、最終消費者へと渡る過程で、幾重にも消費税が累積して課税されてしまいます。
具体的な数字で納付額の算出フローを見てみましょう。卸売業者から商品を税込11,000円(うち消費税1,000円)で仕入れ、消費者に税込16,500円(うち消費税1,500円)で販売した小売店を例にとります。
- 売上時に預かった消費税:1,500円
- 仕入れ時に支払った消費税:1,000円
- 国へ実際に納付する消費税:1,500円 - 1,000円 = 500円
このように、自社が新たに生み出した付加価値(この場合は5,000円)に見合う消費税分(500円)だけを納める構造になっています。この「仕入れ時に支払った1,000円を差し引く権利」こそが仕入税額控除であり、企業が資金繰りを守るための生命線となっています。
【インボイス制度で激変】適格請求書等保存方式の適用要件と帳簿・請求書の保存ルール
かつては「区分記載請求書等保存方式」のもと、取引事実が確認できる請求書と帳簿があれば広く控除が認められていました。しかし、2023年10月にスタートした「適格請求書等保存方式(インボイス制度)」によって、控除を受けるためのハードルは大幅に引き上げられました。
現在、仕入税額控除を受けるための大原則は「登録番号が記載された適格請求書(インボイス)」および「法定事項を網羅した帳簿」の両方を原則7年間保存することです。領収書や請求書を受け取っても、そこに税務署から発行された「T+13桁の登録番号」がなければ、原則として仕入税額控除の対象外となってしまいます。
保存すべき帳簿側にも厳格な記載ルールが存在します。課税仕入れを行った相手方の氏名または名称、取引年月日、資産または役務の内容、そして支払対価の額を正確に記帳していなければ、税務調査時に控除そのものが否認されるリスクを抱えることになります。
【2026年最新の壁】経過措置の「80%控除」終了迫る!免税事業者との取引への影響
インボイス制度の導入に伴い、インボイスを発行できない免税事業者(個人タクシー、フリーランス、小規模飲食店など)からの仕入れは全額控除不可となるのが本来の建付けです。しかし、急激な取引減少や経済的混乱を和らげるため、段階的な「経過措置」が講じられてきました。
この経過措置における最大のターニングポイントが、まさに2026年秋の控除割合引き下げです。
- 第1段階(2023年10月1日〜2026年9月30日):仕入税額相当額の80%を控除可能
- 第2段階(2026年10月1日〜2029年9月30日):仕入税額相当額の50%を控除可能
- 完全移行(2029年10月1日以降):控除割合は0%(全額自己負担)
2026年9月までは免税事業者への支払いであっても8割の控除が認められていたため、発注側企業も一定のコスト増で吸収できていました。しかし、2026年10月以降は控除枠が50%へと一気に縮小します。これまでと同じ感覚で免税事業者に外注を出し続ければ、買い手側の消費税負担は跳ね上がり、利益を直接圧迫することになります。現場では仕入れ先の登録状況の再確認や、価格交渉の要請が激化しています。
【計算方法を徹底解剖】個別対応方式と一括比例配分方式の違いと課税売上割合の出し方
課税売上高が5億円を超える事業者、または「課税売上割合」が95%未満の企業では、支払った消費税の全額を単純に差し引くことはできません。こうしたケースでは、「個別対応方式」または「一括比例配分方式」のどちらかを選択して仕入控除税額を精密に計算する必要があります。
計算の起点となる課税売上割合は、「課税売上高 ÷ (課税売上高 + 非課税売上高)」の算式で求めます。この比率が基準を下回ると、仕入税額をどう按分するかが問われます。
- 個別対応方式:課税仕入れを「課税売上のみに対応」「非課税売上のみに対応」「両方に共通」の3つに厳密に分類して計算する方式。事務負担は重いものの、課税売上の割合が高い企業では控除額を最大化しやすいメリットがあります。
- 一括比例配分方式:支払った消費税の総額に、課税売上割合をそのまま掛け合わせて控除額を一元算出する方式。分類の手間は省けますが、一度選択すると2年間の継続適用が義務付けられる点に注意を要します。
自社の売上構造をシミュレーションし、どちらの方式を選択すべきか精査することが、無駄なキャッシュ流出を防ぐ鍵を握っています。
【どちらが得か】一般課税と簡易課税制度の違い|業種ごとのみなし仕入率と判断基準
中小規模の事業者にとって、実額でインボイスを集計する「一般課税(本則課税)」だけでなく、「簡易課税制度」の活用も重要な選択肢です。基準期間(前々事業年度)の課税売上高が5,000万円以下の事業者であれば、事前に届出書を提出することで簡易課税を選択できます。
簡易課税制度の最大の利点は、実際に支払った消費税額を個別集計する必要がなく、売上税額に業種別の「みなし仕入率」を掛けて控除税額を算出できる点にあります。何より、相手が免税事業者であっても、インボイスの有無を問わず満額の控除が適用されるのが特徴です。
- 第1種(卸売業):みなし仕入率 90%
- 第2種(小売業):みなし仕入率 80%
- 第3種(製造業・建設業等):みなし仕入率 70%
- 第4種(飲食店業等):みなし仕入率 60%
- 第5種(サービス業等):みなし仕入率 50%
- 第6種(不動産業):みなし仕入率 40%
仕入れや経費の比率が低いサービス業やIT関連企業などの場合、一般課税で実額計算するよりも簡易課税を選んだ方が納付税額を抑えられるケースが多々あります。自社の業種区分と実態の原価率を慎重に比較検討することが欠かせません。
【損をしないための実務防衛策】ミスが多発するチェックポイントと経理フロー
インボイス制度が本格稼働して数年が経過した現在でも、現場での入力ミスや確認漏れによる「控除漏れ・控除過大」は後を絶ちません。損をせず、税務調査でペナルティを受けないための必須チェック項目を整理しておきましょう。
- 登録番号の失効チェック:取引開始時に有効だった登録番号が、相手方の廃業や取り下げによって途中で失効している事例があります。国税庁の適格請求書発行事業者公表サイトとのAPI連携などを活用し、定期的なバッチ処理でステータスを確認する体制が必要です。
- 少額特例の適用期限:基準期間の課税売上高が1億円以下の中小企業に認められている「1万円未満の仕入れはインボイス不要」とする少額特例は、2029年9月30日までの時限措置です。自社が対象事業者に該当しているかどうかの確認を怠ってはなりません。
- 経過措置の区分経理ミス:会計ソフトへの入力時、免税事業者からの仕入れに「経過措置(80%控除)」のフラグを立て忘れると、自動的に控除ゼロとして処理され、税金を余計に納めてしまう事故が発生します。2026年10月の「50%控除」への切り替えタイミングでは、会計マスタの設定変更が必須となります。
【仕入税額控除とは】に関するよくある質問(FAQ)
Q1:インボイスの登録番号がない領収書は、すべて仕入税額控除に使えなくなりますか?
A1:原則として全額控除はできませんが、2026年9月30日までは経過措置により80%、2026年10月1日以降は50%の控除が可能です。また、基準期間の課税売上が1億円以下の事業者の場合、1万円未満の取引であればインボイス不要で帳簿保存のみで全額控除できる「少額特例」も活用できます。
Q2:免税事業者に対する「2割特例」は2026年も使えますか?
A2:インボイス発行のために免税事業者から課税事業者になった事業者を対象とする「売上税額の2割だけを納付すればよい特例」は、2023年10月1日から2026年9月30日を含む課税期間までの限定措置です。この特例が切れた後の申告では、簡易課税への移行届出をあらかじめ出しておくか、一般課税で申告するかの経営判断が求められます。
Q3:出張旅費や社員への通勤手当はインボイスが必要ですか?
A3:役職員に支給する通勤手当や出張旅費等(通常必要と認められる範囲内)については、インボイスの保存義務が免除される「公共交通機関特例」や帳簿保存のみで控除が認められる例外規定が適用されます。実務上は、帳簿に「出張旅費等」といった一定の事由を明記して保管することで仕入税額控除が認められます。
Q4:簡易課税を選んでいる場合でも、相手のインボイス番号の確認は必要ですか?
A4:確認は不要です。簡易課税制度は売上高とみなし仕入率のみで納付税額を機械的に計算するため、実際の仕入れ先が適格請求書発行事業者であるか免税事業者であるかは納税額に一切影響しません。インボイス確認の手間を削減する目的で簡易課税を選択する事業者も多く存在します。
まとめ:2026年秋の制度転換を見据えた実務のアップデートを
仕入税額控除は、消費税の二重課税を防いで適正な納税を実現するための根幹システムです。しかしインボイス制度の定着に伴い、単なる帳簿づけの領域を超え、取引先の選定や契約条件の交渉、会計システムの運用精度に直結する経営課題となっています。
特に控除率が80%から50%へと縮小する2026年秋のスケジュールは、すべての課税事業者にとって見逃せない分岐点です。自社の仕入れ先に免税事業者がどれだけ含まれているかを早急に棚卸しし、簡易課税の選択可否や業務フローの自動化を含めた対策を講じておくことが、将来のキャッシュフローを守る決定打となります。 (出典: 仕 入 税額 控除 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
