国民健康保険と社会保険の違いとは?保険料の損得や扶養制度を徹底比較
自営業やフリーランス、退職した人が加入する「国民健康保険(国保)」と、会社員や公務員が加入する「社会保険(健康保険)」。毎月の給与明細や自宅に届く納付書を見比べながら、「結局どちらが得なのか」「なぜ国保は高く感じるのか」と疑問を抱く方は少なくありません。
短時間労働者への社会保険適用拡大が進む2026年現在、働き方やライフステージの変化に伴う保険の選択は、手取り収入や生活防衛に直結する重要なテーマです。両者の決定的な違いから、保険料の計算ロジック、扶養家族や休業補償の手厚さ、退職・転職時のスムーズな切り替え手順まで、損をしないための判断基準を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は会社が保険料の半分を負担(労使折半)し扶養家族の追加保険料が不要な一方、国保は全額自己負担で人数分だけ保険料が増加する。
- 要点2:社会保険には病気や出産で働けない期間を支える「傷病手当金」「出産手当金」があるが、国保には原則として所得補償がない。
- 要点3:退職時は「任意継続」と「国保」の保険料を事前比較し、14日以内の切り替え手続きや自治体の減免制度を活用することが最大の防衛策となる。
【一覧表で比較】国民健康保険と社会保険の決定的な違いと基本構造
公的医療保険制度としての根本的な役割は共通しているものの、運営主体や加入対象者、保険料の集め方には明確な違いが存在します。まずは全体像を把握するために、主要な比較項目を整理しました。
| 比較項目 | 社会保険(健康保険) | 国民健康保険(国保) |
|---|---|---|
| 主な加入対象者 | 会社員、公務員、一定基準を満たすパート・アルバイト | 自営業、フリーランス、無職、退職者、農業従事者など |
| 運営主体 | 全国健康保険協会(協会けんぽ)、各企業の健康保険組合、共済組合 | 各市区町村および国民健康保険組合 |
| 保険料の負担 | 会社と本人が50%ずつ負担(労使折半) | 加入者が全額自己負担(100%) |
| 扶養家族の概念 | あり(家族を何人入れても保険料は変動なし) | なし(加入者全員に保険料が課される) |
| 傷病・出産手当金 | あり(給与の約3分の2を補償) | 原則なし(一部例外を除く) |
| 納付方法 | 給与・賞与からの天引き | 口座振替、納付書、公的年金からの天引き |
日本は「国民皆保険制度」を採用しているため、すべての国民がいずれかの医療保険に加入しなければなりません。会社員として働く場合は勤務先を通じて社会保険に加入し、会社を辞めた場合や個人事業を営む場合は、地域に根ざした国民健康保険へ加入するのが基本ルールです。
保険料の計算方法はどっちが得?会社負担(折半)と世帯人数の壁
毎月の保険料負担において、どちらが得かを左右する最大の要因は「労使折半の有無」と「算定基準の違い」です。
社会保険(協会けんぽや健保組合)の場合、毎月の給与や賞与の額面(標準報酬月額・標準賞与額)に都道府県ごとの保険料率を掛けて計算されます。算出された保険料の半分は勤務先の会社が支払うため、本人の給与から控除されるのは実質的に「半額分のみ」です。
これに対し、国民健康保険は前年の所得(1月1日〜12月31日)をベースに算出され、会社負担がないため「全額自己負担」となります。さらに国保の保険料は、前年の所得に応じて課される「所得割」だけでなく、加入者1人あたりに定額でかかる「均等割」や世帯ごとにかかる「平等割」が合算される仕組みです。
そのため、同じ年収であっても家族(扶養対象者)が多い世帯ほど、国民健康保険料は跳ね上がります。単身者で所得が低い場合は国保が割安になるケースもありますが、家族を養っている世帯や一定以上の収入がある層においては、会社が半額を肩代わりしてくれる社会保険の方が金銭的メリットは圧倒的です。
「扶養家族」の扱いで手取り激変!国保にはない社保最大のメリット
社会保険と国民健康保険を比較する際、最も家計に大きな差をもたらすのが「扶養」の取り扱いです。
社会保険には「被扶養者」の制度が用意されており、年間収入130万円未満(60歳以上や障害者は180万円未満)かつ被保険者の年収の半分未満である配偶者や子ども、親などを扶養に入れることができます。特筆すべきは、扶養家族を1人追加しても、何人増やしても、世帯主が支払う毎月の社会保険料は1円も変わらない点です。
一方、国民健康保険には「扶養」という概念そのものが存在しません。生まれたばかりの赤ちゃんから高齢の親まで、世帯内の加入者全員が1人としてカウントされ、人数分の均等割が合算して世帯主に請求されます。
例えば、夫婦と子ども2人の4人家族で世帯年収が同水準の場合、社会保険であれば1人分の保険料負担で家族4人が医療給付を受けられます。しかし国保の場合は「4人分の均等割」が課されるため、年間数十万円単位で支出が増える要因となります。
休業補償の落とし穴|傷病手当金と出産手当金が受け取れるのはどっち?
病気、ケガ、出産などで長期間働けなくなった際のセーフティネットにも、両制度の間には決定的な格差が存在します。
社会保険には、万が一の休職リスクに備えた手厚い所得補償制度が組み込まれています。
- 傷病手当金:業務外の病気やケガで連続3日以上休職した際、4日目から最長1年6か月にわたり、直近給与のおおむね3分の2相当額が非課税で支給される。
- 出産手当金:産前42日(多胎妊娠は98日)、産後56日までの間で会社を休み給与が出ない期間、給与の約3分の2相当額が支給される。
一方、国民健康保険には傷病手当金や出産手当金の法定義務がなく、原則として休業中の給付金は一切出ません。個人事業主やフリーランスが体調を崩して仕事を休んだ場合、無収入になるリスクを自前の貯蓄や民間の就業不能保険でカバーしておく必要があります。
なお、出産時に一時金として支給される「出産育児一時金(原則1児につき50万円)」や、万が一亡くなった際の「埋葬料・葬祭費」については、社会保険・国民健康保険のどちらに加入していても支給されます。
退職後の健康保険はどれを選ぶ?「任意継続」と「国保」の徹底比較
会社を退職した直後に直面するのが、次の就職先が決まるまでの健康保険をどうするかという選択です。退職者には主に次の3つの選択肢が用意されています。
1. 前職の健康保険を「任意継続」する
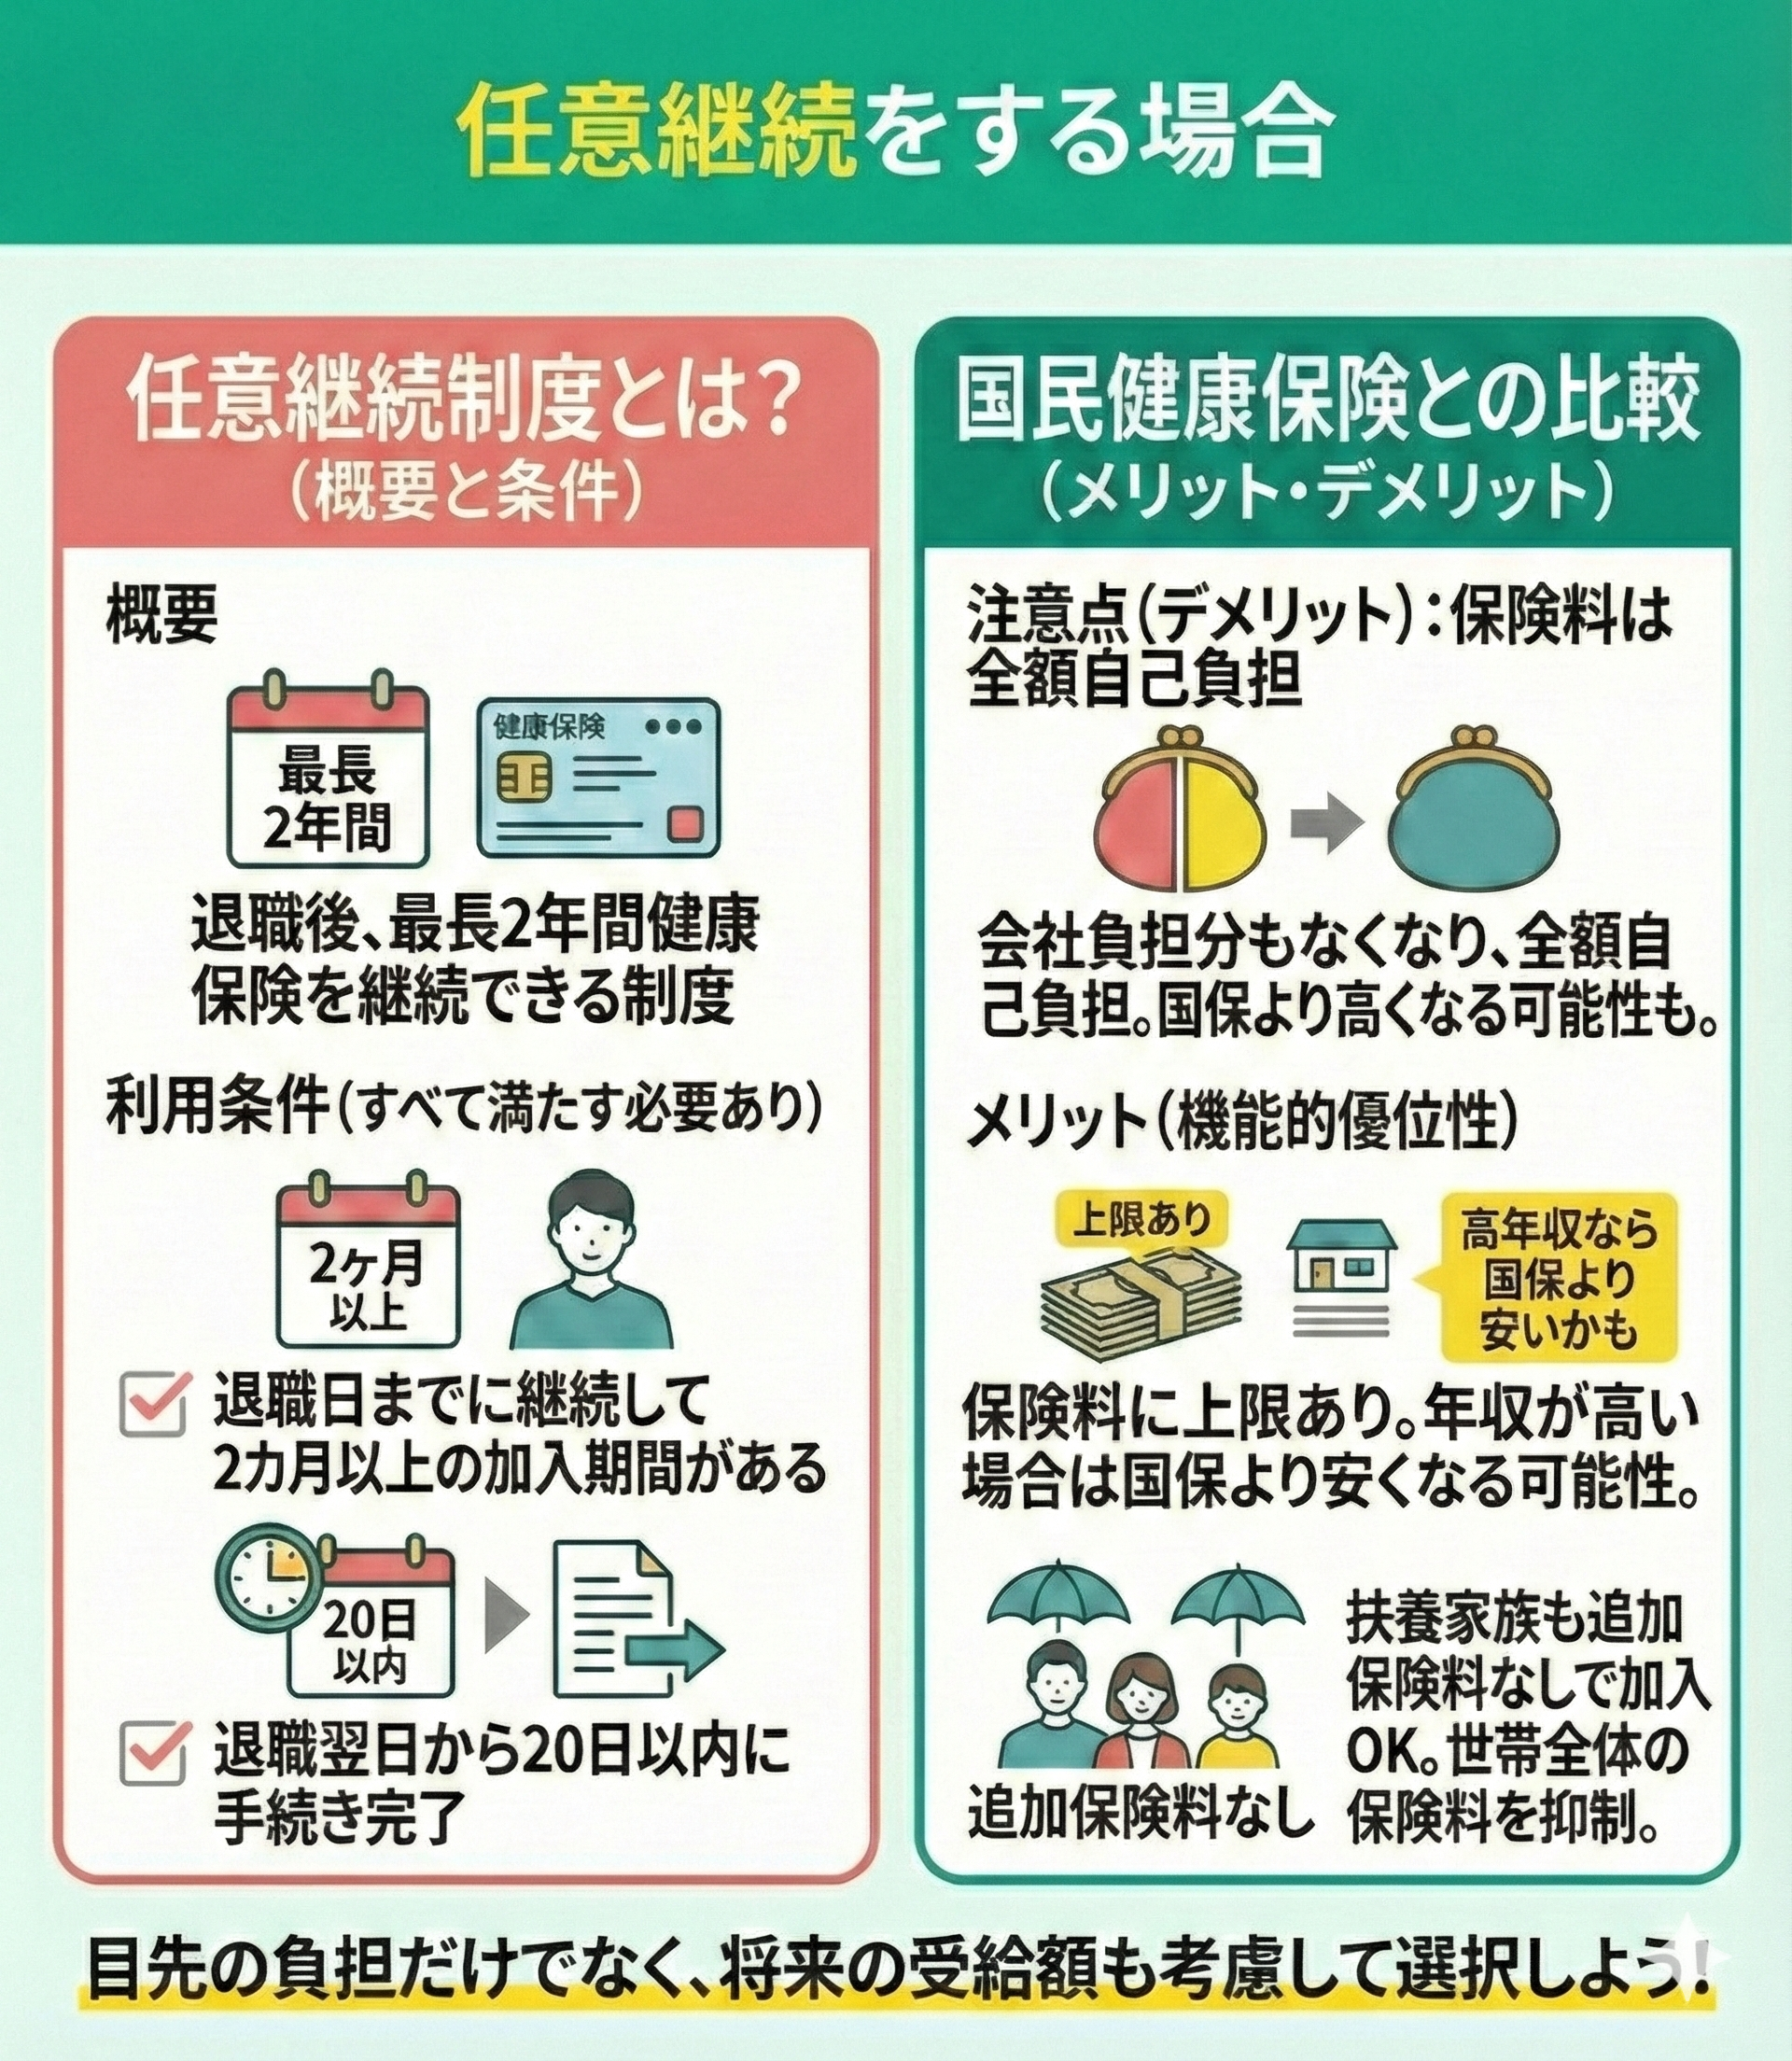
退職日までに継続して2か月以上の被保険者期間があれば、退職後最長2年間にわたって社会保険を継続できます。退職後は会社負担がなくなるため保険料は全額自己負担(在職時の2倍)になりますが、標準報酬月額には上限(協会けんぽ等の規約による上限値)が設定されているため、現役時代の給与が高かった人ほど割安になる傾向があります。また、扶養家族が多い場合も追加費用なしで維持できる強みがあります。
2. お住まいの市区町村の「国民健康保険」に加入する
前年の所得が低かった人や、単身者の場合は国保の方が安くなるケースがあります。ただし、前年の所得がフルタイム勤務時の給与ベースで計算される退職1年目は、国保の請求額が高額になりがちです。
3. 家族(配偶者や親)の「社会保険の扶養」に入る
自身の年間見込み収入が130万円未満など扶養要件を満たす場合、家族の勤務先の社保に扶養として入れば、本人の保険料負担はゼロで済みます。最も家計負担が軽くなる手段です。
退職理由が会社都合(倒産・解雇・雇い止めなど)の場合は、国民健康保険料の所得割が7割軽減される「非自発的失業者向けの減免制度」が利用できます。自己都合退職か会社都合退職かによっても損得の分岐点が大きく変わるため、退職前に市区町村窓口と健康保険組合の双方で試算を依頼するのが賢明です。
パートの「106万円の壁」と社会保険加入条件|働き損を防ぐ新基準
パートやアルバイトで働く配偶者が直面する「106万円の壁」は、社会保険の加入要件に深く関係しています。段階的な法改正を経て、一定規模以上の企業で働く短時間労働者は社会保険への加入が義務付けられています。
主な加入要件は以下の通りです。
- 週の所定労働時間が20時間以上であること
- 月額賃金が8.8万円以上(年収換算で約106万円以上)であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと(夜間や休学中などを除く)
社保に加入すると、毎月の給与から健康保険料や厚生年金保険料が差し引かれるため、一時的に手取りが減る「働き損」を懸念する声も根強くあります。しかし、自分で社会保険に入ることで「将来受け取る老齢厚生年金の増額」「傷病手当金や出産手当金の受給権獲得」といった手厚い保障を自ら確保できるメリットもあります。目先の手取り額だけでなく、中長期的な生活防衛の観点から働き方を設計することが大切です。
国民健康保険・社会保険の切り替え手続きと損をしないタイミング
退職や転職、独立に伴う健康保険の切り替えには厳格な期限が設けられています。手続きを怠ると、無保険期間中に全額自費診療になったり、保険料の二重払いや遡及請求トラブルに巻き込まれる恐れがあります。
各ケースの期限と必要書類は次の通りです。
- 社保の任意継続を選ぶ場合:退職日の翌日から「20日以内」に健保組合や協会けんぽへ申請(1日でも遅れると受理されません)。
- 国民健康保険へ切り替える場合:退職日の翌日から「14日以内」にお住まいの市区町村役所窓口へ届け出(健康保険等資格喪失証明書、本人確認書類が必要)。
- 就職して社会保険に加入した場合:会社が加入手続きを行いますが、国保の脱退手続きは本人が自治体窓口で行う必要があります(社保の保険証を持参)。これを忘れると国保の請求が止まらず、重複払い状態になるため注意してください。
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:退職後、任意継続と国保のどちらが安くなるかを事前に調べる方法はありますか?
A1:退職前の給与明細を用意し、市区町村の国保担当窓口で「退職後の国保保険料の見込み額」を試算してもらいましょう。同時に、勤務先の総務部または加入中の健康保険組合に「任意継続時の保険料」を確認することで、どちらが安くなるかを正確に比較できます。
Q2:国民健康保険料が高すぎて支払いが厳しい場合、免除や減額は受けられますか?
A2:可能です。倒産や解雇などによる離職(特定受給資格者等)に対する法定減免のほか、災害や病気による大幅な所得減少、生活困窮などを理由とした自治体独自の減免制度・分納相談が用意されています。未納のまま放置せず、早めに役所窓口へ相談してください。
Q3:国民健康保険から社会保険に切り替えた月、保険料は両方から二重請求されますか?
A3:公的保険は月末時点で加入している制度にその月の保険料を支払うルールとなっています。そのため月途中で社保へ切り替えた場合、その月の国保保険料は請求されません(すでに納付済みの場合は後日還付されます)。ただし、役所で国保脱退手続きを完了させることが前提です。
まとめ:ライフステージに合わせた最適な保険選びで手取りを守る
国民健康保険と社会保険は、単に「自営業か会社員か」という違いにとどまらず、保険料の負担構造、扶養の有無、万が一の休業補償にいたるまで根本的な差異が設計されています。
会社員としてのメリットである「労使折半」や「無料の家族扶養」「傷病手当金」の恩恵は極めて大きく、独立や退職、パート勤務の労働時間を検討する際には、これら保障の価値を正しく見積もることが欠かせません。
退職や働き方の転換期を迎えた際は、制度の違いをしっかりと理解したうえで、事前試算と期日内の手続きを徹底し、手取りと安心の両立を目指していきましょう。 (出典: 国民 健康 保険 社会 保険 違い(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
