無職で国民健康保険が高い理由とは?減免制度と損しない手続き
会社を退職して無職になった直後、自宅に届いた国民健康保険(国保)の納入通知書を見て「収入がないのに高すぎる」と驚くケースが後を絶ちません。会社員時代は勤務先が保険料の半分を負担してくれていたものの、退職後は全額自己負担となるうえ、保険料の計算構造に特有の仕組みが存在するためです。
2026年度の最新制度に照らし合わせながら、なぜ収入ゼロでも高額な請求が届くのかという根本的な原因を解き明かします。さらに、最大7割安くなる法定軽減や自治体独自の減免制度、会社都合退職の軽減措置、さらには「任意継続」や「家族の扶養」との比較まで、無職期間の固定費を最小限に抑えるための知恵を網羅してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険料は「前年の所得」を基準に計算されるため、退職して無職になっても初年度は現役時代の収入に応じた高額請求が届く。
- 要点2:会社都合退職なら「非自発的失業者軽減」で保険料が約3分の1に激減するほか、所得申告を行えば最大7割の法定軽減が受けられる。
- 要点3:退職後の選択肢は国保だけでなく「任意継続」や「家族の扶養」もあり、退職後14日〜20日以内の迅速な手続きが明暗を分ける。
【なぜ高い?】無職なのに国民健康保険料が高額になる理由と計算の仕組み
退職して無職になったにもかかわらず国民健康保険料が高額になる最大の原因は、国民健康保険の前年所得をベースに賦課される点にあります。毎年4月から翌年3月までの1年度分の保険料は、前年1月1日から12月31日までの1年間の総所得金額等をもとに算出されます。つまり、前年に会社員としてしっかり給与を受け取っていた場合、現在の収入がゼロであっても「前年の高収入」を前提とした保険料が請求されるわけです。
具体的な無職における国民健康保険料の計算方法は、主に以下の2つの合算で成り立っています(自治体によっては資産割などが加わる場合もあります)。
- 所得割:前年の課税対象所得に各自治体の保険料率を掛けた金額
- 均等割:加入者全員に一律で課される定額の負担金(世帯人数に応じて加算)
会社員時代の健康保険(社会保険)であれば、保険料は「標準報酬月額」に基づいて労使折半(会社が半分を負担)されていました。しかし国民健康保険に切り替わると全額自己負担となるため、実質的な負担感は一気に約2倍へ跳ね上がります。
2026年最新の国民健康保険料の相場を見ると、前年の年収が400万円〜500万円程度だった単身者の場合、自治体によって差はあるものの、年間で約35万〜45万円(月額約3万〜4万円)前後の請求が届くのが一般的です。貯金を切り崩して生活している無職期間において、毎月数万円の固定出費は家計に致命的なダメージを与えかねません。
【最大7割安くなる】無職でも使える国民健康保険の減免制度と申請手順
前年所得が高かったとしても、無職で生活が苦しい加入者を救済するための公的支援が用意されています。代表的なものが国民健康保険の減免制度です。減免には「法定軽減」と「各自治体独自の申請減免」の2通りがあります。
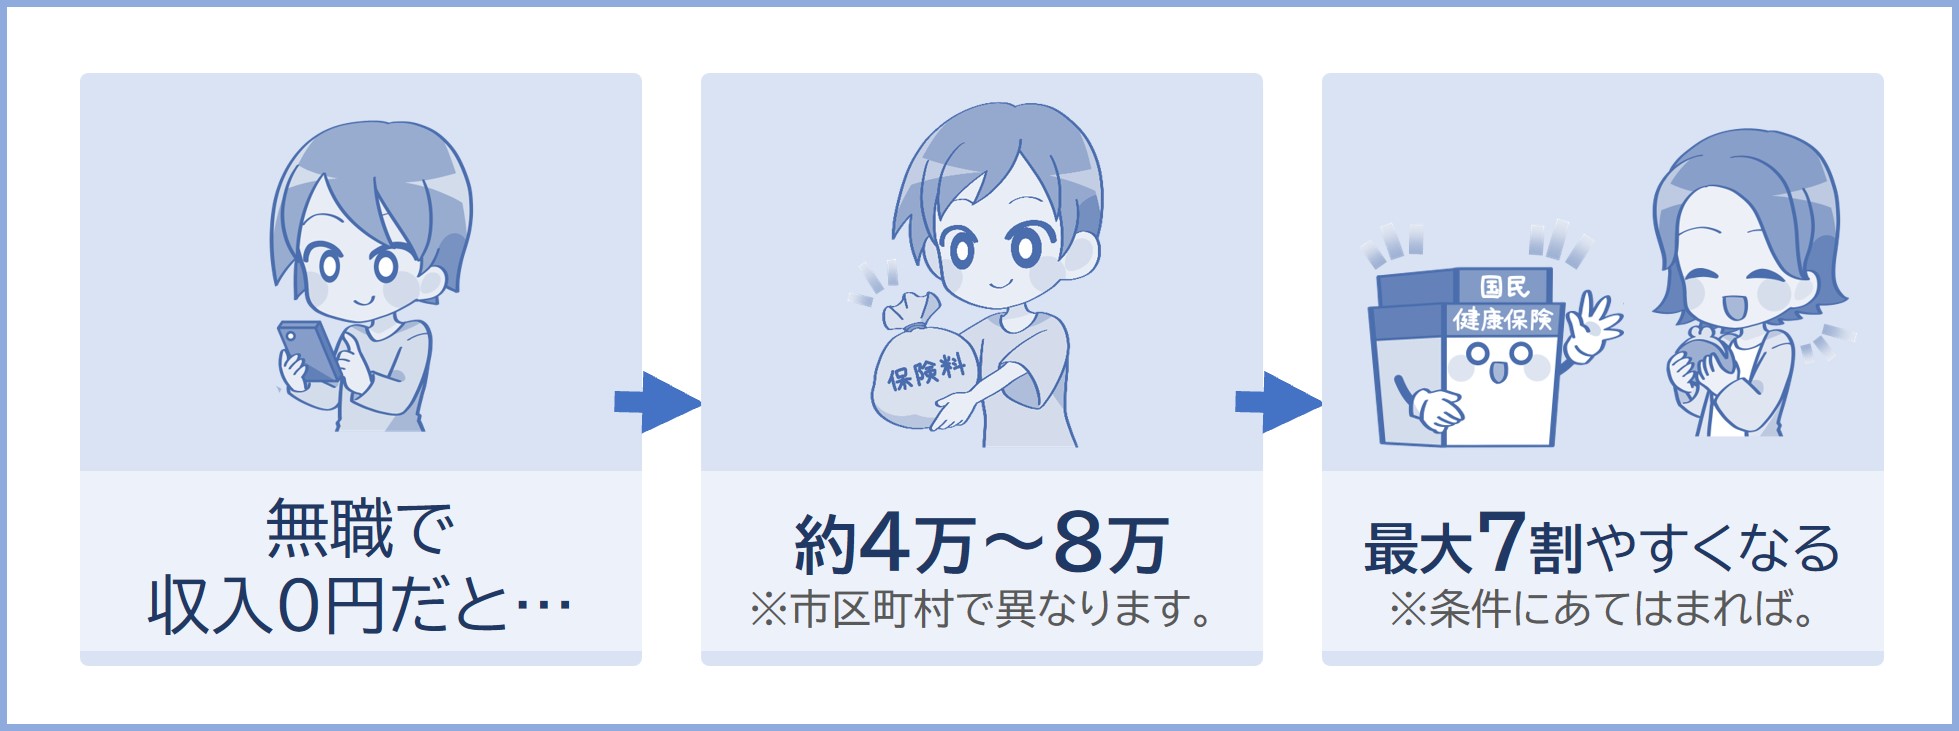
まず押さえておきたいのが、前年の世帯所得が一定基準を下回る場合に適用される国保の7割・5割・2割軽減です。これは所得割ではなく「均等割(および平等割)」を割り引く制度で、低所得世帯の負担を大きく和らげてくれます。
ここで極めて重要な注意点があります。それは、たとえ無職で収入が0円であっても住民税の申告(無所得申告)を済ませていなければ軽減が適用されないという点です。自治体は住民税申告のデータを見て軽減判定を行うため、未申告のままだと「所得不明」とみなされ、均等割が満額請求されてしまいます。
一方、前年は高所得だったものの「今年になって失業し、所得が激減した」という正当な国民健康保険の減免制度の理由がある場合は、各市区町村が独自に設けている所得激減による減免申請を検討してください。「前年比で所得が半分以下に落ち込む見込み」「生活困窮基準に該当する」などの条件を満たすことで、所得割や均等割の全額・一部免除が認められるケースがあります。
具体的な国保の7割軽減や減免の申請方法は、お住まいの市区町村役場にある国民健康保険の免除申請窓口(国保年金課など)で行います。身分証明書やマイナンバーカード、前年の所得がわかる書類、離職票や預貯金通帳などを揃えて相談に向かいましょう。
【倒産・解雇は特例】非自発的失業なら保険料が劇的に安くなる軽減措置
退職の理由が「倒産」「解雇」「雇い止め」「病気や家族の介護による退職」など、自らの意思によらない離職である場合、非常に手厚い倒産・解雇による国民健康保険の軽減措置(非自発的失業者に対する軽減制度)を利用できます。
この特例が適用されると、保険料を算出する際、対象者の前年の給与所得を「100分の30(3割)」として計算し直してくれます。所得割が激減するため、年間の保険料が本来の請求額から半分以下、場合によっては3分の1程度まで圧縮される絶大な節税・節約効果を持ちます。
軽減対象となる主な条件は以下の通りです。
- 離職時点で65歳未満であること
- ハローワークで雇用保険の受給手続きを行い、「特定受給資格者」または「特定理由離職者」に認定されていること
具体的には、ハローワークから交付される「雇用保険受給資格者証」または「雇用保険受給資格通知」の【離職理由コード】が、11・12・21・22・31・32(特定受給資格者=倒産・解雇等)、あるいは23・33・34(特定理由離職者=雇い止め・正当な理由のある自己都合退職等)に該当している必要があります。
自己都合退職であっても、残業過多や体調不良、心身の障害、勤務地の移転などで離職した場合は「特定理由離職者」として認められるケースが多々あります。窓口で受給資格者証を提示し、特例の申請手続きを行いましょう。軽減期間は、離職日の翌日の属する月から「その月の属する年度の翌年度末」まで適用されます。
【どれが得?】「国民健康保険」「任意継続」「家族の扶養」の徹底比較
会社を退職した後の健康保険の選択肢は、国民健康保険だけではありません。損をしないためには、次の3つの選択肢を慎重に比較検討することが不可欠です。
| 選択肢 | 主な特徴・メリット | 向いている人・注意点 |
|---|---|---|
| ① 家族の扶養 | 保険料負担が完全ゼロ(0円)。最も経済的メリットが大きい。 | 国民健康保険の扶養に入る条件(年間収入見込み130万円未満など)を満たす家族がいる人。 |
| ② 任意継続 | 前職の健康保険を最長2年間継続。保険料に「上限額」が設定されている。 | 前年の年収が高く、国保に比べて保険料が安くなる人。会社都合の軽減が使えない人。 |
| ③ 国民健康保険 | 前年所得や各種軽減制度に応じて算定。減免を使えば大幅に安くなる可能性あり。 | 倒産・解雇の特例が使える人や、前年所得が低かった人、扶養家族がいない人。 |
国民健康保険と任意継続の比較における最大の判断軸は「前年の収入額」と「退職理由」です。任意継続は全額自己負担となるものの、多くの健康保険組合や協会けんぽでは保険料に上限(標準報酬月額の上限)が定められています。そのため、高給取りだった会社員の場合、国保の上限額よりも任意継続の上限額の方が安くなるケースが多発します。
一方、配偶者や親などが会社員として働いており、自身が無職で今後の収入見込みが基準を下回るなら、何よりも優先して家族の健康保険の扶養に入る条件を確認すべきです。年間収入見込みが130万円未満(月額約108,333円未満・失業給付の日額制限あり)かつ被保険者の年収の半分未満であれば、保険料を1円も払わずに保険証を手にすることができます。
【最短ルート】退職後の健康保険切り替えの流れと手続きの期限
退職後の無保険状態を防ぎ、スムーズに新しい保険証を手に入れるためには、決められたスケジュールに沿って行動する必要があります。退職後の健康保険切り替えの流れと厳格な申請期限を把握しておきましょう。
まず、退職後に国民健康保険へ加入する場合、退職後の国民健康保険の手続き期限は「退職日の翌日から14日以内」と法律で定められています。期限を過ぎても加入自体は可能ですが、保険料は退職日まで遡って請求される一方、保険証がない期間の医療費はいったん全額自己負担(10割負担)となってしまうため、放置するメリットは一切ありません。
手続きの基本ステップは以下の3段階です。
- 離職関係書類の受領:退職した会社から「健康保険資格喪失証明書」や「離職票」を取り寄せる。
- 役所窓口へ来庁:身分証明書、マイナンバーカード、資格喪失証明書を持参し、市区町村の国保窓口へ向かう。
- 減免・軽減の同時申請:国保の加入手続きと同時に、雇用保険受給資格者証などを提示して非自発的失業者軽減や所得減免の申請をその場で行う。
なお、任意継続を選ぶ場合は「退職日の翌日から20日以内」に前職の健康保険組合や協会けんぽへ申請書を提出しなければなりません。こちらは1日でも期限を過ぎると原則として一切受け付けられないため、迅速な決断が求められます。
【手持ちがない時】無職で国保が払えない場合の対処法と滞納リスク
「どうしても貯金が底をつき、今月の保険料が払えない」という状況に陥った際、絶対にやってはならないのが納付書の放置(未納・滞納)です。国民健康保険料の滞納を続けると、以下のような段階的なペナルティが科されます。
- 延滞金の加算:納期限を過ぎると年利ベースで高率な延滞金が上乗せされる。
- 短期被保険者証への切替:有効期限が数ヶ月と短い保険証に変更され、頻繁な窓口更新を強いられる。
- 被保険者資格証明書の交付:保険証を取り上げられ、医療機関の窓口で10割全額負担となる。
- 財産の差し押さえ:督促を無視し続けると、銀行口座の預金や給与、所有財産が法的に差し押さえられる。
こうした事態を避けるための無職で国保が払えないときの正しい対処法は、未納になる前に役所の窓口へ出向いて「分納(分割払い)」や「徴収猶予」の相談を行うことです。自治体の担当者は個々の生活状況をヒアリングしたうえで、月々の支払額を数千円程度に抑える分割納付計画を柔軟に提案してくれます。誠実に支払う意思を示す限り、差し押さえなどの強硬手段を取られることはありません。
【無職の国民健康保険】に関するよくある質問(FAQ)
Q1:前年が無収入(所得0円)だった場合、国民健康保険料は完全無料になりますか?
A1:完全な0円(無料)にはなりません。前年所得がゼロであっても、加入者全員が一律で負担する「均等割」が発生します。ただし、住民税の無所得申告を行っていれば、法定の低所得者軽減により均等割が7割削減され、年額数千円〜1万円台程度の最小限の負担に抑えることが可能です。
Q2:失業保険(雇用保険の基本手当)を受給中でも、家族の扶養に入れますか?
A2:失業給付の日額が「3,612円未満(60歳未満の場合)」であれば扶養に入り続けることができます。しかし、日額が3,612円以上ある場合は「年収130万円以上のペースで受給している」とみなされ、受給期間中は扶養から外れて国民健康保険や任意継続に自身で加入する必要があります。
Q3:年度の途中で再就職が決まった場合、国保の脱退手続きはどうすればいいですか?
A3:新しい職場の健康保険に加入しても、国保は自動的には解約されません。新しい社会保険証が手元に届いた後、14日以内に役所の窓口または郵送・オンライン等で「国民健康保険の資格喪失手続き」を行う必要があります。脱退手続きを行えば、重複して支払った分の国保保険料は後日還付(返金)されます。
まとめ:退職後の固定費削減はスピード勝負!役所窓口へ急ごう
無職になった際の国民健康保険料が高額に感じるのは、前年所得を基準とした計算ロジックと全額自己負担の仕組みが原因です。しかし、国の制度や自治体のセーフティネットを正しく理解し、自らアクションを起こせば、保険料負担は劇的に減らすことができます。
倒産や解雇による3割算定の特例、住民税申告に基づく最大7割の法定軽減、さらには任意継続や家族の扶養への加入など、状況に応じた最適な選択肢は必ず存在します。退職後は放置せず、まずは「健康保険資格喪失証明書」や「離職票」を手に、速やかに市区町村の窓口や関係機関へ足を運ぶことが賢明な防衛策となります。 (出典: 無職 国民 健康 保険(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
